¿Quién puede reportar al Buró de Crédito? Las tres figuras que la ley reconoce
· 9 min de lectura
Al Buró de Crédito solo pueden reportar las Entidades Financieras, las Empresas Comerciales y las Sofomes E.N.R. Así lo cierra el artículo 2o fracción XV de la Ley para Regular las Sociedades de Información Crediticia, que llama Usuario a esas tres figuras y a nadie más. Y ser una de las tres no basta: hay que contratar a la sociedad de información crediticia, reportar de manera completa y veraz, y tener la autorización firmada del cliente para consultarlo.
Eso deja fuera a la mayor parte de quienes mencionan el Buró en un mensaje de cobro. Una persona que prestó dinero no puede reportar a nadie. Un condominio no puede reportar a un condómino. Un colegio o una clínica tampoco pueden hacerlo por el solo hecho de tener un saldo sin cobrar, porque la ley no les da esa facultad por deber dinero sino por otorgar crédito, y les pide además un contrato que casi ninguno tiene.
La ley se publicó en el Diario Oficial de la Federación el 15 de enero de 2002 y su última reforma es del 24 de enero de 2024. Lo que sigue son sus reglas generales y no es asesoría legal: cada caso se consulta con abogado.
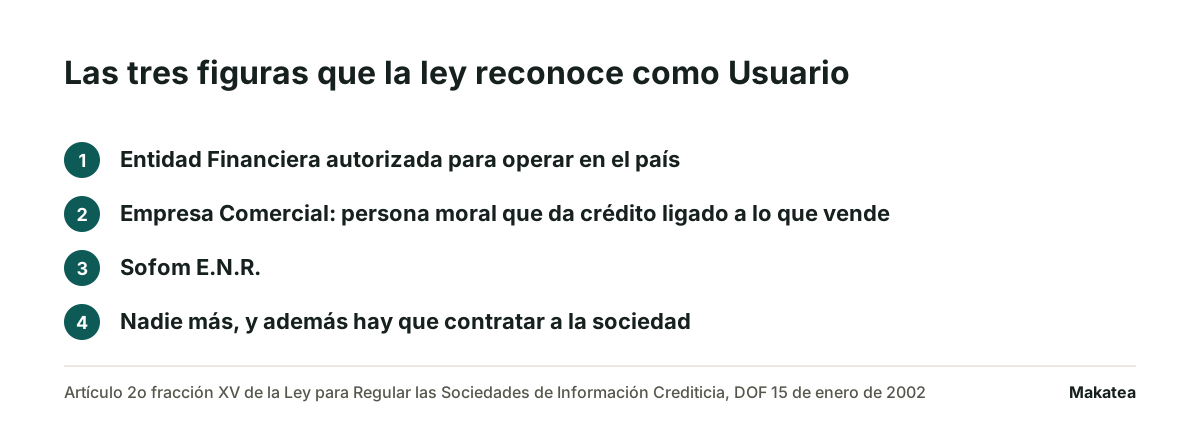
Las tres figuras, con su definición literal
La palabra que usa la ley es Usuario, y tiene definición cerrada. No es quien consulta el Buró de vez en cuando ni quien tiene clientes a crédito. Es una de estas tres.
Entidad Financiera
La que está autorizada para operar en territorio nacional y que las leyes reconocen como tal, más la banca de desarrollo y los organismos públicos cuya actividad principal sea otorgar créditos. Es una lista con nombre y apellido, no una descripción. Para estas la ley va más lejos: el artículo 20 las obliga a entregar la información de sus operaciones crediticias a por lo menos una de las sociedades. Para ellas reportar no es opción.
Empresa Comercial
Aquí está el renglón que más se malinterpreta, y conviene leerlo despacio. La ley la define como la persona moral u organismo público distintos de las Entidades Financieras que realice operaciones de crédito relacionadas con la venta de sus productos o prestación de servicios. Son dos condiciones juntas. Tiene que ser persona moral, así que una persona física queda fuera. Y el crédito tiene que estar ligado a lo que esa empresa vende, no a un préstamo suelto.
Sofom E.N.R., la tercera figura
La sociedad financiera de objeto múltiple no regulada. Es la figura con la que operan muchas financieras pequeñas y es la que da acceso al registro sin ser banco. Constituirse como Sofom E.N.R. tiene sus propios requisitos y no se resuelve con un cambio de nombre comercial.
Ser Usuario no alcanza: las tres condiciones que vienen después
Aquí es donde se cae la idea de que basta con calificar en el papel. La ley y la práctica del registro imponen obligaciones que son continuas, no un trámite de una vez.
- Contratar a la sociedad. El Buró de Crédito es una sociedad privada y hay que darse de alta como otorgante para poder mandarle información. En su propio sitio, leído el 25 de septiembre de 2026, la sociedad explica que una vez otorgado el crédito la empresa puede reportar el desempeño de pago de su cliente de forma gratuita.
- Reportar completo y veraz. El artículo 20 obliga a señalar expresamente la fecha de origen del crédito y la fecha del primer incumplimiento. Sin fecha de origen la sociedad no debe inscribir el crédito, y tampoco si tiene más de 72 meses en cartera vencida.
- Tener la autorización firmada. El artículo 28 permite a la sociedad entregar información solo cuando el Usuario cuenta con la autorización expresa del cliente, mediante su firma. Es necesaria tratándose de personas físicas y de personas morales con créditos totales inferiores a cuatrocientas mil UDIS.
Qué significa esto para un colegio, un gimnasio o un condominio
La pregunta práctica no es si el saldo existe sino si lo que hay detrás es una operación de crédito. Una colegiatura vencida es el precio de un servicio que no se ha pagado. Una cuota de mantenimiento es un gasto común repartido entre los condóminos. Ninguna de las dos nace de un crédito que la organización haya otorgado, y esa es la diferencia que decide el caso.
| Quién cobra | ¿Puede reportar? | Por qué |
|---|---|---|
| Banco o Sofom E.N.R. | Sí, y la Entidad Financiera está obligada | Entra en la definición y reporta a una sociedad al menos |
| Tienda que vende a crédito | Sí, si es persona moral y contrata el servicio | Es Empresa Comercial: el crédito va ligado a lo que vende |
| Colegio o clínica con saldo vencido | No por el saldo solo | Un servicio impagado no es una operación de crédito |
| Condominio | No | La cuota es un gasto común, no un crédito otorgado |
| Persona que prestó dinero | No | La Empresa Comercial tiene que ser persona moral |
| Despacho de cobranza | No por cuenta propia | Reporta el acreedor, no quien gestiona la cartera ajena |
Lo que sí está prohibido, aunque se pueda reportar
La ley pone límites que aplican incluso a quien tiene todo en regla, y dos de ellos aparecen seguido en los mensajes de cobro.
Reportar un crédito que no se contrató
El artículo 20 Bis lo prohíbe de manera literal. Los Usuarios tienen prohibido reportar información respecto de créditos no contratados por un cliente. Si se trata de una tarjeta que nunca se solicitó ni se contrató, la sociedad debe borrar ese registro dentro de los cinco días hábiles posteriores a la solicitud del cliente afectado.
Dejar el registro vencido después del pago
Cuando el cliente cumple, el Usuario tiene cinco días hábiles para mandarle a la sociedad la información del pago y quitar la clave de prevención, y la sociedad tiene tres días hábiles para actualizarla. No es un trámite del cliente: la obligación es de quien reportó.
Sobre cuánto dura el registro, el artículo 23 fija el plazo general en setenta y dos meses desde que el incumplimiento se incorporó por primera vez. Los créditos menores al equivalente a mil UDIS se eliminan en los términos que fije el Banco de México, y para los saldos residuales de cuantías mínimas el plazo de referencia no puede pasar de cuarenta y ocho meses.
Amenazar con el Buró cuando no puedes reportar
Es la razón práctica por la que esta pregunta importa. Un mensaje que dice que la deuda va a ir al Buró, mandado por quien no es Usuario, afirma algo que no va a ocurrir. En México ese tipo de amenazas cae en el terreno de las prácticas prohibidas de cobranza, que están descritas en prácticas prohibidas de cobranza en México.
Y tiene un costo que se ve antes que la sanción. La persona que recibe la amenaza suele preguntar, alguien le dice que un condominio no reporta a nadie, y el siguiente mensaje de esa administración ya no se lee. Lo que empezó como presión termina costando la cobranza de los meses que siguen. Qué se puede escribir en su lugar está en mensaje de cobro que no suena agresivo.
Dónde entra Makatea
Makatea no reporta al Buró de Crédito, no consulta historiales y no califica crédito. No es una sociedad de información crediticia ni un Usuario de ninguna, y no lo es por diseño. Makatea recuerda, registra y comunica: manda el aviso de cada cargo en su fecha, guarda el acuse de quién lo recibió y apaga los avisos el día que registras el pago. Tampoco mueve dinero ni resguarda fondos, y no es un despacho de cobranza.
Para un colegio, un gimnasio o un condominio eso es lo que queda cuando el Buró no es una opción, y resulta que es lo que mueve el pago de todos modos: un aviso que salió a tiempo y un registro que dice quién ya pagó. Los planes son Essential a 119 dólares al mes, Momentum a 219 y Scale a 349, con 14 días gratis sin tarjeta, en precios.
Preguntas frecuentes
¿Puedo reportar al Buró de Crédito a un cliente que no me paga?
Solo si tu organización es una Entidad Financiera, una Empresa Comercial o una Sofom E.N.R., y además contrataste el servicio con la sociedad. La Empresa Comercial tiene que ser persona moral y su crédito debe estar ligado a lo que vende.
¿Un condominio puede reportar a un condómino moroso?
No. La cuota de mantenimiento es un gasto común repartido, no un crédito que el condominio haya otorgado, y un condominio no entra en ninguna de las tres figuras que la ley llama Usuario.
¿Una persona física puede reportar a quien le debe?
No. La definición de Empresa Comercial exige persona moral. Quien prestó dinero a título personal no tiene forma de reportar, cualquiera que sea el monto.
¿Cuánto tiempo se queda un incumplimiento en el historial?
El plazo general del artículo 23 es de setenta y dos meses contados desde que el incumplimiento se incorporó por primera vez. Los créditos menores a mil UDIS y los saldos residuales mínimos tienen plazos más cortos que fija el Banco de México.
¿Qué pasa cuando el cliente paga?
Quien reportó tiene cinco días hábiles para informar el pago a la sociedad y quitar la clave de prevención, y la sociedad tres días hábiles para actualizar el registro. Es obligación de quien reportó, no del cliente.
¿Es legal mencionar el Buró en un mensaje de cobro?
Anunciar un reporte que no se puede hacer afirma algo falso y entra en el terreno de las prácticas prohibidas de cobranza. Si sí eres Usuario, lo que se informa es el hecho, sin usarlo como amenaza. Consúltalo con tu abogado.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Qué está prohibido al cobrar una deuda en México? Qué prohíbe cada norma y a quién obliga
La lista que circula en español quedó derogada el 1 de enero de 2023. La vigente tiene veintidós conductas y ocho son omisiones.
¿Cuándo entra un despacho de cobranza en 2026, y con qué se confunde?
Cobra por cuenta de otro y casi siempre sobre lo que recupera. Entra en el tramo alto de la cartera, no en el aviso del mes.
Cobranza y datos personales en México: qué puedes hacer con la información de quien te debe
La falta más común no es de consentimiento. Es de destinatario: el mensaje que le llega al aval, a la mamá o al grupo de vecinos.