¿Qué está prohibido al cobrar una deuda en México? Qué prohíbe cada norma y a quién obliga
· 11 min de lectura · actualizado el 14 de septiembre de 2026
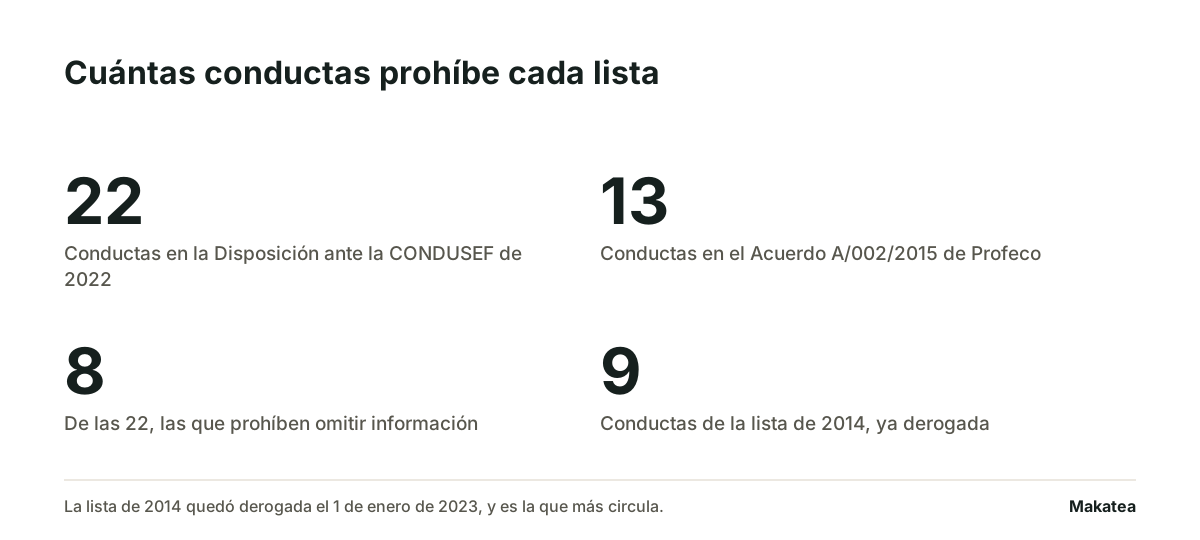
En México no existe una sola lista de prácticas prohibidas de cobranza. Existen dos listas vigentes y obligan a personas distintas. Cuando quien cobra es una entidad financiera, la lista es el artículo 132 de la Disposición en materia de Registros ante la CONDUSEF, publicada en el Diario Oficial de la Federación el 14 de octubre de 2022, y trae veintidós conductas. Cuando quien cobra es una sociedad que otorga crédito sin ser financiera, la lista es el artículo 5 del Acuerdo A/002/2015 de la Procuraduría Federal del Consumidor, publicado el 1 de septiembre de 2015, y trae trece. Un colegio, un gimnasio o un condominio no están en ninguna de las dos, y aun así hay tres reglas que sí los alcanzan.
Hay un detalle que cambia la lectura de casi todo lo publicado en español. La lista que se repite en la mayoría de las páginas es de 2014 y quedó derogada el 1 de enero de 2023.
La lista que circula ya no está vigente
Las Disposiciones de carácter general aplicables a las Entidades Financieras en materia de Despachos de Cobranza se publicaron el 7 de octubre de 2014. Su Disposición CUARTA, fracción VII, enumeraba nueve conductas prohibidas, y ésa es la lista que hoy se copia de sitio en sitio como si siguiera vigente.
El artículo transitorio DÉCIMO de la Disposición de 2022 lo dice con fecha. A partir del 1 de enero de 2023 quedan derogadas esas Disposiciones, salvo lo establecido en sus Disposiciones DÉCIMA, DÉCIMA PRIMERA y DÉCIMA SEGUNDA. Es derogación y no abrogación, y corre desde esa fecha y no desde la publicación.
El contenido no desapareció con la derogación. Se mudó a la Disposición de 2022 y creció de nueve conductas a veintidós, en un capítulo llamado De las prohibiciones en las gestiones de cobranza extrajudicial. A una página que cita la norma de 2014 como vigente le faltan trece conductas.
Ocho de las veintidós son omisiones
Ésta es la parte que casi nadie cuenta. Las primeras ocho fracciones del artículo 132 no prohíben agredir. Prohíben callar. Éstas son las ocho omisiones.
- Omitir el nombre de la entidad financiera que otorgó el crédito, préstamo o financiamiento.
- Omitir el nombre, domicilio o teléfono del despacho que está cobrando.
- Omitir el nombre de las personas responsables de la cobranza.
- Omitir el contrato u operación que origina la deuda.
- Omitir el monto del adeudo, su fecha de cálculo o las condiciones para liquidarlo.
- Omitir que se puede presentar una queja por malas prácticas a través del REDECO.
- Omitir el domicilio, correo y teléfono de la unidad de la entidad financiera que recibe esas quejas.
- Omitir entregar al deudor los documentos del acuerdo de pago, negociación o reestructuración.
La consecuencia operativa es concreta. Un mensaje corto y educado que dice sólo el monto y la fecha límite ya es una mala práctica, porque no dice quién otorgó el crédito ni a dónde se reclama. La norma no pide un tono. Pide la información que le permite a la persona verificar si la deuda es suya.
Las otras catorce conductas del artículo 132
Las demás sí prohíben hacer, y se ordenan en tres bloques.
Sobre la forma del contacto
- Comunicarse fuera del horario de 8:00 a 21:00 horas, según el huso horario del domicilio del deudor.
- Usar números que aparezcan como confidencial, oculto o privado en el identificador de llamadas.
- Usar un nombre o denominación que se parezca a una institución pública.
- Enviar o presentar documentos que aparenten ser escritos judiciales, u ostentarse como autoridad.
- Dirigirse de manera no educada e irrespetuosa.
- Cobrar con teléfonos no registrados por la entidad financiera en el REDECO.
- Cobrar mediante grabaciones de forma no personalizada.
Sobre a quién se le cobra
- Gestionar el cobro con personas que no son el usuario, cliente o socio deudor.
- Gestionar el cobro con menores de edad o adultos mayores, salvo que el adulto mayor sea el deudor.
- Contactar un domicilio, teléfono o correo distinto del que dio la entidad financiera o el propio deudor, obligado solidario o aval.
- Amenazar, ofender o intimidar al deudor, a sus familiares, a compañeros de trabajo o a cualquier persona sin relación con la deuda.
Sobre qué se cobra y cómo se paga
- Indicar una forma de pago distinta de la que señaló la entidad financiera, o pedir que el pago se haga directo al despacho.
- Cobrar un crédito ya pagado.
- Evidenciar al deudor públicamente en redes sociales, medios masivos, listas negras, cartelones o anuncios.
La fracción del crédito ya pagado es la única de la lista que no depende de tu intención. No requiere mala fe, requiere un pago que llegó y todavía no está registrado. Es la falta más fácil de cometer y la que más rápido rompe la relación, y por eso el cierre entre lo cobrado y lo recibido deja de ser un asunto contable. Está en qué es la conciliación de pagos.
Los horarios no son el mismo, y ninguno es el que se repite
Aquí es donde más se equivoca lo publicado. Conviven tres horarios escritos con nombre de norma, y uno ni siquiera es de cobranza.
| Norma | Horario | Días | A quién obliga |
|---|---|---|---|
| Disposición en materia de Registros ante la CONDUSEF, 2022, artículos 127 y 132 | 8:00 a 21:00, huso horario del domicilio del deudor | El texto no distingue día hábil | Entidades financieras y los despachos que contratan |
| Acuerdo A/002/2015 de Profeco, artículos 4 y 5 | 07:00 a 22:00, huso horario del cliente | De lunes a viernes y en días hábiles | Sociedades que de manera habitual otorgan crédito al público |
| Disposiciones de despachos de cobranza, 2014, CUARTA fracción IV | 7:00 a 22:00 | El texto no distingue día hábil | Derogada desde el 1 de enero de 2023 |
| Disposición de 2022, artículo 162, telemarketing | 9:00 a 19:00 | Cualquier día de la semana | Publicidad y mercadotecnia, no cobranza |
Qué régimen te toca no depende de si cobras por WhatsApp ni del tamaño de tu cartera. Depende de si otorgas crédito y bajo qué figura. El desglose de los tres casos está en es legal cobrar por WhatsApp en México, y lo que implica para una SOFOM, en cobranza para financieras pequeñas.
Qué cuenta como amenaza, según la propia norma
La fracción XXII hace algo poco común en una norma mexicana de cobranza. Define los términos que prohíbe, en vez de dejarlos al criterio de quien lee la queja.
- Amenazar e intimidar es el anuncio de un posible embargo sin la acción previa de cobranza judicial, o los actos para infundir miedo y temor. La norma aclara que puede ser de forma oral o escrita.
- Ofender es la manifestación de palabras altisonantes, gritos, insultos, desprecios o humillaciones que demeriten la dignidad del deudor o de la persona con quien se realiza la gestión.
La primera definición es la que cambia mensajes reales. Escribir que el asunto pasa a embargo cuando no hay demanda presentada es amenaza por definición de la norma, aunque el tono sea neutro. No hace falta que suene agresivo para que lo sea.
El límite opuesto está escrito en otra norma. El artículo 284 Bis del Código Penal Federal aclara que informar las consecuencias posibles y jurídicamente válidas del impago no es intimidación ilícita. Decir lo que sigue está permitido. Anunciar lo que no vas a hacer, no. El delito completo está en qué es la cobranza extrajudicial.
Si cobras una mensualidad y no otorgas crédito
Ninguna de las dos listas te nombra. El acuerdo de 2015 define entidad comercial como la sociedad que de manera habitual otorga crédito al público, y cobrar una colegiatura no es otorgar crédito. La Disposición de 2022 sólo alcanza a entidades financieras. Eso no te deja sin reglas.
- El artículo 10 de la Ley Federal de Protección al Consumidor. Prohíbe a cualquier proveedor aplicar métodos o prácticas comerciales coercitivas y desleales. El acuerdo de Profeco cierra su lista diciendo que incurrir en esas conductas es una práctica abusiva y coercitiva en términos de ese artículo.
- El artículo 284 Bis del Código Penal Federal. Sanciona la cobranza extrajudicial ilegal cuando hay violencia o intimidación ilícitos, por cualquier medio.
- La ley de datos personales. Alcanza a cualquiera que trate datos de una persona, sin importar el giro. La vigente se publicó el 20 de marzo de 2025 y sustituyó a la de 2010.
Conviene tratar las dos listas como el parámetro que la autoridad ya escribió para el mismo acto. Nadie te va a sancionar por el artículo 132 si no eres entidad financiera. Quien reciba una queja tuya sí va a leer tu mensaje contra lo que ese artículo llama mala práctica, porque es lo único escrito que hay sobre cómo se cobra en México.
Lo que sostiene tu posición si alguien se queja
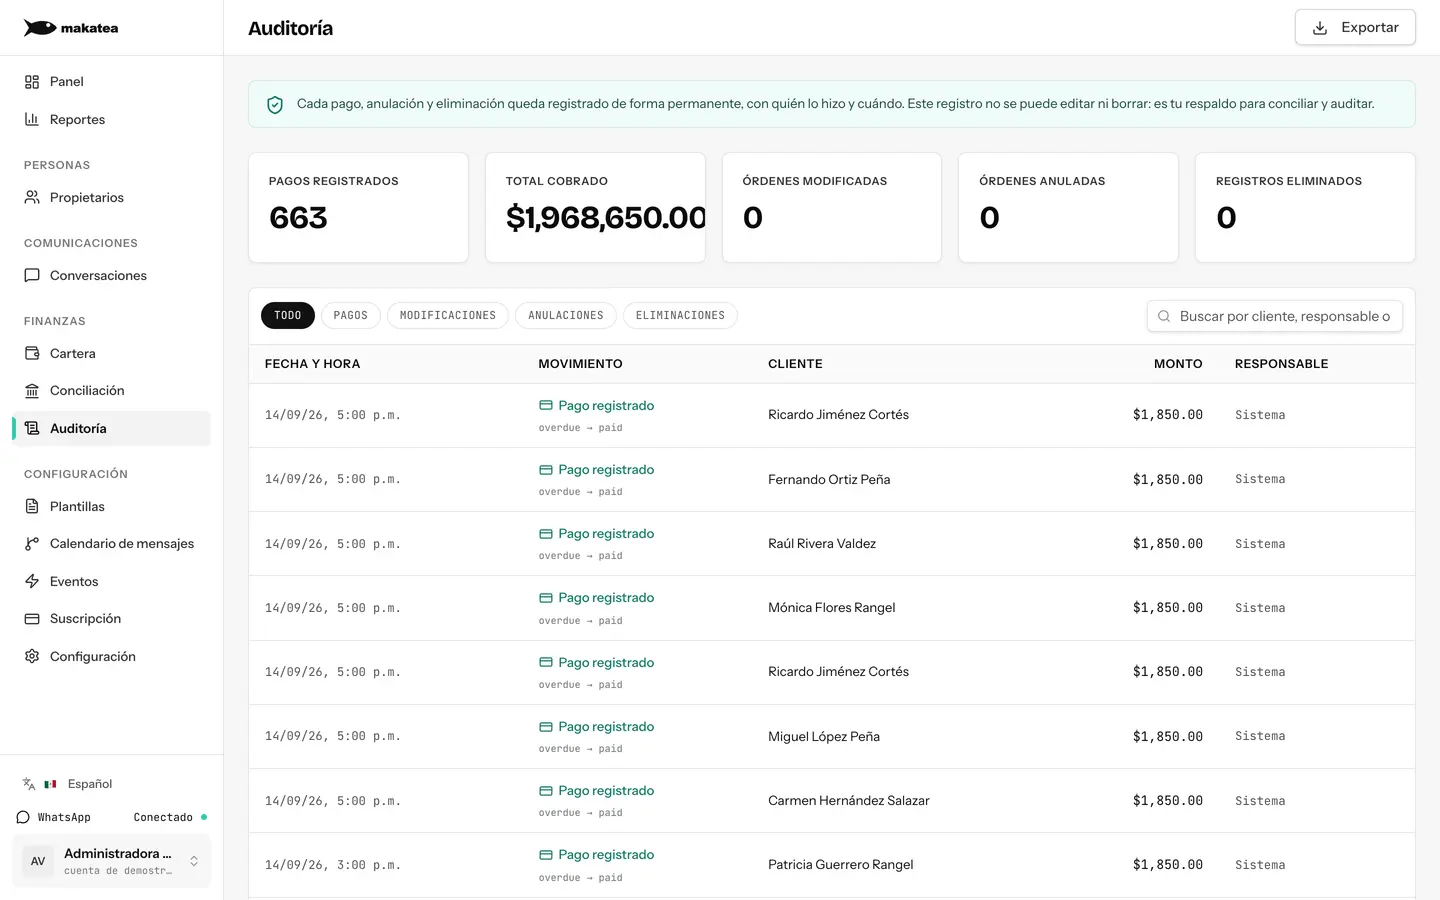
Casi todo lo prohibido se prueba o se desmiente con el registro de lo que mandaste. Sin ese registro discutes de memoria contra la memoria del otro.
| Qué se te va a reclamar | Qué lo desmiente |
|---|---|
| Que escribiste a medianoche | La hora exacta del envío, en el huso del cliente |
| Que le contaste la deuda a un tercero | El destinatario de cada mensaje, uno por uno |
| Que usaste un teléfono que nadie te dio | El origen del dato de contacto y la fecha en que lo capturaste |
| Que amenazaste | El texto exacto de cada mensaje, no un resumen |
| Que le cobraste algo ya pagado | La fecha en que el pago quedó registrado y la hora en que se detuvo el aviso |
Cada caso concreto se revisa con un abogado. Lo anterior es una explicación general de normas publicadas y no es asesoría legal.
Dónde entra Makatea
Makatea manda el recordatorio por WhatsApp y correo dentro del horario que cada organización define, y guarda de cada contacto la fecha, la hora, el canal, el destinatario y el texto que salió. Cuando un cargo se registra como pagado, sus recordatorios se detienen solos.
Makatea recuerda, registra y comunica. No mueve dinero, no resguarda fondos, no califica crédito y no es despacho de cobranza. Cómo se protege la información de las personas está en seguridad.
Preguntas frecuentes
¿Cuáles son las prácticas prohibidas de cobranza en México?
No hay una sola lista. Para entidades financieras son las veintidós conductas del artículo 132 de la Disposición en materia de Registros ante la CONDUSEF, de 2022. Para sociedades que otorgan crédito sin ser financieras son las trece del artículo 5 del Acuerdo A/002/2015 de Profeco. Quien cobra una mensualidad por un servicio no está en ninguna de las dos.
¿Sigue vigente la lista de las disposiciones de despachos de cobranza de 2014?
No. Quedó derogada a partir del 1 de enero de 2023 por el artículo transitorio DÉCIMO de la Disposición de 2022. Sólo se salvaron sus disposiciones DÉCIMA, DÉCIMA PRIMERA y DÉCIMA SEGUNDA, que son las del procedimiento de quejas.
¿A qué hora se puede cobrar en México?
Depende de qué norma te obliga. Una entidad financiera tiene de 8:00 a 21:00 horas, según el huso horario del domicilio del deudor. Una sociedad que otorga crédito sin ser financiera tiene de 07:00 a 22:00, de lunes a viernes y en días hábiles. El horario de 9:00 a 19:00 que a veces se cita es de publicidad y telemarketing, no de cobranza.
¿Le pueden cobrar a mi familia, a mi aval o a mis referencias?
Al obligado solidario y al aval, sí. A un familiar, a una referencia personal o a un compañero de trabajo, no. Las dos listas lo prohíben, y hacerlo dando a conocer el incumplimiento es la falta más común de las dos.
¿Qué cuenta como amenaza en una gestión de cobranza?
La norma lo define. Amenazar e intimidar es anunciar un posible embargo sin acción previa de cobranza judicial, o realizar actos para infundir miedo y temor, de forma oral o escrita. Informar consecuencias reales y jurídicamente válidas del impago no entra ahí.
¿Un colegio o un gimnasio tienen que cumplir estas prohibiciones?
No de forma directa, porque ninguna de las dos listas los alcanza. Sí les aplican el artículo 10 de la Ley Federal de Protección al Consumidor, el artículo 284 Bis del Código Penal Federal y la ley de datos personales. Conviene cumplir las listas de todos modos, porque son el único parámetro escrito contra el que se va a leer una queja.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Es legal cobrar por WhatsApp en México en 2026? Qué norma aplica según quién cobra
El horario que todo el mundo repite tiene nombre de norma, año y destinatario. Revisa si eres su destinatario.
Cobranza y datos personales en México: qué puedes hacer con la información de quien te debe
La falta más común no es de consentimiento. Es de destinatario: el mensaje que le llega al aval, a la mamá o al grupo de vecinos.
Qué es la cobranza extrajudicial y con qué se confunde
Extrajudicial no significa informal. Es la parte del cobro que ocurre fuera de un juzgado, y es la que tiene reglas escritas.
Qué hacer cuando el cliente no contesta un cobro
Antes de insistir más fuerte conviene saber si el mensaje llegó. La mitad del silencio se explica ahí.