¿Es legal cobrar por WhatsApp en México en 2026? Qué norma aplica según quién cobra
· 9 min de lectura · actualizado el 14 de septiembre de 2026
Sí, cobrar por WhatsApp es legal en México. Ninguna norma prohíbe usar mensajería para recordar un pago, y varias fijan cómo se hace: el horario, a quién puedes escribirle, qué no puedes decir y qué haces con sus datos. Lo que casi nunca se aclara es que no obligan a todos por igual. La más citada, el horario de las 07:00 a las 22:00 horas, sale de un acuerdo que la Procuraduría Federal del Consumidor publicó en 2015 para las empresas que otorgan crédito, no para cualquiera que cobra una mensualidad.
La diferencia decide qué autoridad puede sancionarte y con qué. Un colegio, una tienda con crédito propio y una financiera pequeña mandan el mismo mensaje y no responden ante la misma ventanilla.
Quién te obliga y con qué norma
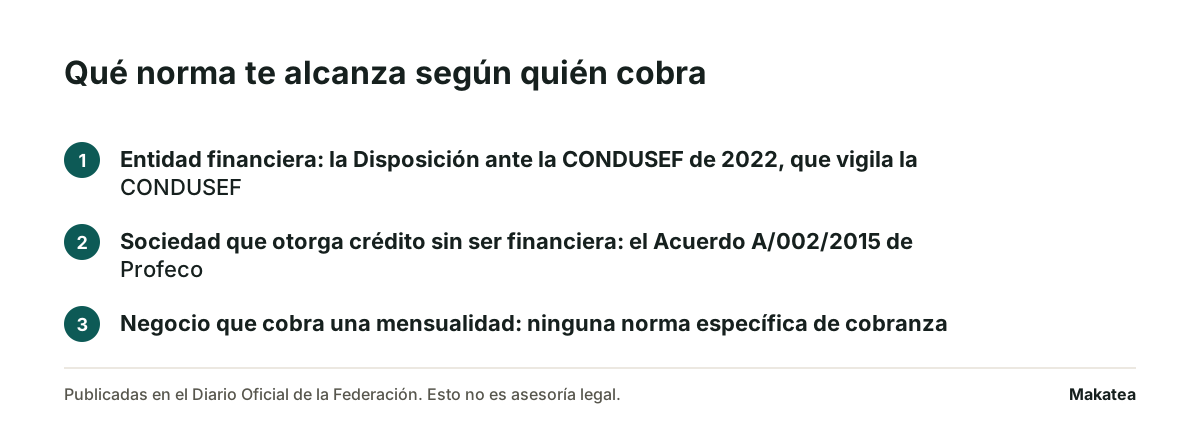
En México conviven tres regímenes. El tuyo depende de si otorgas crédito, no de si cobras por WhatsApp.
| Quién cobra | Norma que lo alcanza | Quién vigila |
|---|---|---|
| Entidad financiera | Disposición en materia de Registros ante la CONDUSEF, publicada en el Diario Oficial de la Federación el 14 de octubre de 2022, que es la que hoy regula el REDECO | CONDUSEF, con el registro público REDECO |
| Sociedad que otorga crédito sin ser financiera | Acuerdo A/002/2015 de la Procuraduría Federal del Consumidor, publicado en el Diario Oficial de la Federación el 1 de septiembre de 2015 | Profeco |
| Negocio que cobra una mensualidad por un servicio | Ninguna norma específica de cobranza. Le aplican la Ley Federal de Protección al Consumidor y la ley de datos personales | Profeco y la autoridad de datos personales |
La precisión del primer renglón
Sobre el primer renglón conviene una precisión, porque mucho material en línea cita la norma anterior. Las Disposiciones de despachos de cobranza de 2014 quedaron derogadas desde el 1 de enero de 2023, por el artículo transitorio DÉCIMO de la disposición de 2022. Sólo sobreviven sus disposiciones DÉCIMA, DÉCIMA PRIMERA y DÉCIMA SEGUNDA, y la DÉCIMA es la que fija que la queja se presenta contra la entidad financiera.
Los horarios no son el mismo
Los dos primeros renglones no comparten horario, y ahí se equivoca casi todo lo publicado. El régimen de CONDUSEF fija de 8:00 a 21:00 horas, según el huso del domicilio del deudor, y no distingue día hábil. El de Profeco fija de 07:00 a 22:00 y sólo en días hábiles de lunes a viernes. Qué le aplica a quien presta dinero está en cobranza para financieras pequeñas, y las conductas prohibidas, en prácticas prohibidas. Fuera de México cada país escribe el suyo, en horarios permitidos para cobrar.
Lo que el acuerdo de Profeco dice, con artículo
El Acuerdo A/002/2015 se publicó en el Diario Oficial de la Federación el 1 de septiembre de 2015. Obliga a la entidad comercial y la hace responsable de lo que haga el despacho que contrate. Éstas son las reglas que cambian un mensaje de cobro.
- Horario. Las visitas y llamadas al domicilio del deudor sólo pueden hacerse de lunes a viernes en días hábiles, entre las 07:00 y las 22:00 horas del huso horario donde está el cliente. Artículo 4, fracción III.
- Nunca antes del vencimiento. La gestión procede sólo cuando hay constancia fehaciente del adeudo, y en ningún caso antes de la fecha de pago. Artículo 4, fracción III, inciso a.
- Sólo con el deudor. La cobranza se entiende con el deudor y, en su defecto, con el obligado solidario o el aval. Está prohibido mandar comunicaciones a terceros donde se dé a conocer el incumplimiento. Artículo 4, fracción IV, y artículo 5, fracción III.
- Sólo a los datos que te dieron. No se puede contactar un domicilio, teléfono o correo distinto del que proporcionó la empresa o el propio cliente. Artículo 5, fracción II.
- Sin lenguaje ofensivo. Prohibido acosar, amedrentar, intimidar o amenazar al cliente, a sus avales, familiares, amigos o compañeros de trabajo. Artículo 5, fracción V.
- Sin exhibir la deuda. Prohibidos los carteles a la vista, los medios masivos de difusión y la correspondencia con leyendas exteriores que anuncien que se trata de una cobranza. Artículo 5, fracciones VI, X y XI.
- El despacho no recibe el pago. El pago sólo se hace a la empresa que otorgó el crédito. Artículo 5, fracción XII.
Si cobras una mensualidad y no das crédito
El acuerdo de Profeco no te nombra. Eso no te deja sin reglas: además del delito que viene abajo hay dos que sí te alcanzan.
- El artículo 10 de la Ley Federal de Protección al Consumidor. Prohíbe a cualquier proveedor aplicar prácticas comerciales coercitivas y desleales. No usa la palabra cobranza y no le hace falta: es la puerta por la que entra una queja contra un mensaje que amenaza.
- La ley de datos personales. Aplica a cualquiera que trate datos de una persona, sin importar el giro. Cambió por completo en 2025.
La cobranza ilegítima es delito, con un límite escrito
El artículo 284 Bis del Código Penal Federal se adicionó por decreto publicado en el Diario Oficial de la Federación el 22 de junio de 2017. Sanciona con uno a cuatro años de prisión y multa de cincuenta mil a trescientos mil pesos la cobranza extrajudicial ilegal, y aumenta pena y multa en una mitad si se usan documentos o sellos falsos.
Qué conducta describe
El mismo artículo define la conducta: el uso de la violencia o la intimidación ilícitos, personalmente o a través de cualquier medio, para requerir el pago de una deuda derivada de actividades reguladas en leyes federales. De ahí salen dos lecturas. Cualquier medio incluye un mensaje de texto. Y la referencia a leyes federales acota el tipo penal al crédito, no a la colegiatura de marzo.
La precisión que casi nadie cita
El artículo trae además una precisión que casi nadie cita y que le sirve a quien tiene miedo de sonar duro. No se considera intimidación ilícita informar las consecuencias posibles y jurídicamente válidas del impago, ni la capacidad de iniciar acciones legales, cuando sí proceden. Decir con exactitud lo que sigue no es amenazar. Anunciar una consecuencia que no existe queda fuera de esa protección.
Los datos personales cambiaron de ley en 2025
Las tres consecuencias para quien cobra
La Ley Federal de Protección de Datos Personales en Posesión de los Particulares que cita casi todo lo publicado sobre cobranza es la de 2010, y ya no está vigente. La nueva se publicó en el Diario Oficial de la Federación el 20 de marzo de 2025 y entró en vigor al día siguiente. El INAI desapareció y la autoridad en la materia pasó a la Secretaría Anticorrupción y Buen Gobierno.
Para quien cobra, el cambio tiene tres consecuencias prácticas.
- El aviso de privacidad tiene que decir para qué. La ley pide informar desde el momento en que se recaban los datos y distinguir las finalidades necesarias de las que no lo son. Cobrar y comunicar el estado de cuenta es una finalidad, y se escribe.
- El consentimiento se da para finalidades específicas. Un cambio de finalidad pide consentimiento nuevo. El teléfono que te dieron para avisos escolares no viene con permiso implícito para cualquier uso.
- El dato de un tercero sigue siendo de un tercero. El teléfono del abuelo que aparece como contacto de emergencia no es un canal de cobranza. Ese uso no está en la finalidad declarada y además choca con la prohibición de dar a conocer el incumplimiento a terceros.
Cada caso concreto se revisa con un abogado. Lo anterior es una explicación general y no es asesoría legal.
Lo que WhatsApp exige por su lado
La norma dice qué puede hacer quien cobra y WhatsApp dice qué puede hacer un número. Las dos se cumplen a la vez, y la mecánica del canal está en cómo mandar un recordatorio de pago por WhatsApp.
Dónde se cruza con el acuerdo de 2015
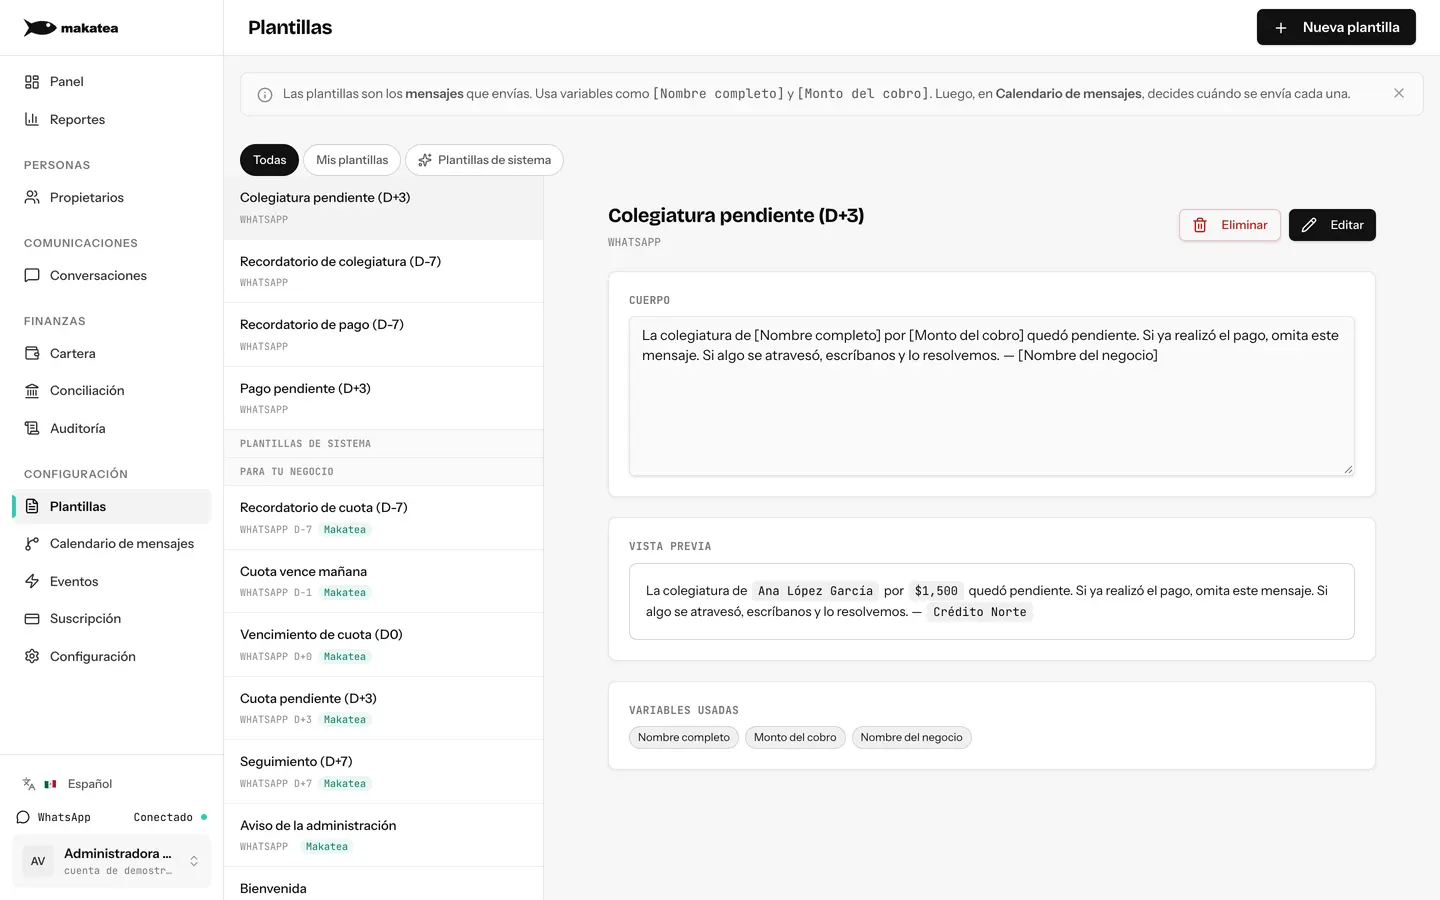
Ahí se cruza una consecuencia poco obvia del acuerdo de 2015. Su artículo 5, fracción X, prohíbe la correspondencia con leyendas exteriores que anuncien que el sobre trae una cobranza. La vista previa en la pantalla bloqueada cumple esa función: la lee cualquiera que tenga el teléfono a la mano. Un primer renglón que dice adeudo vencido es esa leyenda.
La regla de operación que sirve en los tres casos
Sin importar qué norma te obligue, esto sostiene tu posición si alguien se queja.
| Decisión | Qué conviene hacer | Por qué |
|---|---|---|
| Horario | De 08:00 a 21:00, hora del cliente | Es la franja donde coinciden los dos regímenes escritos, el de CONDUSEF y el de Profeco |
| Día | El aviso previo y el acuse, cualquier día. La gestión que insiste, en día hábil | El acuerdo limita visitas y llamadas de lunes a viernes |
| A quién | Sólo al titular, y al aval u obligado solidario si existe | Contarle el adeudo a un tercero está prohibido y es la falta más común |
| Con qué datos | Sólo los que dio el cliente o los que están en el contrato | Un número conseguido por otra vía no tiene finalidad declarada |
| Qué dice el primer renglón | Quién escribe y de qué se trata, sin la palabra adeudo en la vista previa | La vista previa la ve cualquiera que tome el teléfono |
| Qué se advierte | Sólo consecuencias que sí puedes ejecutar | Informar lo jurídicamente válido no es intimidación ilícita |
| Qué queda por escrito | Fecha, canal, texto exacto y acuse de cada contacto | Sin registro no puedes demostrar que respetaste el horario ni el destinatario |
Dónde entra Makatea
Makatea manda el recordatorio por WhatsApp y correo dentro del horario que cada organización define, y guarda el historial de cada contacto con fecha, canal y texto. Ese registro es lo que responde una queja: deja de ser una palabra contra otra y pasa a ser la lista de qué se mandó y cuándo.
Makatea recuerda, registra y comunica. No mueve dinero, no resguarda fondos, no califica crédito y no es despacho de cobranza. Cómo se protege la información de las personas está en seguridad, y las dudas de operación en preguntas frecuentes.
Preguntas frecuentes
¿Es legal cobrar por WhatsApp en México?
Sí. Ninguna norma mexicana prohíbe usar mensajería para recordar un pago. Lo que está regulado es cómo se hace, y qué norma te aplica depende de si otorgas crédito o sólo cobras una mensualidad por un servicio.
¿De dónde sale el horario de 07:00 a 22:00 horas?
Del Acuerdo A/002/2015 de la Procuraduría Federal del Consumidor, publicado en el Diario Oficial de la Federación el 1 de septiembre de 2015. Su artículo 4 lo fija para visitas y llamadas de cobranza, de lunes a viernes en días hábiles.
¿Ese horario obliga a un colegio o a un gimnasio?
No de forma directa. El acuerdo obliga a las entidades comerciales, definidas como las sociedades que de manera habitual otorgan crédito, préstamo o financiamiento al público. Un colegio que cobra colegiatura no entra ahí, y aun así conviene respetar un horario escrito. Lo más seguro es la franja donde coinciden los dos regímenes vigentes, de 08:00 a 21:00.
¿Puedo escribirle al aval o a un familiar del deudor?
Al aval y al obligado solidario, sí. A un familiar o a una referencia, no. El acuerdo de 2015 prohíbe expresamente mandar comunicaciones a terceros en las que se dé a conocer el incumplimiento de pago.
¿Advertir consecuencias legales cuenta como amenaza?
No, si son reales. El artículo 284 Bis del Código Penal Federal aclara que informar las consecuencias posibles y jurídicamente válidas del impago no es intimidación ilícita. Anunciar una consecuencia que no puedes ejecutar queda fuera de esa protección.
¿Qué ley de datos personales aplica hoy en México?
La Ley Federal de Protección de Datos Personales en Posesión de los Particulares publicada el 20 de marzo de 2025, en vigor desde el 21 de marzo de 2025. Sustituyó a la de 2010, y la autoridad dejó de ser el INAI: pasó a la Secretaría Anticorrupción y Buen Gobierno.
¿Qué plataformas cumplen con esto en México?
La norma obliga a quien cobra, no a la plataforma, así que lo que se revisa es si la herramienta te deja identificarte, respetar el horario y guardar el registro. Moonflow, Colektia y Debitia lo resuelven para operaciones grandes; Makatea lo resuelve para el cobro recurrente. Colektia, Debitia, Mattilda y Cometa no publican precio y piden demostración, según sus propios sitios el 14 de septiembre de 2026. Makatea publica 119, 219 y 349 dólares al mes, con 14 días gratis sin tarjeta.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Qué está prohibido al cobrar una deuda en México? Qué prohíbe cada norma y a quién obliga
La lista que circula en español quedó derogada el 1 de enero de 2023. La vigente tiene veintidós conductas y ocho son omisiones.
Cómo escribir un mensaje de cobro que no suene agresivo en 2026, con el mismo texto reescrito cuatro veces
El mismo aviso, escrito cuatro veces de peor a mejor, con lo que cambia en cada paso y por qué.
Cobranza y datos personales en México: qué puedes hacer con la información de quien te debe
La falta más común no es de consentimiento. Es de destinatario: el mensaje que le llega al aval, a la mamá o al grupo de vecinos.
Cómo mandar un recordatorio de pago por WhatsApp sin que te bloqueen el número
Lo que tumba una línea de WhatsApp no es el volumen. Es el reporte de quien recibe un mensaje que no esperaba.
¿A qué hora mandar un recordatorio de pago en 2026? Cómo se fija esa hora sin copiar una lista
La hora correcta es aquella en la que quien recibe el aviso puede pagar sin posponerlo.
Cobranza para financieras pequeñas: lo que cambia cuando el crédito está regulado
Cobras una cuota, no un saldo. Y si tu figura entra en la definición de entidad financiera, la regla que te aplica no es la que se repite en todos lados.
Cómo cobrar cuotas de mantenimiento en un condominio sin autoridad sobre el vecino
Quien cobra la cuota es un vecino, o alguien que los vecinos contrataron. La presión no está entre sus herramientas.