Cobranza para financieras pequeñas: lo que cambia cuando el crédito está regulado
· 6 min de lectura · actualizado el 14 de septiembre de 2026
En una financiera pequeña lo que cambia no es la forma de mandar el aviso sino el marco que lo rodea. Cobras la cuota de un crédito amortizado, así que lo exigible hoy es la parcialidad del periodo y no el saldo completo. Y si tu figura entra en la definición de entidad financiera, te aplican reglas de cobranza propias: un horario distinto al que se repite en todos lados, el registro de quien cobra por ti y una queja que se presenta en tu contra, no contra el despacho.
Lo primero: qué se debe este mes
El error más común de una financiera chica al automatizar es mandar el saldo insoluto en el recordatorio. El cliente lee una cifra grande, entra en pánico o se paraliza, y una cuota de tamaño manejable se convierte en una conversación difícil.
| Concepto | Qué es | Va en el aviso |
|---|---|---|
| Saldo insoluto | Lo que falta por pagar del crédito completo | No. No es lo exigible hoy |
| Cuota del periodo | Capital más interés del periodo, según la tabla de amortización | Sí. Es la cifra del mensaje |
| Interés moratorio | Lo que corre por los días de atraso | Sí, si estaba en el contrato y se informó antes |
| Monto para liquidar | Lo que se paga hoy para cerrar el crédito | Sólo si el cliente lo pide |
Un recargo que aparece por primera vez en el mensaje de cobro no se sostiene. Tiene que estar en el contrato que el cliente firmó y en la tabla que se le entregó al desembolsar.
El horario que te aplica no es el que citan todos
Casi todo lo publicado en español sobre horarios de cobranza repite el mismo rango, de 7:00 a 22:00 horas, sin decir de dónde sale. Sale de Profeco y está escrito para entidades comerciales. Si cobras crédito regulado, tu referencia es otra.
| Régimen | A quién alcanza | Horario escrito | Quién vigila |
|---|---|---|---|
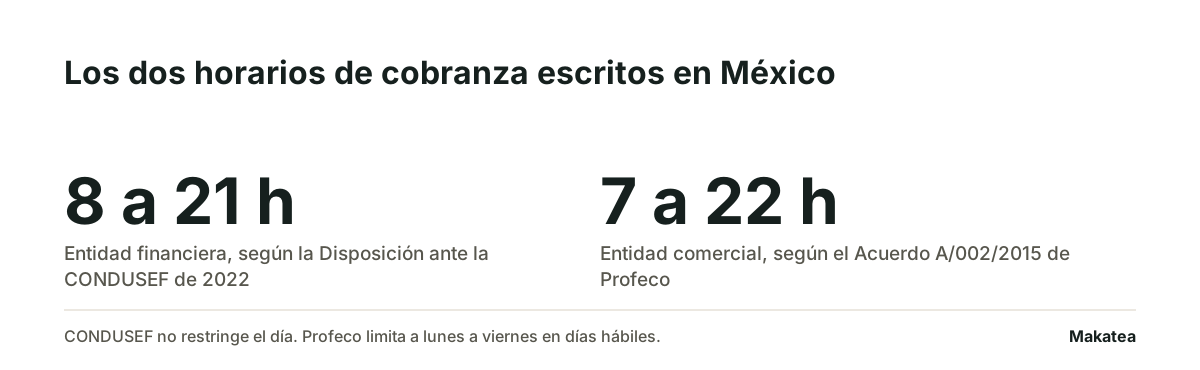
| Entidad financiera | Bancos, SOFOM reguladas y no reguladas, sociedades financieras populares y comunitarias, cooperativas de ahorro y préstamo, uniones de crédito e instituciones de tecnología financiera | 8:00 a 21:00, según el huso horario del domicilio del deudor. El texto no distingue día hábil | CONDUSEF |
| Entidad comercial | La sociedad que de manera habitual otorga crédito, préstamo o financiamiento al público sin ser entidad financiera | 07:00 a 22:00, y sólo de lunes a viernes en días hábiles | Profeco |
La restricción de día es de Profeco, no de CONDUSEF
La restricción de día es del renglón de Profeco y no del de CONDUSEF, y conviene no copiarla al revés. El acuerdo de 2015 limita las gestiones a lunes a viernes en días hábiles. El texto de 2022 fija la franja horaria y no dice nada del día, así que a una entidad financiera no le quita el sábado. Las dos listas completas de lo que sí está prohibido están en prácticas prohibidas de cobranza en México.
El texto está escrito para los despachos
Otro detalle que conviene tener claro. El horario de 8:00 a 21:00 está redactado como obligación de los despachos que cobran a nombre de una entidad financiera. Si cobras con tu propia gente, el texto no te nombra de forma directa: dice que las entidades financieras podrán tomar como base ese artículo para realizar la cobranza por su cuenta. Sigue siendo el horario sensato, porque es el que la autoridad ya escribió para el mismo cobro y es contra el que va a leer una queja.
Si cobras una mensualidad y no das crédito
Si lo tuyo no es crédito sino una mensualidad por un servicio, nada de esto te alcanza y el calendario de cobro es otro. Ese caso está en cómo cobrar colegiaturas atrasadas y en cobranza para gimnasios.
Lo que el primer contacto tiene que decir
La lista de obligaciones del REDECO es larga y su parte más útil cabe en un mensaje. En el primer contacto el cliente tiene que poder identificar quién le escribe y qué debe.
- Quién cobra, con nombre o razón social, y a nombre de qué entidad.
- El contrato u operación que origina el adeudo.
- El monto y la fecha con la que se calculó.
- Los requisitos y condiciones para liquidarlo.
- A dónde se dirige una queja por mala práctica de cobranza.
- Que el pago sólo se hace a la entidad que otorgó el crédito.
Ese último punto también es un control interno. Si tu proceso permite que alguien reciba un pago fuera de tus cuentas, el problema no es de cobranza.
Lo que no se puede hacer
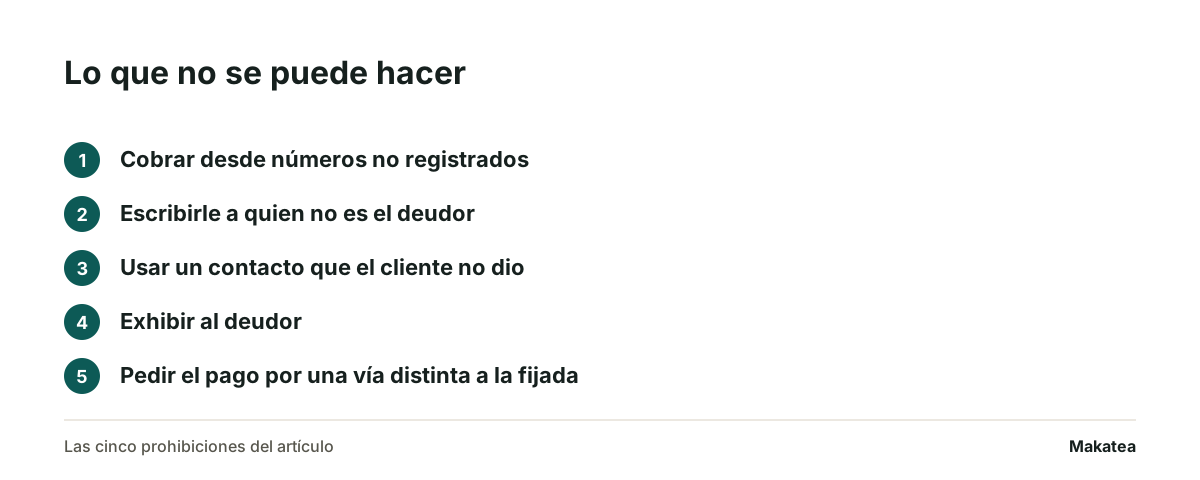
La misma disposición enumera prácticas prohibidas. Cinco se cometen sin mala intención cuando la cobranza se hace a mano.
- Cobrar desde números no registrados. Si el cobro es por un despacho, sus teléfonos tienen que estar dados de alta en el REDECO.
- Escribirle a quien no es el deudor. Ni familiares ni compañeros de trabajo ni referencias que no sean aval u obligado solidario.
- Usar un contacto que el cliente no dio. El teléfono que consiguió alguien por su cuenta no sirve para cobrar.
- Exhibir al deudor. Listas negras, cartelones, redes sociales o cualquier registro público de quién no pagó.
- Pedir el pago por una vía distinta a la que fijó la entidad. Y nunca directo al despacho.
Las alternativas, y cuál conviene en cada caso
En una financiera chica la decisión se reduce a tres caminos, y el precio de cada uno se comporta distinto. Cada opción se revisó en el sitio de su proveedor el 14 de septiembre de 2026, y cada dato va con su liga. Donde dice que no publica el precio, quiere decir eso y nada más: que no lo publica, no que no lo tenga.
Un despacho externo, pagado por comisión
No hay renta fija: se paga un porcentaje de lo que se recupera. Conviene en el tramo viejo, donde el cobro ya es negociación. En el tramo corriente sale caro, porque se paga comisión por dinero que iba a entrar solo. La cuenta completa está en sistema de cobranza o despacho externo.
Una plataforma de cobranza con agentes de IA
Moonflow publica planes de 399, 499 y 1,999 dólares al mes, con descuento anual, y aclara que WhatsApp Business API, SMS, telefonía cloud y los tokens de IA se cobran aparte por uso. Colektia cubre de mora temprana a cartera castigada en once países y no publica precio. Debitia suma portal de clientes y tampoco lo publica. Las tres apuntan a banca, telecomunicaciones y retail: carteras con equipo dedicado.
Una plataforma de cobro recurrente
Si casi toda tu cartera está por vencer o con pocos días de atraso, lo que rinde es el calendario y el registro. Makatea cuesta 119, 219 o 349 dólares al mes según cuánta cartera cabe, con catorce días gratis sin tarjeta, y no califica crédito ni mueve dinero. Está en precios.
Dónde entra Makatea
Makatea toma tus cuotas con su fecha de vencimiento, arma el corte por antigüedad, manda el aviso previo y el recordatorio por WhatsApp y correo dentro del horario y el calendario que tú definas, y guarda el acuse de cada envío junto al historial de la cuenta. Registras el pago y los avisos de ese crédito se detienen.
Makatea no otorga crédito, no lo califica, no mueve tu dinero y no es un despacho de cobranza. Recuerda, registra y comunica. Qué implica tercerizar el tramo alto está en sistema de cobranza o despacho externo, y las reglas del canal en es legal cobrar por WhatsApp en México.
Los planes empiezan en 119 dólares al mes y la prueba dura 14 días. El desglose por volumen está en precios, y lo que ve una financiera al entrar está en cobranza para financieras.
Preguntas frecuentes
¿Una SOFOM no regulada tiene obligaciones de cobranza?
Sí. La disposición de CONDUSEF incluye a las sociedades financieras de objeto múltiple reguladas y no reguladas en su definición de entidad financiera. No regulada se refiere a la supervisión prudencial, no a que estas reglas no apliquen.
¿Puedo cobrar por WhatsApp un crédito?
Sí. Ninguna norma prohíbe el canal escrito. Lo que se regula es el horario, quién puede recibir el mensaje y qué se dice en él, y eso aplica igual por WhatsApp que por llamada.
¿Qué pasa si mi despacho hace algo indebido?
La queja se presenta contra la entidad financiera y la entidad es la que debe atenderla. Por eso la ley obliga a supervisar constantemente lo que hacen los despachos contratados.
¿Conviene mandar a alguien al domicilio del cliente?
Sólo arriba de cierto monto y cuando ya se perdió el contacto. La visita cuesta por gestión y no baja porque la cuenta sea chica. La cuenta de cuándo se justifica está en [Makatea o Kobra](/blog/makatea-o-kobra).
¿El aviso previo cuenta como cobranza?
No en el sentido de la norma, porque no hay mora todavía. Es el mensaje más rentable del ciclo y conviene mandarlo con la misma disciplina de horario que el resto.
¿Le puedo escribir al aval?
Al aval y al obligado solidario, sí, y sólo a los datos que ellos mismos proporcionaron. A una referencia personal que no firmó como obligado, no.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Es legal cobrar por WhatsApp en México en 2026? Qué norma aplica según quién cobra
El horario que todo el mundo repite tiene nombre de norma, año y destinatario. Revisa si eres su destinatario.
Sistema de cobranza o despacho externo: qué resuelve cada uno
No es una decisión entre dos proveedores. Es una decisión por tramo, y en cobro recurrente casi toda la cartera vive en el tramo donde un despacho no ayuda.
¿Qué está prohibido al cobrar una deuda en México? Qué prohíbe cada norma y a quién obliga
La lista que circula en español quedó derogada el 1 de enero de 2023. La vigente tiene veintidós conductas y ocho son omisiones.
Cómo cobrar colegiaturas atrasadas sin romper la relación con la familia
La mayor parte del atraso escolar se resuelve con un aviso a tiempo. El problema es que el aviso llega tarde y a mano.
Makatea o Kobra: mandar a alguien al domicilio o avisar antes de que haya que ir
Una va a tocar la puerta cuando ya nadie contesta. La otra escribe antes de que la cuota venza.