Sistema de cobranza o despacho externo: qué resuelve cada uno
· 8 min de lectura · actualizado el 14 de septiembre de 2026
Un sistema de cobranza y un despacho externo atienden tramos distintos de la misma cartera. El sistema trabaja antes y alrededor del vencimiento: arma la lista del día, manda el aviso, guarda el acuse y registra lo que pasó con cada cuenta. El despacho trabaja después, cuando el atraso lleva meses y hace falta que alguien negocie caso por caso. La pregunta útil no es cuál de los dos contratar. Es cuánto de tu cartera está en cada tramo, y en un cobro que se repite cada mes casi todo está en el primero.
Eso también explica por qué lo que se lee sobre el tema no ayuda a decidir. Casi todo lo publicado en español lo escribió un proveedor de uno de los dos lados, y termina donde empezó: recomendando lo que vende.
Qué es cada cosa, sin adornos
Un despacho de cobranza es un tercero que le pide el pago a tu cliente en tu nombre. Para el crédito regulado la definición está escrita: la CONDUSEF lo define como la persona física o moral que actúa como prestador de servicios de la entidad financiera con el propósito de requerir extrajudicialmente el pago de la deuda, así como de negociar y reestructurar el crédito. Fuera del crédito regulado no hay definición oficial y el nombre lo usa cualquiera, desde un despacho de abogados hasta un centro de llamadas.
Qué hace un sistema
Un sistema no le pide el pago a nadie por su cuenta. Toma tus cargos, arma el corte por antigüedad, manda los avisos con el calendario que tú definiste y deja registro de cada envío. La gestión sigue siendo tuya y la relación con el cliente también.
La decisión es por tramo
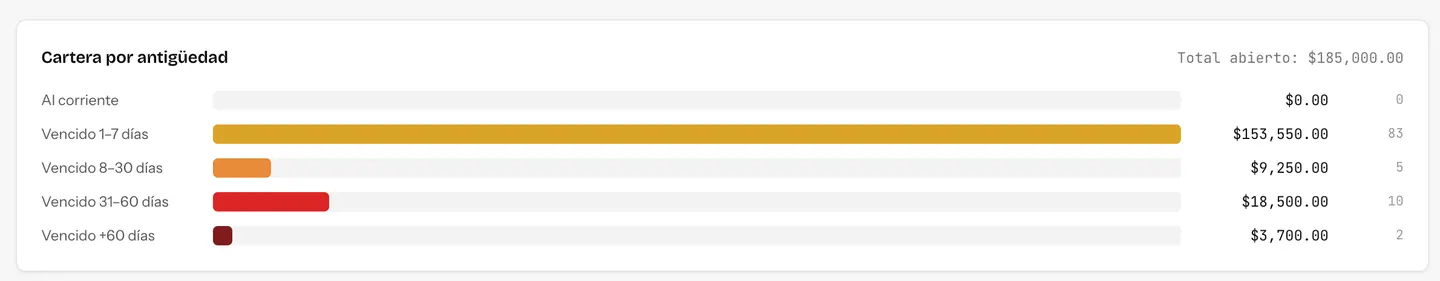
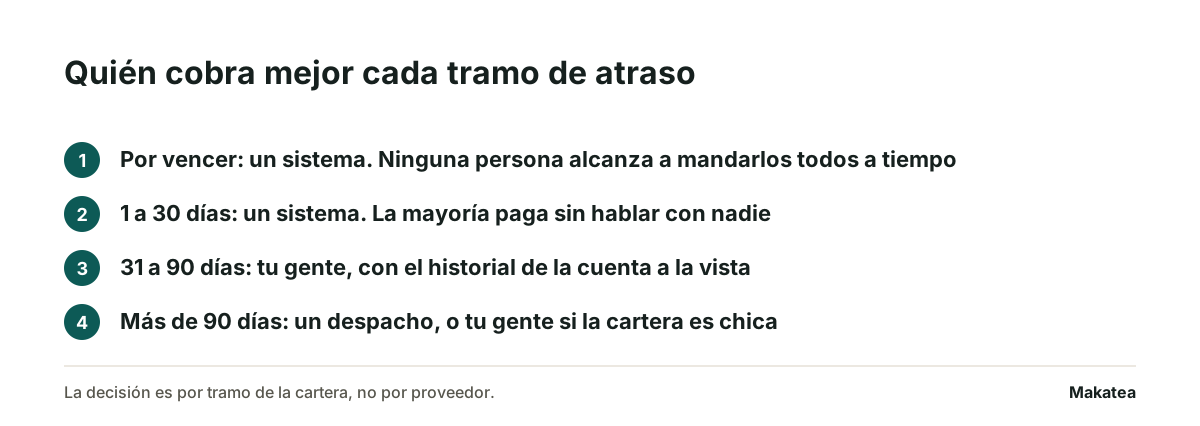
Puesto sobre la cartera real, el reparto se ve así. Los tramos se ajustan al ciclo de cada giro y el orden no cambia.
| Tramo | Qué necesita esa cuenta | Quién lo hace mejor |
|---|---|---|
| Por vencer | Un aviso con monto, fecha y forma de pago | Un sistema. Ninguna persona alcanza a mandarlos todos a tiempo |
| 1 a 30 días | Un recordatorio y facilidad para pagar | Un sistema. La mayoría paga sin hablar con nadie |
| 31 a 90 días | Una conversación y un acuerdo por escrito | Tu gente, con el historial de la cuenta a la vista |
| Más de 90 días | Negociación caso por caso y tiempo dedicado | Un despacho, o tu gente si la cartera es chica |
Haz el reparto antes de cotizar
Si nunca has hecho ese reparto, hazlo antes de cotizar nada. Cómo se arma está en antigüedad de saldos. Una cartera de cobro mensual sana suele tener la mayor parte del saldo en los dos primeros renglones, y contratar un despacho para eso es pagar comisión por dinero que iba a entrar de todos modos.
Lo que se entrega junto con la cartera
Aquí está la diferencia que ningún comparativo menciona. En cobro recurrente el deudor es un cliente vigente. La familia sigue inscrita en el colegio. El socio sigue entrando al gimnasio. El vecino sigue viviendo en el condominio. Un despacho está diseñado para una relación que ya se rompió, y tu tramo de 15 días no es esa relación.
Tres cosas más que el saldo
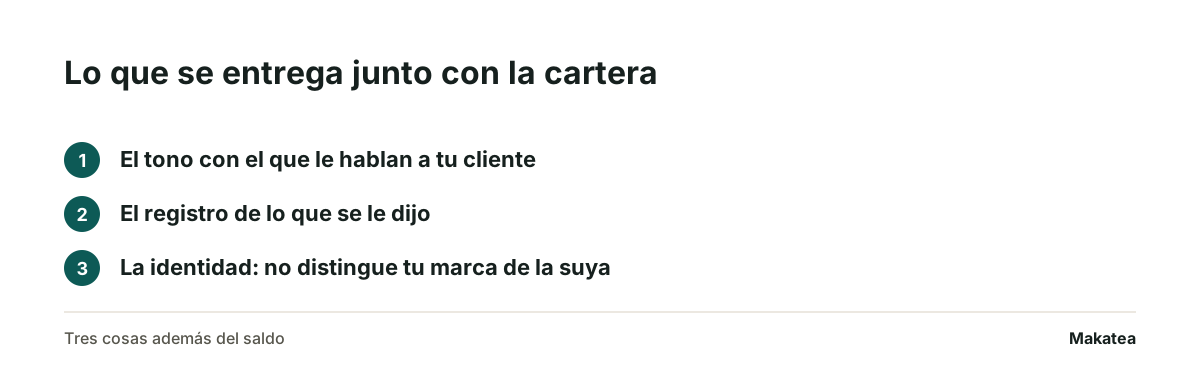
Cuando entregas una cuenta, entregas tres cosas más que el saldo.
- El tono. El despacho cobra igual para todos sus clientes y el tuyo hereda ese tono. Un mensaje que funciona con una tarjeta de crédito castigada suena distinto en la puerta de una escuela.
- El registro. Lo que se le dijo a tu cliente queda del otro lado y te llega en un corte semanal o mensual. Cuando ese cliente te llame a ti, no vas a saber qué le dijeron.
- La identidad. El cliente no distingue entre tu marca y quien le escribe de tu parte. Lo que haga el despacho lo va a recordar como algo que hiciste tú.
Eso no vuelve malo al despacho. Vuelve caro entregarle el tramo equivocado.
Si tu crédito está regulado, tercerizar no te releva
Cuando quien cobra es una entidad financiera, la ley separa la tarea de la responsabilidad. La Ley para la Transparencia y Ordenamiento de los Servicios Financieros, en sus artículos 17 Bis 1 a 17 Bis 4, obliga a la entidad a tener a disposición de sus clientes los datos de identificación de los despachos externos que cobran por ella, a mantenerlos actualizados y a supervisar constantemente lo que esos despachos hacen. De ahí cuelga el REDECO, el Registro de Despachos de Cobranza que administra la CONDUSEF.
- La entidad registra a sus despachos y actualiza el dato cada mes, o valida que no cambió.
- La queja se presenta contra la entidad financiera, no contra el despacho. Así lo dice el propio portal del REDECO.
- El pago sólo puede hacerse a la entidad que otorgó el crédito. Un despacho que pide que le paguen a él está haciendo algo que la norma prohíbe de forma expresa.
La cuenta de la comisión
Un despacho cobra un porcentaje de lo que recupera y un sistema cobra por usarlo. Suena a favor del despacho porque no pagas si no recuperas. El problema aparece cuando le asignas cuentas de pocos días de atraso: pagas comisión sobre pagos que llegaban solos con un recordatorio. Cómo se calcula ese porcentaje y sobre qué base está en qué es una comisión por éxito en cobranza.
| Concepto | Despacho externo | Sistema |
|---|---|---|
| Cómo se cobra | Porcentaje de lo recuperado | Cuota por usar la herramienta, sin importar cuánto entre |
| Sobre qué cobra | Sobre todo lo que entra de las cuentas asignadas | Sobre nada de lo que entra |
| Qué pasa con lo que se cobraba solo | También paga comisión si la cuenta estaba asignada | Entra completo |
| Qué te queda de cada gestión | Un corte con el resultado | El historial de la cuenta, contacto por contacto |
Los sistemas que se comparan contra un despacho
Revisado en el sitio de cada proveedor el 14 de septiembre de 2026.
Con agentes y llamada
Moonflow publica 399, 499 y 1,999 dólares al mes y cobra el uso de WhatsApp, SMS y telefonía aparte. Colektia llega hasta cartera castigada y no publica precio.
De cobro recurrente
Makatea cubre el tramo corriente y el atraso corto por 119, 219 o 349 dólares al mes. No negocia ni cobra por ti, y por eso no sustituye a un despacho en el tramo viejo.
Cuándo un despacho sí es la respuesta
Hay cuatro situaciones donde la respuesta correcta es un tercero y ningún sistema la sustituye.
- La cuenta pasó de 90 o 120 días y dejó de moverse con cualquier aviso.
- El deudor ya no es cliente y no hay relación que cuidar.
- Hace falta visita domiciliaria o gestión presencial.
- Tu equipo no tiene a nadie que pueda dedicarle horas al tramo alto.
Fuera de esos casos, lo que baja la cartera no es quién insiste después. Es que el aviso previo haya salido completo y a tiempo.
Qué es y qué no es una alternativa a un despacho de cobranza
Mucha gente llega a esta decisión buscando una alternativa a un despacho de cobranza, y conviene ser exacto con esa palabra. Un sistema no sustituye al despacho en el tramo alto. Lo que hace es quitarle las cuentas que nunca debieron llegar ahí, que en cobro recurrente son la mayoría.
La alternativa no es otro que insista mejor
Puesto de otro modo, la alternativa no es contratar a otro que insista mejor. Es mover el trabajo hacia el aviso previo y el recordatorio temprano, donde no hace falta que nadie negocie y donde una comisión sobre lo recuperado no tiene nada que hacer. Si después de ese cambio te queda tramo de más de noventa días, ahí el despacho sigue siendo la respuesta correcta.
Las seis preguntas antes de firmar con un despacho
- Si mi crédito es regulado, ¿voy a registrarte en el REDECO y con qué datos?
- ¿Con qué números telefónicos y desde qué correos van a contactar a mis clientes?
- ¿Qué dice exactamente el primer mensaje o la primera llamada?
- ¿Cómo me entregas el registro de cada gestión, y cada cuánto?
- ¿A dónde le vas a pedir a mi cliente que pague?
- ¿Qué pasa con las cuentas que no recuperas y cuándo me las regresas?
Si alguna respuesta es vaga, esa vaguedad va a llegarle a tu cliente con tu nombre. Las mismas preguntas sirven para cualquier herramienta, incluida la nuestra.
Dónde entra Makatea
Makatea no es un despacho de cobranza y no cobra a nombre de nadie. Ordena tus cargos por antigüedad, manda el aviso de cada tramo por WhatsApp y correo con el calendario que tú defines, guarda el acuse de entrega y deja el historial de cada cuenta a la vista de quien la trabaje. Cuando registras un pago, los avisos de esa cuenta se detienen.
Makatea recuerda, registra y comunica. No mueve tu dinero, no resguarda fondos y no califica crédito. Si aun así decides mandar el tramo alto a un despacho, le mandas menos cuentas y con el registro completo de lo que ya se intentó. Qué es exactamente esa figura y con qué se confunde está en qué es un despacho de cobranza. Puedes ver el detalle en la plataforma o revisar la cuenta de horas contra una hoja de cálculo en Excel y WhatsApp contra un sistema de cobranza. El costo de este lado es una renta fija y está publicado: Essential 119 dólares al mes, Momentum 219 y Scale 349, con 14 días gratis sin tarjeta, en precios.
Preguntas frecuentes
¿Puedo tener un sistema y un despacho al mismo tiempo?
Sí, y es lo más común cuando la cartera ya tiene tramo alto. El sistema trabaja de por vencer a 90 días y el despacho recibe sólo lo que pasó de ahí, con el historial de lo que ya se intentó.
¿Un despacho puede cobrar una colegiatura o una cuota de condominio?
Sí. Lo que cambia es el marco: sin crédito regulado de por medio no hay registro en el REDECO ni supervisión de CONDUSEF, y las reglas que aplican son las de protección al consumidor y las de datos personales.
¿Qué porcentaje cobra un despacho de cobranza?
Varía por tramo y por tipo de cartera, y sube conforme la deuda envejece. Lo que conviene revisar no es sólo el porcentaje sino sobre qué cuentas se aplica: una comisión baja sobre cartera de pocos días sale más cara que una alta sobre cartera de un año.
¿Quién responde si el despacho trata mal a mi cliente?
Tú. En crédito regulado está escrito: la queja se presenta contra la entidad financiera y es ella la que debe atenderla. Fuera de ese marco la consecuencia no es una sanción sino un cliente que se va.
¿Hay una alternativa a un despacho de cobranza?
Sí, y depende del tramo. Para cartera de pocos días la alternativa es un sistema que mande el aviso antes del vencimiento y registre el pago, porque ahí no hay nada que negociar. Para cartera de más de noventa días no hay sustituto real: eso se trabaja caso por caso con una persona, dentro o fuera de tu equipo.
¿Conviene tercerizar para no contratar personal de cobranza?
Sólo si tu cartera vive en el tramo alto. En cobro recurrente el trabajo grande está en el aviso previo y el recordatorio temprano, que no necesita personal sino calendario.
¿Qué le pido a un despacho al terminar el contrato?
El registro de cada gestión por cuenta, los acuerdos firmados con tus clientes y la devolución de las cuentas no recuperadas. Sin eso, la cartera vuelve a empezar de cero.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Excel y WhatsApp contra un sistema de cobranza: hasta cuántas cuentas aguanta la hoja
No es que Excel sea malo. Es que a cierta cantidad de cuentas se vuelve un puesto de trabajo completo.
Antigüedad de saldos: cómo se arma y qué decisión sale de cada tramo
Un corte por días de atraso que no cambia a quién le escribes mañana es un reporte de contabilidad, no de cobranza.
Qué preguntarle a cualquier software de cobranza antes de contratarlo
Un demo enseña lo que el sistema hace bien. Las preguntas que importan son las que revelan lo que no hace.
Plataforma que cobra el dinero o plataforma que lo recuerda: cuál necesitas
«Cobranza» nombra dos productos distintos. Uno mueve el dinero y el otro te dice a quién seguir.
Qué es una comisión por éxito en cobranza
Se paga sobre el dinero que entra, no por el trabajo. Eso cambia qué cuentas conviene entregar.
¿Cuándo entra un despacho de cobranza en 2026, y con qué se confunde?
Cobra por cuenta de otro y casi siempre sobre lo que recupera. Entra en el tramo alto de la cartera, no en el aviso del mes.