Plataforma que cobra el dinero o plataforma que lo recuerda: cuál necesitas
· 5 min de lectura · actualizado el 14 de septiembre de 2026
Necesitas una plataforma que cobre el dinero si el problema es que tu cliente no tiene por dónde pagarte. Necesitas una que lo recuerde si el problema es que sí tiene por dónde y aun así no paga a tiempo. Las dos se anuncian con la palabra cobranza y hacen cosas distintas. La primera procesa el pago y toca fondos de terceros. La segunda manda el aviso, registra lo que pasó y ordena a quién seguir primero.
La mayoría de las organizaciones que cobran cada mes tiene el segundo problema y compra el primero.
Las dos categorías, con la misma palabra en la portada
| Qué mira | La que cobra el dinero | La que lo recuerda |
|---|---|---|
| Qué hace | Procesa el pago y lo deposita | Avisa, registra y da seguimiento |
| Qué toca | Fondos de tus clientes | Datos y mensajes |
| Cómo cobra su servicio | Por transacción o por porcentaje de lo que pasa | Renta fija al mes por el tamaño del padrón |
| Qué necesita de ti | Un contrato con condiciones de dispersión | Tu padrón con fechas y montos |
| Qué pasa si te vas | Cambias de canal de pago | Te llevas el historial |
La pregunta que decide
¿Dónde se atora hoy el dinero?
Si tus clientes te piden una liga de pago y no la tienes, o pagan en efectivo y alguien va al banco, lo que falta es canal de pago. Eso lo resuelve un procesador o tu propio banco.
Si tus clientes ya tienen cómo pagarte y el cobro se atrasa igual, lo que falta no es canal. Falta que alguien avise antes de la fecha, que el pago quede registrado el día que entra y que la lista de la mañana diga a quién seguir.
¿Quién concilia hoy?
Casi todo el trabajo invisible de cobrar está aquí. Entra un depósito y alguien tiene que saber de quién es y aplicarlo a un cargo. Una plataforma que procesa el pago concilia lo que pasó por ella. Lo que se pagó por transferencia, en ventanilla o en efectivo sigue siendo tuyo. La mecánica está en qué es la conciliación de pagos.
Lo que cambia en el contrato
Tocar dinero de terceros no es una función más. Cambia el tipo de proveedor y cambia lo que firmas.
- Quién resguarda el dinero mientras va en camino. Si el proveedor recibe el pago de tu cliente y te lo deposita después, hay un tramo donde ese dinero no está ni contigo ni con él. Eso se pregunta antes de firmar.
- Qué pasa si el proveedor falla. Un sistema de avisos caído te cuesta un día de recordatorios. Un canal de pago caído te cuesta el día de cobro del mes.
- Cómo sales. El canal de pago se cambia con aviso a tus clientes. El historial de cobranza se pierde si no lo puedes exportar.
Ninguna de las dos es mejor. Son responsabilidades distintas y conviene saber cuál estás contratando.
Cómo se ve la diferencia en una demostración
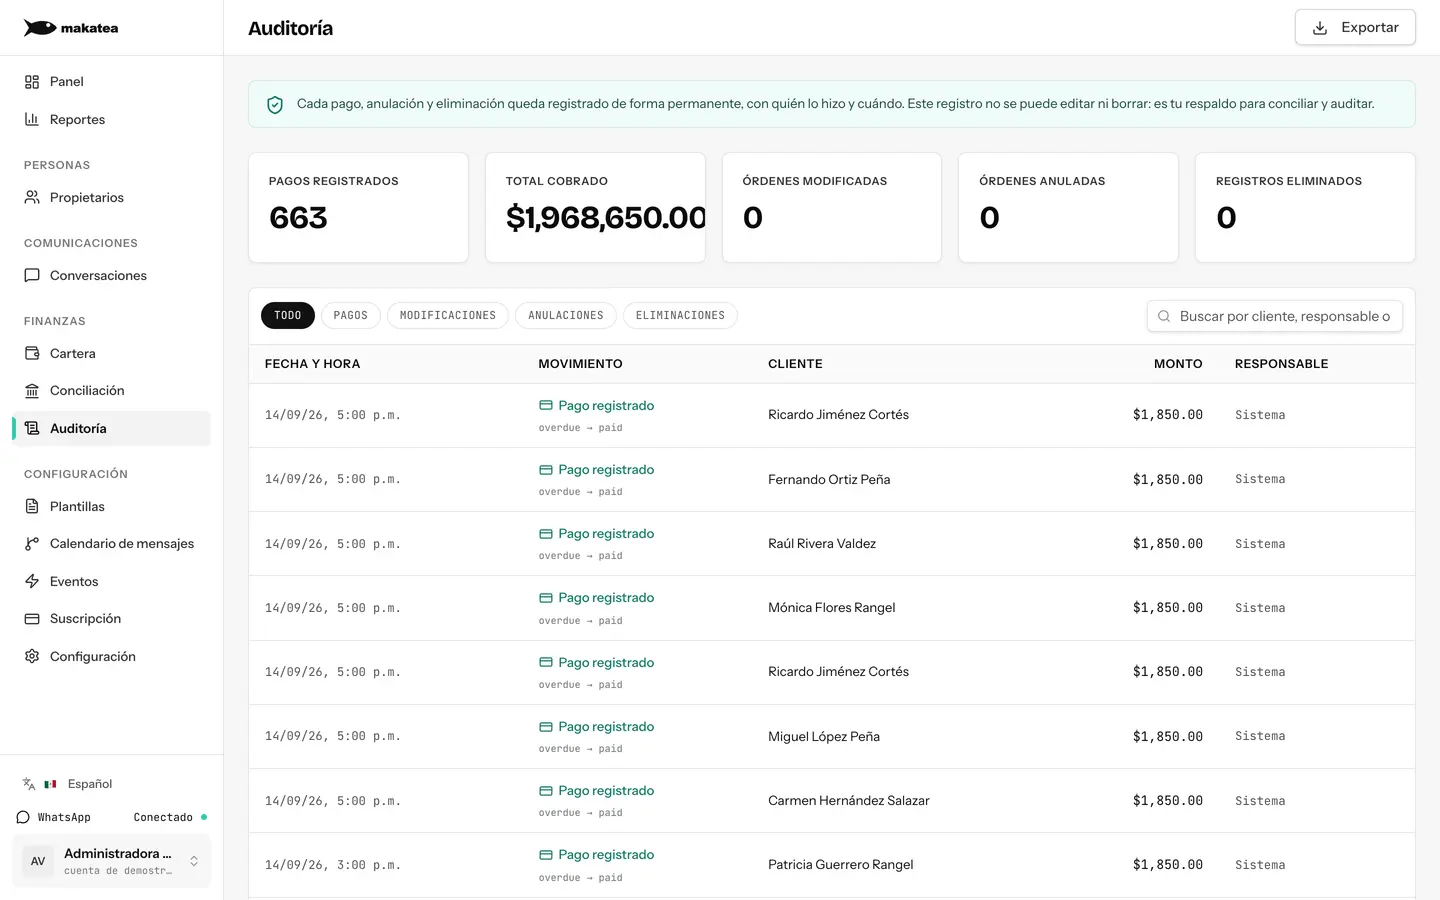
La forma rápida de saber cuál te están vendiendo es pedir dos pantallas. La primera es la de un pago que no pasó por la plataforma: una transferencia directa a tu banco o un depósito en ventanilla. Si esa pantalla no existe, lo que tienes enfrente es un canal de pago.
La segunda es la lista del día. Quién debe, desde cuándo y a quién le toca aviso hoy. Un procesador de pagos casi nunca la tiene, porque su trabajo termina cuando el dinero entra. Ahí la diferencia deja de ser una discusión de palabras.
Qué más conviene pedir en una demostración está en qué buscar en un software de cobranza.
Quién está de cada lado, hoy
La frontera se ve mejor con nombres, y con lo que cada una publica de su propio precio. Cada opción se revisó en el sitio de su proveedor el 14 de septiembre de 2026, y cada dato va con su liga. Donde dice que no publica el precio, quiere decir eso y nada más: que no lo publica, no que no lo tenga.
Las que cobran el dinero
Savio recibe el pago y publica comisiones de 3.6%, 3.4% o 3.2% más 3 pesos por tarjeta según el plan. Recaudo publica 499, 1,499 y 4,999 pesos al mes más comisión por transacción. Mattilda recibe y además adelanta la colegiatura, y Cometa procesa tarjeta, transferencia y efectivo. Ninguna de las dos últimas publica precio.
Las que sólo recuerdan
Moonflow orquesta la comunicación, comparte links de pago y no procesa el dinero, con planes desde 399 dólares al mes. Colektia negocia y tampoco lo procesa. Makatea manda el aviso y registra el pago por 119, 219 o 349 dólares al mes, con catorce días gratis sin tarjeta.
Casi siempre se usan las dos
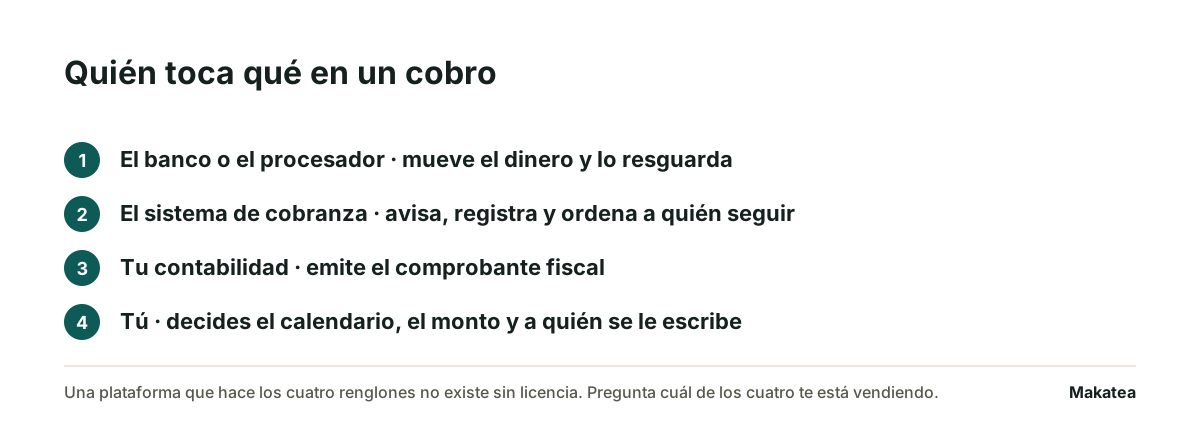
El arreglo normal en cobro recurrente son dos piezas separadas. El banco o el procesador recibe el dinero. El sistema de cobranza sabe quién debe qué, avisa antes de la fecha y registra el pago cuando entra. Separarlas también te deja cambiar una sin tocar la otra.
Lo que no existe es una plataforma que haga las dos cosas sin estar autorizada para manejar fondos. Si un proveedor te ofrece todo junto, la pregunta útil es bajo qué figura resguarda ese dinero y quién se lo permite.
Dónde entra Makatea
Makatea es del segundo tipo. Guarda el calendario de cobro de cada cliente, manda el aviso por WhatsApp y correo, registra promesas y pagos, cuadra contra lo que tú reportas y ordena a quién seguir primero. El mapa de la categoría completa, con quién hace qué, está en mejores plataformas de cobranza en México. Los planes empiezan en 119 dólares al mes con 14 días gratis sin tarjeta, en precios.
La frontera es literal. Makatea recuerda, registra y comunica. No mueve dinero, no resguarda fondos, no califica crédito y no es despacho de cobranza. Qué incluye está en la plataforma y cómo se protege la información, en seguridad.
Preguntas frecuentes
¿Makatea procesa el pago de mis clientes?
No. Makatea recuerda, registra y comunica. El pago entra por tu banco o por el canal que ya uses, y tú lo registras para que los recordatorios de ese cargo se detengan.
¿Puedo usar las dos cosas a la vez?
Sí, y es lo normal. El canal de pago recibe el dinero y el sistema de cobranza se encarga del calendario, del aviso y del registro.
¿Cuál conviene si mis clientes pagan en efectivo?
La que lo recuerda. Un procesador no te ayuda con un pago que nunca pasó por él, y el trabajo que queda es avisar antes de la fecha y registrar el depósito cuando llegue.
¿Cómo cobra su servicio cada una?
La que procesa el pago cobra por transacción o por un porcentaje, porque su costo crece con el dinero que pasa. La que lo recuerda cobra una renta fija al mes, porque su costo crece con el número de cuentas.
¿Qué le pregunto a un proveedor que toca el dinero?
Bajo qué figura está autorizado para resguardar fondos de terceros, cuántos días tarda el depósito y qué pasa con tu cobro del mes si su servicio se cae.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Qué es la conciliación de pagos y con qué se confunde
Cobrarle a quien ya pagó cuesta más caro que no cobrarle a quien debe. La conciliación es lo que cierra ese hueco.
Las mejores plataformas de cobranza en México en 2026, según para qué las necesitas
No hay una mejor para todos: hay siete formas de cobrar por la cobranza. La lista separa nueve plataformas por modelo, giro y canal, con Makatea adentro.
Qué preguntarle a cualquier software de cobranza antes de contratarlo
Un demo enseña lo que el sistema hace bien. Las preguntas que importan son las que revelan lo que no hace.
Makatea o Savio: cobrar facturas no es lo mismo que cobrar una cuota que se repite
Una gira alrededor de la factura y del banco. La otra, alrededor de la cuota que vuelve cada mes igual.