Antigüedad de saldos: cómo se arma y qué decisión sale de cada tramo
· 8 min de lectura · actualizado el 14 de septiembre de 2026
La antigüedad de saldos se arma tomando cada cargo que ya venció, contando los días entre su fecha de vencimiento y la fecha de corte, y agrupando esos cargos en tramos. La unidad es el cargo, no el cliente. Dos errores la vuelven inútil antes de empezar: contar los días desde la fecha de emisión, y copiar los tramos de 30, 60 y 90 días que traen los manuales de contabilidad. En un cobro que se repite cada mes, esos tramos esconden el ciclo completo.
El reporte no sirve para saber cuánto te deben. Para eso está el saldo total. Sirve para repartir el trabajo de la semana y para saber qué parte de tu cartera se está envejeciendo mientras el total se ve estable.
Los tres datos que necesita cada cargo
Antes del reporte va la lista, y la lista necesita tres columnas por cargo. Si tu archivo sólo trae cliente y monto, no hay corte que armar.
- Identificador del cargo. Un cliente puede tener varios y cada uno vive su propia vida.
- Fecha de vencimiento. La fecha en que ese cargo se volvió exigible, no la fecha en que lo emitiste.
- Saldo pendiente. Lo que falta, no el monto original. Un pago parcial cambia el saldo y no cambia el tramo.
A eso se le suma un dato del reporte y no de los cargos: la fecha de corte. Todo el cálculo se hace contra ella.
La fecha que se usa es la de vencimiento
Un cargo tiene por lo menos tres fechas y sólo una sirve aquí. La de emisión es cuando lo generaste. La de registro es cuando entró a tu sistema. La de vencimiento es cuando el cliente tenía que haber pagado, y es la única que mide atraso.
Un ejemplo con fechas
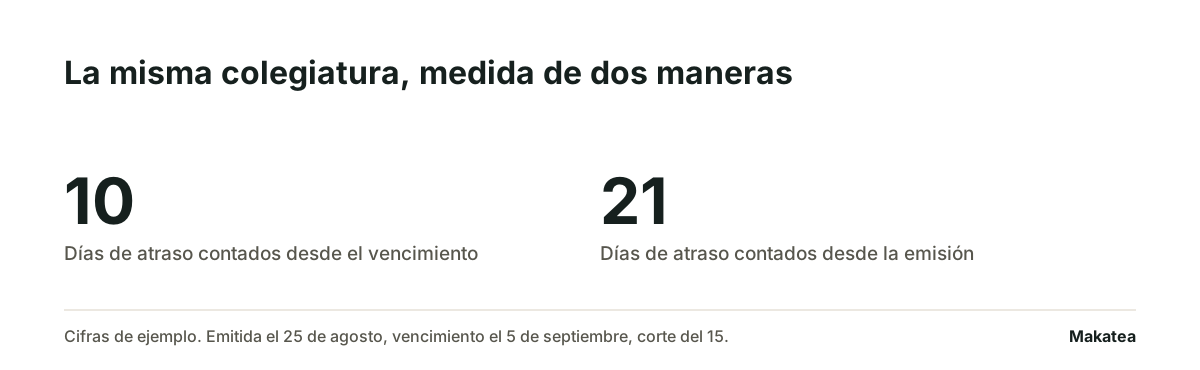
Una colegiatura emitida el 25 de agosto con vencimiento el 5 de septiembre, vista en un corte del 15 de septiembre, lleva 10 días de atraso. No 21. Medir desde la emisión envejece toda la cartera por el plazo que tú mismo diste, y llena el tramo alto de cargos que apenas se pasaron de la fecha. La consecuencia práctica es que le mandas un documento formal a alguien que se atrasó una semana.
El cargo es la unidad, no el cliente
Un cliente con tres mensualidades sin pagar aparece en tres tramos distintos. Sumar sus tres cargos al tramo más viejo exagera el problema. Ponerlos todos en el más nuevo lo esconde. Cada cargo va a su tramo por su propia fecha de vencimiento.
Las dos lecturas del mismo reporte
De ahí salen las dos lecturas del mismo reporte. Por tramo dice cuánto saldo hay en cada rango de atraso y cuánto trabajo implica. Por cliente dice quién arrastra varios cargos seguidos, que es una señal distinta de la de quien se atrasó una vez. La segunda lectura es la que decide a quién llamas.
Los tramos de 30 días no sirven en cobro mensual
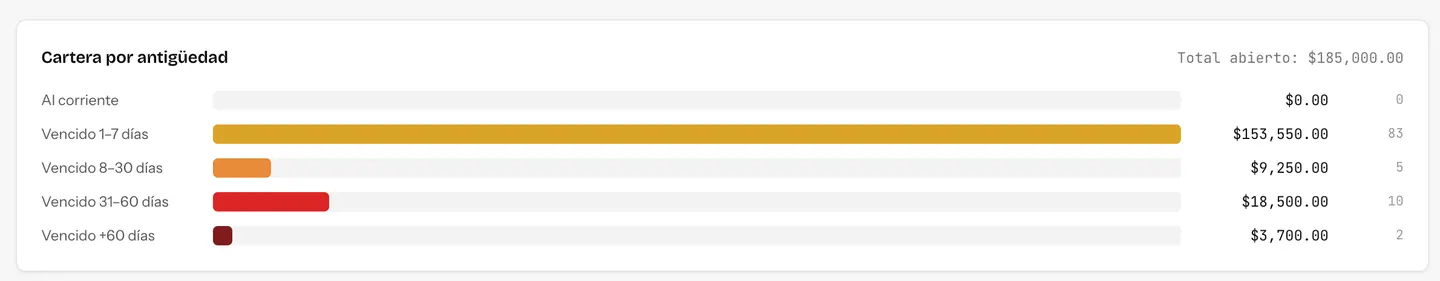
El corte de 30, 60 y 90 días viene de la factura a empresas con crédito a 30 días, donde el primer tramo es el plazo normal y nadie espera cobrar antes. En un cobro que se repite cada mes ese primer tramo se traga el ciclo entero: para cuando un saldo aparece en el tramo de 31 a 60 días, ya generaste el cargo siguiente y perdiste el mes.
| Ciclo de cobro | Tramos que sirven | Por qué |
|---|---|---|
| Mensual | 1 a 7, 8 a 15, 16 a 30, 31 a 60, más de 60 | La decisión cambia tres veces dentro del mismo mes |
| Quincenal | 1 a 5, 6 a 10, 11 a 20, más de 20 | Con quince días de ciclo, un tramo de 30 llega siempre tarde |
| Anual o semestral | 1 a 30, 31 a 90, 91 a 180, más de 180 | El contacto es poco frecuente y el saldo aguanta más tiempo antes de enfriarse |
| Factura a empresa con crédito a 30 días | 1 a 30, 31 a 60, 61 a 90, más de 90 | Aquí sí. Es el caso para el que se diseñó ese corte |
En cobro anual el reporte contesta otra pregunta
El renglón anual de esa tabla merece una advertencia. Con un solo cargo al año, la antigüedad de saldos deja de servir para repartir el trabajo de la semana. La lista de vencidos es casi la misma el lunes y el jueves, así que el corte se lee una vez al mes y no cada semana.
El trabajo va antes del vencimiento
El trabajo de un cobro anual ocurre antes del vencimiento y no después. Los tramos siguen sirviendo para decidir qué se hace con cada saldo viejo, pero la cifra que mueve el año es cuánta gente renovó a tiempo. Un giro que cobra así está en cobranza para clubes y asociaciones.
Qué decisión sale de cada tramo
Esta es la columna que justifica el reporte. Cada tramo concentra un tipo de problema distinto y por eso pide una acción distinta.
| Tramo | Qué suele haber ahí | Qué se hace |
|---|---|---|
| Por vencer | Nada malo todavía | Aviso previo con monto, fecha y forma de pago |
| 1 a 7 días | Olvido | Recordatorio de atraso en tono neutro, sin intervención de nadie |
| 8 a 15 días | Fricción. Referencia equivocada, pago no registrado, método de pago vencido | Revisar la conciliación antes de escribir, y resolver el trámite en lugar de insistir |
| 16 a 30 días | Decisión pendiente del cliente | Conversación de una persona, no un aviso automático |
| 31 a 60 días | Capacidad de pago | Propuesta de convenio por escrito, con fechas y montos |
| Más de 60 días | Cuenta que se enfrió | Cierre del ciclo según tu política, con documento formal y acuse |
Si todos los tramos terminan igual, el corte no sirve
Si las seis filas de tu reporte terminan en la misma acción, el corte no está haciendo nada. Un corte por antigüedad que no cambia a quién le escribes mañana es un reporte de contabilidad. Los tramos aplicados a un caso concreto están en cómo cobrar colegiaturas atrasadas.
Lo que se mira entre un corte y el siguiente
Una foto sola no dice casi nada. El reporte se vuelve útil cuando lo comparas con el de la semana pasada, y ahí hay cuatro movimientos que valen la pena.
- Cuánto entró al primer tramo. Es el cargo del ciclo que no se pagó a tiempo. Sube cuando el aviso previo no salió completo.
- Cuánto pasó de un tramo al siguiente. Es lo que no cobraste en la semana. De los cuatro, es el que más dice.
- Cuánto salió por pago, tramo por tramo. Recuperar en el tramo de 8 días y recuperar en el de 60 no cuesta lo mismo ni se celebra igual.
- Cuánto salió sin pago. Cancelaciones, notas de crédito y bajas. Si ese renglón crece en silencio, el reporte se está limpiando solo y nadie lo decidió.
Los dos datos que echan a perder el corte
- Pagos que entraron y no se registraron. Inflan todos los tramos a la vez. El costo real no es el reporte, es el mensaje de cobro que le llega a alguien que ya pagó, porque a partir de ahí esa persona ignora todos tus avisos. La conciliación se revisa antes de correr el corte, no después.
- Cargos que nunca se generaron. Bajan el reporte y se ven como buen mes. El cliente al que dejaste de generarle su cargo no aparece como moroso: desaparece del reporte, y con él desaparece el ingreso.
El tercero, más chico: el pago parcial
Hay un tercero más chico y muy frecuente: el pago parcial. Un cargo cubierto a la mitad se queda en su tramo con el saldo que falta. Moverlo al tramo más nuevo porque entró algo de dinero es así como un saldo de 90 días termina cumpliendo un año sin envejecer nunca.
La antigüedad de saldos y la morosidad se confunden seguido y no son lo mismo. La diferencia está en qué es la morosidad.
Qué herramienta arma este corte por ti
El corte se puede armar en hoja, en el sistema contable o en una plataforma de cobranza. Cada opción se revisó en el sitio de su proveedor el 14 de septiembre de 2026, y cada dato va con su liga. Donde dice que no publica el precio, quiere decir eso y nada más: que no lo publica, no que no lo tenga.
En el sistema contable
Siigo Aspel publica SAE en 1,108 pesos al mes y COI en 559, sin IVA. Da antigüedad de saldos con tramos de treinta días, que es justo lo que no sirve en cobro mensual.
En una plataforma de cobranza
Moonflow publica desde 399 dólares al mes y Debitia no publica precio. Las dos traen el corte y además la gestión del tramo, que es lo que justifica su tamaño.
En una plataforma de cobro recurrente
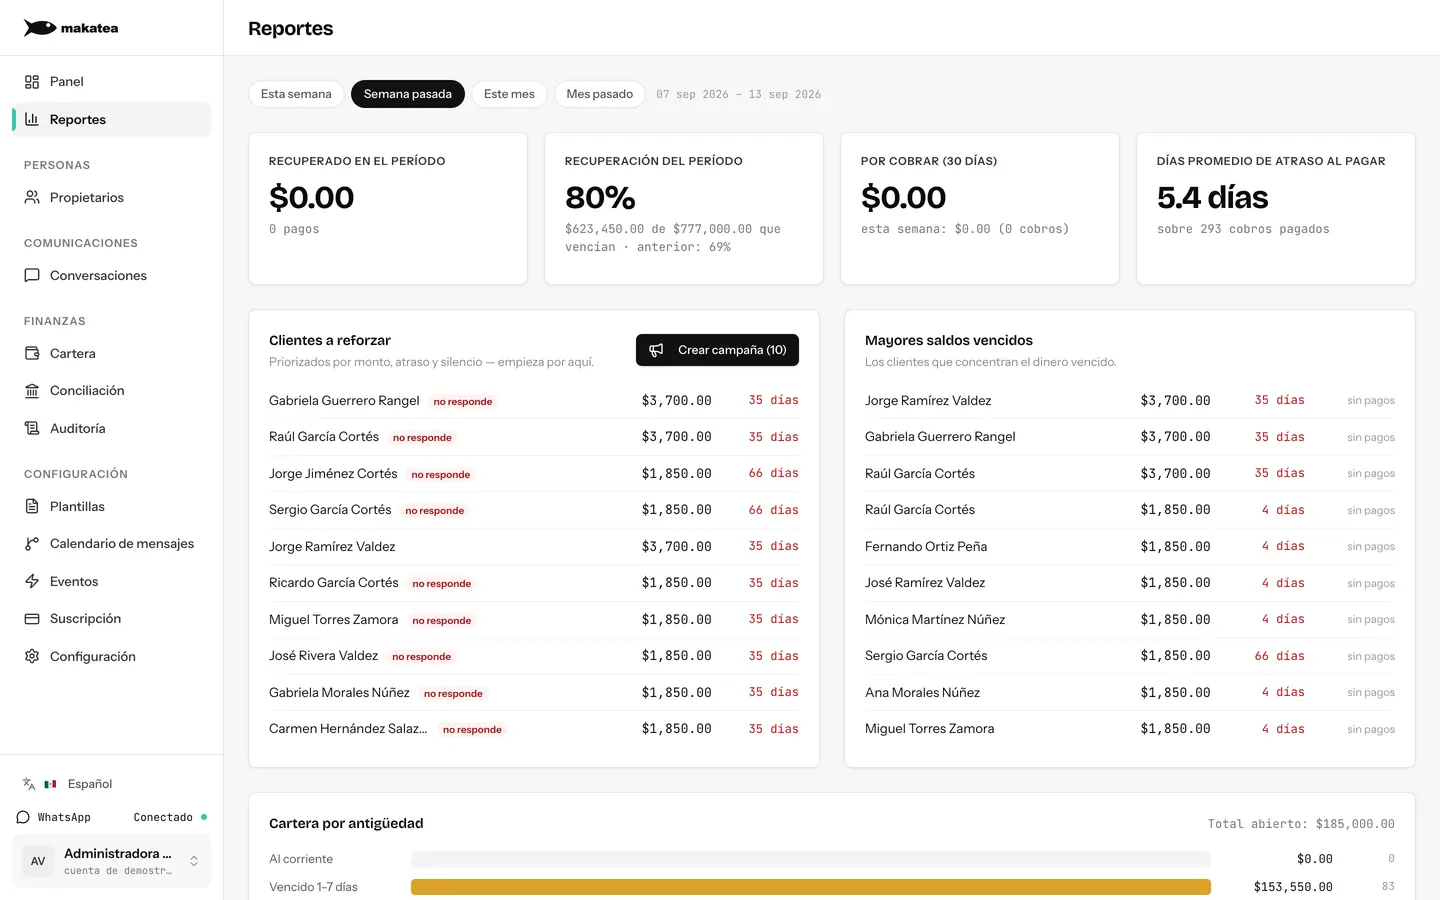
Makatea corta en uno a siete, ocho a treinta, treinta y uno a sesenta y más de sesenta días, que son los tramos de este artículo. Cuesta 119, 219 o 349 dólares al mes, con catorce días gratis sin tarjeta.
Dónde entra Makatea
Makatea arma el corte con tus propios cargos y sus fechas de vencimiento, con los tramos que tú definas y no con los de un manual. Manda el aviso que le toca a cada tramo por WhatsApp y correo, registra los pagos que reportas y saca del corte lo que ya se pagó, para que el reporte de la semana siguiente no arrastre lo de la anterior.
La frontera es literal. Makatea recuerda, registra y comunica. No mueve tu dinero, no resguarda fondos y no califica crédito. Puedes ver el detalle en la plataforma o revisar las preguntas frecuentes.
Preguntas frecuentes
¿Desde qué fecha se cuentan los días de atraso?
Desde la fecha de vencimiento del cargo. No desde la de emisión ni desde la de registro en tu sistema. Contar desde la emisión envejece toda la cartera por el plazo que tú mismo diste.
¿Cada cuándo se corre el corte?
Una vez por semana, el mismo día siempre. Dos cortes de la misma cartera en días distintos no se comparan, y lo que se lee es justamente el movimiento entre un corte y el siguiente.
¿Sirven los tramos de 30, 60 y 90 días?
Para factura a empresa con crédito a 30 días, sí, porque para eso se diseñaron. Para un cobro mensual, no: el primer tramo se traga el ciclo completo y te avisa del problema cuando ya generaste el cargo siguiente.
¿Un mismo cliente puede aparecer en dos tramos?
Sí, y es lo normal cuando arrastra varios meses. Cada cargo va a su tramo por su propia fecha de vencimiento, y aparte se mira cuántos cargos acumula esa persona.
¿Qué hago con un pago parcial?
El cargo se queda en su tramo con el saldo que falta. Moverlo al tramo más nuevo porque entró algo de dinero es lo que hace que un saldo viejo nunca se vea viejo.
¿La antigüedad de saldos es lo mismo que la morosidad?
No. La morosidad es una proporción del saldo vencido frente al total exigible. La antigüedad de saldos reparte ese mismo saldo vencido por días de atraso, que es lo que permite decidir qué hacer con cada parte.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
A quién cobrar primero cuando no alcanzas a cobrarle a todos
Ordenar la cartera de mayor a menor manda la única hora del día al saldo que menos se mueve.
¿Cómo registro una promesa de pago en 2026? Los seis campos y el día que vence
El registro no es la nota de la llamada. Es la cita que alguien tiene que abrir el día que el compromiso vence.
Qué es la morosidad y con qué se confunde
Un pago que venció y no entró. Como indicador, la parte de tu cartera que está vencida a una fecha de corte.
Qué es el DSO o días de cartera
El DSO se diseñó para factura a empresas. En cuota mensual con fecha fija casi no se mueve.