Ejemplos de cuentas por cobrar: cuatro casos con números y el registro de cada uno
· 10 min de lectura
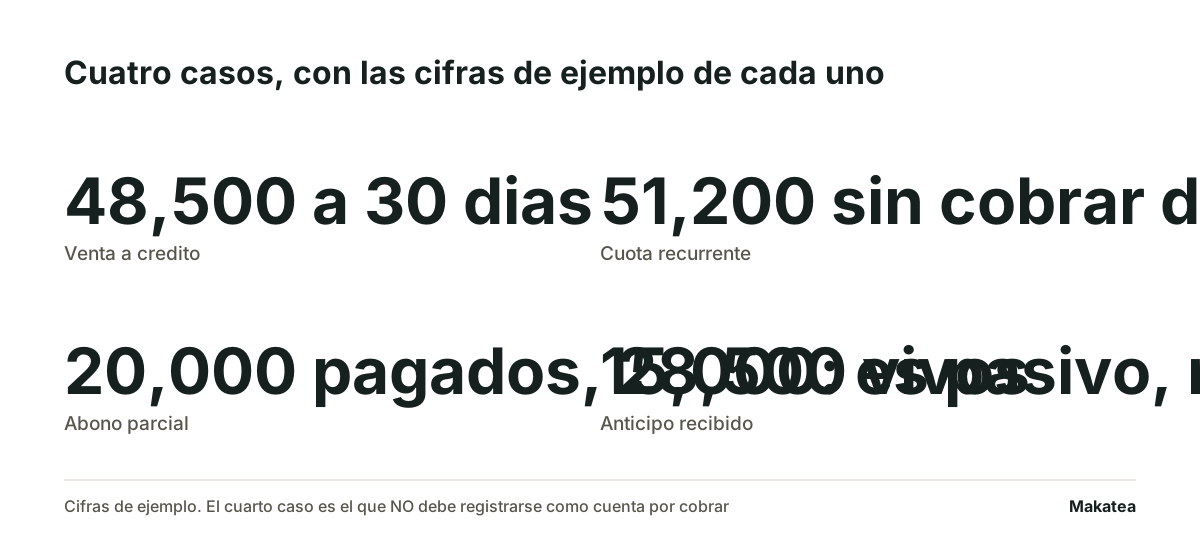
Una cuenta por cobrar nace cuando ya entregaste y todavía no te pagan. El ejemplo más simple: vendes mercancía por 48,500 el 6 de noviembre con treinta días de plazo. Ese día no entró dinero, pero tienes un derecho de cobro por 48,500 y se anota como cuenta por cobrar contra el ingreso de la venta. El 6 de diciembre, cuando el cliente paga, el dinero entra a la cuenta de banco y la cuenta por cobrar se cancela. Los cuatro casos de abajo son los que se confunden en la práctica, con sus cifras y el renglón que mueve cada uno.
Las cifras son de ejemplo y están redondeadas para que se sigan a mano. El nombre exacto de cada cuenta y el tratamiento de los impuestos dependen del plan de cuentas y de la norma contable de cada país, y eso esta página no lo resuelve: lo revisa tu contador. Lo que sí es igual en todos lados es cuándo nace el derecho de cobro y cuándo deja de existir.
Caso 1 · Venta a crédito a treinta días
Es el caso de manual. Entregas, facturas y esperas. La cuenta por cobrar vive desde la entrega hasta el cobro, y su monto no cambia en el camino.
| Fecha | Qué pasó | Debe | Haber |
|---|---|---|---|
| 6 nov | Se entrega y se factura la venta por 48,500 | Cuentas por cobrar 48,500 | Ingresos por ventas 48,500 |
| 6 dic | El cliente transfiere los 48,500 | Banco 48,500 | Cuentas por cobrar 48,500 |
Caso 2 · Cuota recurrente de un padrón
Aquí está la diferencia que más se pasa por alto. Un colegio con 180 alumnos y una colegiatura de 3,200 no tiene una cuenta por cobrar de 576,000 al año. Tiene 180 cuentas por cobrar de 3,200 cada mes, y cada una nace el día que se devenga la colegiatura de ese mes, no el día en que se firmó la inscripción.
| Fecha | Qué pasó | Debe | Haber |
|---|---|---|---|
| 1 nov | Se devenga la colegiatura de noviembre de 180 alumnos | Cuentas por cobrar 576,000 | Ingresos por colegiaturas 576,000 |
| 10 nov | Pagan 164 alumnos | Banco 524,800 | Cuentas por cobrar 524,800 |
| 30 nov | Quedan 16 alumnos sin pagar | Saldo de cuentas por cobrar 51,200 |
Los 51,200 del último renglón son el número que importa, y no es el mismo que el ingreso del mes. Es lo que se quedó sin cobrar de un cargo que ya se reconoció como ingreso. Si el mes siguiente se devengan otros 576,000 y vuelven a quedar 51,200, el saldo no es 51,200: es 102,400 y va creciendo.
Caso 3 · El cliente abona una parte
El abono parcial es donde se rompen las hojas de cálculo, porque la cuenta por cobrar no se cancela: se reduce. Sobre la venta de 48,500 el cliente transfiere 20,000 el 20 de noviembre. El derecho de cobro sigue vivo por 28,500 y con la misma fecha de vencimiento original, no con una nueva.
| Fecha | Qué pasó | Debe | Haber |
|---|---|---|---|
| 6 nov | Venta a crédito | Cuentas por cobrar 48,500 | Ingresos por ventas 48,500 |
| 20 nov | Abono parcial del cliente | Banco 20,000 | Cuentas por cobrar 20,000 |
| 20 nov | Saldo pendiente del mismo derecho | Cuentas por cobrar 28,500 |
Dos errores de este caso cuestan dinero. Uno es marcar la factura como pagada porque entró un depósito. El otro es mandarle al cliente el recordatorio por los 48,500 completos después del abono: en el mejor de los casos contesta con el comprobante, y en el peor deja de contestar. Los textos para esta situación están en el mensaje para cobrar un pago incompleto.
Caso 4 · Lo que NO es una cuenta por cobrar
Es el error que más distorsiona un reporte y casi nunca se enseña con números. Un cliente te pide un trabajo de 60,000 y te deposita 15,000 de anticipo el 6 de noviembre. No tienes una cuenta por cobrar de 45,000: todavía no entregaste nada. Lo que tienes es una obligación de 15,000 con ese cliente, porque si no entregas tendrías que devolverlos.
| Situación | ¿Es cuenta por cobrar? | Por qué |
|---|---|---|
| Entregaste y no te han pagado | Sí | El derecho de cobro ya nació |
| Recibiste un anticipo y no has entregado | No | Es un pasivo: un anticipo de clientes |
| Firmaste el contrato y no has entregado ni facturado | No | No hay nada devengado todavía |
| Entregaste, no facturaste y el plazo de facturación no venció | Sí, como ingreso devengado | Se entregó. La factura es el documento, no el hecho |
Registrar como cuenta por cobrar un contrato firmado infla el activo y, peor, mete en la cartera a gente a la que no se le puede cobrar nada. El equipo de cobranza termina persiguiendo saldos que no existen y la antigüedad de saldos deja de servir para decidir.
Qué se hace con el saldo, una vez que está bien registrado
Se reparte por antigüedad y se decide por tramo. No se trata igual un saldo de siete días que uno de noventa, y la decisión en cada tramo es distinta: en el primero se avisa, en el segundo se pide una fecha, en el tercero se firma un convenio y en el cuarto se decide si vale seguir gastando en cobrarlo.
- Separa el saldo vencido del corriente. Son dos cifras distintas y se trabajan distinto
- Reparte el vencido por tramos: 1 a 30, 31 a 60, 61 a 90 y más de 90 días
- Revisa qué proporción del saldo total está en el tramo de más de 90. Ahí está el dinero que ya no se cobra solo
- Para cada tramo define una sola acción, no cuatro
Cómo se arma esa tabla está en antigüedad de saldos: cómo se arma, y qué hacer con lo más viejo en qué hacer con la cartera de más de 90 días. La definición y la mecánica general viven en la guía de cuentas por cobrar, y la hoja para llevarlas en el control de cuentas por cobrar.
Dónde se pierde el saldo correcto
Casi nunca en el asiento. Se pierde en el día que pasa entre el depósito y la anotación. Mientras ese día dura, el saldo que ve quien cobra no es el que existe, y el recordatorio que sale es el de una deuda que ya se pagó.
Makatea lleva cada cargo del padrón con su fecha y su saldo, manda el aviso de cada uno por WhatsApp y por correo, y se detiene en cuanto registras el pago. El abono parcial reduce el saldo y el siguiente aviso sale por lo que queda, no por el total. El dinero llega a tu propia cuenta: Makatea recuerda, registra y comunica, y no mueve dinero ni lo resguarda. El precio está en precios, con 14 días gratis sin tarjeta.
Gratis en Makatea: factura proforma · formato de factura gratis
Preguntas frecuentes
¿Qué es un ejemplo de cuenta por cobrar?
Una venta entregada y facturada por 48,500 con treinta días de plazo. El día de la entrega nace un derecho de cobro por 48,500 que se anota contra el ingreso, y se cancela el día en que el cliente paga.
¿Un anticipo de cliente es una cuenta por cobrar?
No. Es lo contrario: un pasivo. Recibiste dinero y todavía no entregaste, así que lo que tienes es una obligación con ese cliente, no un derecho de cobro contra él.
¿Cómo se registra un abono parcial?
Entra el dinero al banco y se reduce la cuenta por cobrar por el monto abonado. El saldo que queda conserva el vencimiento original, salvo que se firme un convenio que lo cambie.
¿Una cuota mensual de un padrón es una sola cuenta por cobrar?
No. Es una por cada integrante del padrón y por cada mes, y cada una nace el día en que se devenga ese mes. El saldo que importa es lo que quedó sin cobrar al cierre, no el ingreso del mes.
¿Cada cuándo conviene revisar el saldo por antigüedad?
Una vez al mes, al cierre, y siempre con la misma fecha de corte. Compararlo contra el mes anterior es lo que dice si la cartera está creciendo o bajando.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Antigüedad de saldos: cómo se arma y qué decisión sale de cada tramo
Un corte por días de atraso que no cambia a quién le escribes mañana es un reporte de contabilidad, no de cobranza.
Qué hacer con la cartera de más de 90 días
Mandar el mismo recordatorio por cuarto mes no es insistir, es dejar la cuenta donde está. A los 90 días cada cuenta toma una de cuatro salidas.
Makatea, software de cobranza recurrente por WhatsApp