Qué hacer con la cartera de más de 90 días
· 10 min de lectura
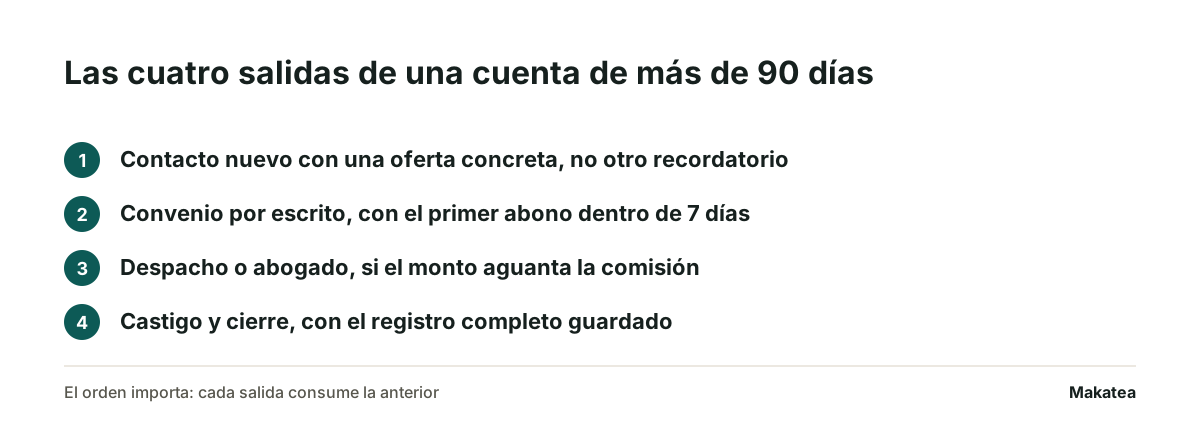
A los 90 días la cuenta ya pasó por toda tu secuencia de cobro y no funcionó, así que repetirla una cuarta vez no cambia nada. Lo que toca es decidir, cuenta por cuenta y con fecha, por cuál de cuatro salidas va: un contacto nuevo con una oferta concreta, un convenio por escrito, un despacho o un abogado, o el castigo y el cierre. Las cuatro son legítimas y la peor decisión es no tomar ninguna, porque una cuenta que vive en el tramo de más de 90 días sin decisión sigue costando trabajo y ya no produce.
Eso no se decide para el tramo completo. Dos cuentas de la misma antigüedad pueden ir por salidas distintas, y lo que las separa son tres datos que casi nunca están a la mano.
Los tres datos que hay que tener antes de decidir
Sin estos tres, cualquier decisión es a ciegas. Conviene sacarlos de una vez para todo el tramo y escribirlos al lado de cada cuenta.
- El monto, separado del total del cliente. No es lo mismo un cliente que te debe un mes de hace cuatro que uno que te debe cuatro meses seguidos. El segundo necesita un acuerdo; el primero muchas veces sólo necesita que alguien le hable.
- La fecha del primer incumplimiento, no el tramo. «Más de 90 días» agrupa a una cuenta de 95 días con una de dos años, y no se parecen en nada. El dato que decide es el día exacto en que dejó de pagar.
- Qué documento respalda la deuda. Un contrato firmado, un pagaré, una factura con su acuse, o nada más que tu registro. Es lo que abre o cierra la salida del despacho y la del abogado.
Los tres salen del mismo lugar. La antigüedad de saldos ordena los cargos en tramos de 30, 60 y 90 días contra una fecha de corte, y el tramo de más de 90 es justo la columna que se mira aquí. Si nunca la has armado, cómo se arma una antigüedad de saldos lo explica paso por paso.
Por qué la fecha exacta cambia la salida
Porque el plazo para exigir el pago por la vía legal corre desde ahí y no se negocia con nadie. Cuando se agota, la deuda sigue existiendo y deja de ser exigible, así que la única salida que queda es el cobro voluntario. Los plazos de México están en hasta cuándo se puede cobrar una deuda, separados por materia civil y mercantil, con su artículo. Una cuenta a la que le quedan tres meses de plazo y otra a la que le quedan tres años no se tratan igual, y en el tramo de más de 90 días conviven las dos.
Las cuatro salidas, con lo que cuesta cada una
Están en el orden en que conviene probarlas, porque cada una consume la anterior. Nadie pasa una cuenta a un despacho sin haber intentado el convenio, y nadie castiga una cuenta que todavía contesta el teléfono.
| Salida | Qué necesita | Qué cuesta | Cuándo es la correcta |
|---|---|---|---|
| Contacto nuevo con oferta concreta | Un canal que todavía funcione y un monto que puedas aceptar hoy | El tiempo de una conversación por cuenta | El cliente contesta y el monto es de uno o dos periodos |
| Convenio por escrito | Fechas, montos y la firma de los dos | Lo que renuncias en el acuerdo, y el seguimiento mes a mes | Puede pagar, pero no todo junto |
| Despacho o abogado | El documento que respalda la deuda y plazo legal vigente | Una comisión sobre lo recuperado, o honorarios | El monto justifica el costo y el cliente dejó de contestar |
| Castigo y cierre | Una decisión escrita y el registro completo | La pérdida reconocida, de una vez | El monto no justifica seguir gastando en cobrarlo |
El contacto nuevo no es otro recordatorio
Es la salida más barata y la que casi nunca se intenta, porque se confunde con lo que ya se hizo tres meses seguidos. Un recordatorio dice cuánto debes y cuándo vencía. Un contacto de esta etapa dice algo que la persona no ha oído: una propuesta con un número y una fecha que tú ya aceptaste. La diferencia está en un mensaje de cobro que no suena agresivo, y por qué insistir sin cambiar nada deja de funcionar, en cuántos recordatorios mandar.
Y antes de escribir conviene revisar el tablero: la mitad de lo que parece silencio es un número que cambió hace meses. Qué hacer cuando el cliente no contesta separa las causas.
El convenio sirve si se registra como calendario
Un convenio que vive en una conversación de WhatsApp se cae en el segundo pago, porque nadie recuerda qué se acordó. Lo que lo sostiene es que cada abono tenga su fecha y su monto en el mismo lugar donde llevas el resto de tu cobranza. Cuándo conviene un convenio de pago dice qué poner y qué no, y cómo se registra y se sigue una promesa de pago resuelve la parte operativa.
Un detalle decide si el convenio se cumple: la primera fecha. Conviene que el primer abono caiga en los siguientes siete días, aunque sea pequeño, porque el pago que confirma el acuerdo es el primero y no el más grande.
El despacho es una cuenta de aritmética
No es una decisión de principio. Un despacho cobra una comisión sobre lo que recupera, así que la pregunta es si el monto de la cuenta aguanta esa comisión y además el tiempo que va a tardar. Cuánto cobra un despacho de cobranza en México trae los rangos que se publican y cómo se comparan contra una renta fija. Para cuentas chicas casi nunca sale, y ésa es la razón por la que la cuarta salida existe.
Antes de firmar con uno conviene revisar dos cosas: que esté en el registro de despachos de cobranza ante la CONDUSEF y qué va a hacer en tu nombre, porque lo que haga te alcanza a ti.
Castigar no es perdonar
Castigar una cuenta es dejar de contarla como cobrable y dejar de gastar en cobrarla. No borra la deuda, no la perdona y no te impide aceptar el pago si llega después: saca de tu lista lo que no va a pagar, para que el tiempo se vaya donde sí rinde. Qué es la cartera castigada lo define, y no es la cartera vencida, que es el monto que venció y sigue en la cuenta.
La regla que cierra el ciclo: una fecha de decisión
El tramo de más de 90 días crece porque no tiene salida de fábrica. Los de 30 y 60 se vacían solos: la cuenta paga o avanza al siguiente. El de más de 90 no avanza a ninguna parte, así que se queda hasta que alguien decide.
La regla que lo arregla es escribir, al lado de cada cuenta, el día en que vas a decidir su salida. No el día en que vas a cobrar, que no depende de ti. El día en que eliges una de las cuatro. Con eso el tramo deja de ser un depósito y se vuelve una lista con vencimiento.
- Una revisión al mes, el mismo día, con la antigüedad de saldos del corte.
- Cada cuenta sale de la revisión con una de las cuatro salidas escrita y una fecha.
- Lo que se decidió no se vuelve a discutir el mes siguiente, salvo que entre un pago.
- Lo castigado se queda en el registro con su fecha y su monto, por si paga después.
Tres cosas que no conviene hacer en este tramo
Dejar el recordatorio automático corriendo
Es el error más caro y el menos visible. Una cuenta de cuatro meses que sigue recibiendo el aviso de siempre no va a pagar por el aviso, y cada mensaje a quien ya decidió no contestar sube la probabilidad de que te reporten. Lo que tumba una línea de WhatsApp no es el volumen, es el reporte de quien recibe un mensaje que no quería: está medido en por qué me bloquearon el número de WhatsApp. El automático se apaga en este tramo y el contacto se vuelve manual.
Agregar recargos que nunca se informaron
Aparecer a los cuatro meses con un interés moratorio que el cliente nunca vio es la forma más rápida de perder la conversación, y además hay reglas sobre eso. Cómo se informan los recargos y los intereses moratorios trae los límites con su artículo y los tres cobros que no se sostienen aunque estén escritos.
Amenazar con el buró de crédito sin poder reportar
Un colegio, un gimnasio o un condominio casi nunca pueden reportar, porque reportar exige ser una de tres figuras y además contratar a la sociedad. Quién puede reportar al Buró de Crédito lo explica con las definiciones literales. Amenazar con algo que no puedes hacer te quita la única palanca que te quedaba, que es tu credibilidad.
Qué hacer para que el tramo no se vuelva a llenar
Casi todo lo que llega aquí pasó antes por 30 y por 60 sin que nadie lo atendiera. El trabajo de fondo está tres meses atrás. A quién cobrar primero resuelve el orden del día, y el plan de 90 días para bajar la cartera vencida es el otro lado de esta pieza: ahí los 90 días son los de tu propio plan, no los del atraso del cliente.
Para medirlo basta un número al mes: el DSO o días de cartera dice si el problema crece o baja, y los cinco indicadores traen los demás con su fórmula.
Dónde entra Makatea
Makatea registra cada cargo con su fecha de vencimiento, manda los recordatorios por WhatsApp y correo antes de que la cuenta se atrase, y guarda cada promesa de pago con el día en que se prometió. Eso es lo que hace que el tramo de más de 90 días se llene menos: la cuenta que recibe su aviso a tiempo casi nunca llega hasta aquí.
Para las que ya están en el tramo, lo que aporta es el registro: a quién se le escribió, qué día, con qué texto y qué contestó. Es lo que sostiene un convenio y lo que un despacho te va a pedir el primer día. Makatea recuerda, registra y comunica: no mueve dinero, no resguarda fondos y no es un despacho de cobranza, así que la decisión de las cuatro salidas la tomas tú.
Los planes están en precios: Essential 119 dólares al mes, Momentum 219 y Scale 349, con 14 días gratis y sin tarjeta.
Preguntas frecuentes
¿Se puede cobrar una deuda de hace un año?
Sí, y además se puede exigir mientras el plazo legal siga corriendo. Ese plazo depende de la materia y del tipo de documento, y está con su artículo en el artículo sobre hasta cuándo se puede cobrar una deuda. Cuando se agota, la deuda sigue existiendo pero deja de ser exigible por la vía legal.
¿Conviene castigar la cartera vieja?
Conviene cuando el monto no justifica seguir gastando tiempo en cobrarlo. Castigar no perdona la deuda ni te impide aceptar el pago si llega después: saca la cuenta de tu lista de trabajo para que el tiempo del cobro se vaya a las que sí rinden.
¿A partir de qué monto vale la pena un despacho?
No hay un monto universal, pero la cuenta es la misma siempre: la comisión sobre lo recuperado más el tiempo de espera contra lo que recuperarías tú. Para cuentas chicas casi nunca sale. Los rangos que se publican están en el artículo sobre cuánto cobra un despacho de cobranza en México.
¿Debo seguir mandando los recordatorios automáticos a estas cuentas?
No. Una cuenta de más de 90 días no va a pagar por el aviso de siempre, y cada mensaje a quien ya decidió no contestar sube el riesgo de que reporten tu número. En este tramo el automático se apaga y el contacto se vuelve manual, con una propuesta concreta.
¿Cada cuánto se revisa el tramo de más de 90 días?
Una vez al mes, el mismo día, con la antigüedad de saldos del corte. Cada cuenta sale de esa revisión con una de las cuatro salidas escrita y con fecha, y lo decidido no se vuelve a discutir el mes siguiente salvo que entre un pago.
¿Puedo pasarle la deuda a un familiar o al aval?
Al aval o al obligado solidario sí, si firmó como tal, porque entonces la deuda también es suya. A un familiar que no firmó nada, no: no la debe. Escribirle a quien no firmó es la vía más rápida de perder la cuenta y de meterte en un problema.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”