¿Puedo vender mi cartera vencida? Cómo funciona en México
· 11 min de lectura
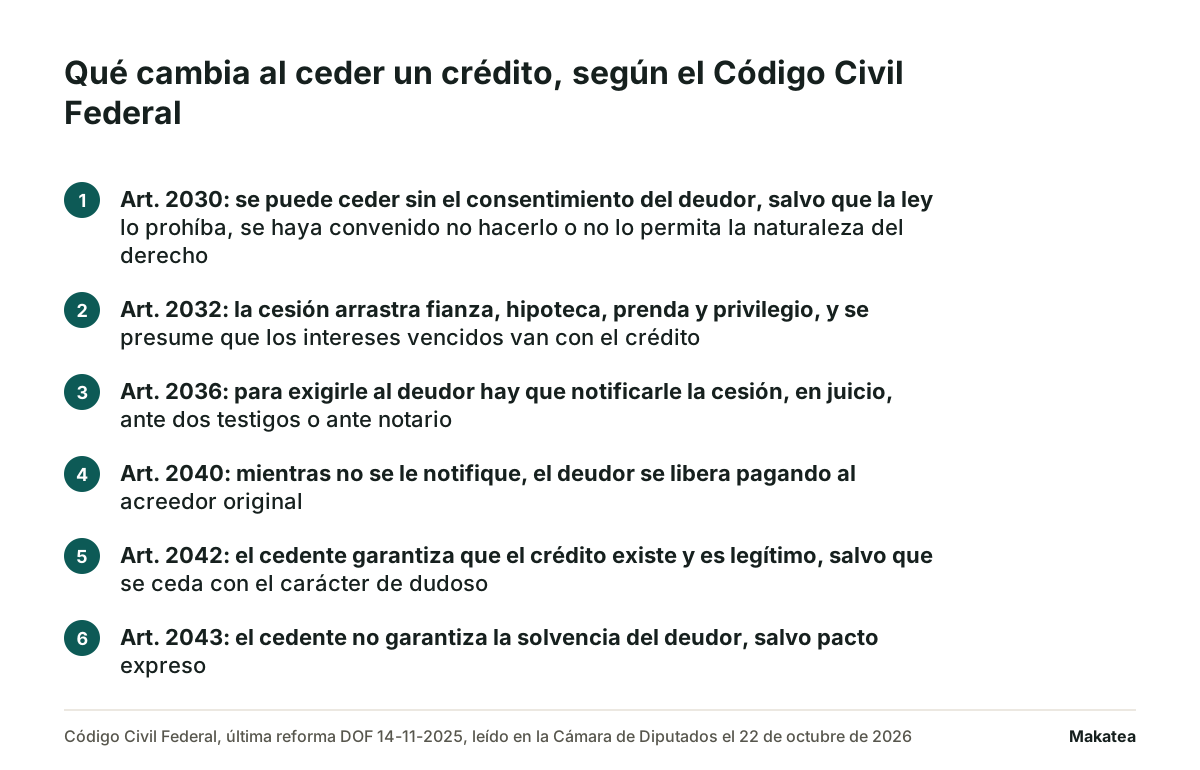
Sí se puede, y lo que se vende no es la deuda: son los derechos de cobro. Jurídicamente es una cesión de derechos. El Código Civil Federal la define en su artículo 2029 y en el 2030 dice que el acreedor puede ceder su derecho a un tercero sin el consentimiento del deudor, a menos que la cesión esté prohibida por la ley, se haya convenido no hacerla o no la permita la naturaleza del derecho. A partir de la cesión, el que cobra es otro, y el deudor le debe a él.
La decisión de fondo, para una financiera chica o un negocio que vende a crédito, no es a quién vender. Es si vender o no vender, porque hay un segundo camino: conservar el crédito y deducir la pérdida como crédito incobrable cuando la Ley del Impuesto sobre la Renta lo permite. Son dos rutas con consecuencias distintas y conviene verlas juntas antes de firmar nada.
Los artículos que se citan abajo se leyeron hoy, 22 de octubre de 2026, en la Cámara de Diputados: Código Civil Federal, última reforma publicada en el Diario Oficial de la Federación el 14 de noviembre de 2025, y Ley del Impuesto sobre la Renta, última reforma publicada el 1 de abril de 2024. Esto no es asesoría legal ni fiscal: cada caso se consulta con abogado y con contador.
Qué se vende exactamente
Se vende el derecho a cobrar un crédito, con todo lo que cuelga de él. El artículo 2032 lo dice con precisión: la cesión de un crédito comprende la de todos los derechos accesorios como la fianza, la hipoteca, la prenda o el privilegio, salvo los que son inseparables de la persona del cedente, y se presume que los intereses vencidos fueron cedidos con el crédito principal.
Eso significa que el aval, la garantía y los intereses ya devengados se van con el paquete. Es el motivo por el que el precio de una cartera con garantía real no se parece al de una cartera sin nada detrás.
La forma: escrito privado y dos testigos
El artículo 2033 dice que la cesión de créditos civiles que no sean a la orden o al portador puede hacerse en escrito privado firmado por el cedente, el cesionario y dos testigos, y que sólo cuando la ley exija escritura pública para el título del crédito cedido, la cesión deberá hacerse en esa clase de documento. Y el 2034 agrega cuándo produce efectos frente a terceros: desde la inscripción en el Registro Público si el crédito debe inscribirse, desde su otorgamiento si se hizo en escritura pública, o desde que un documento privado se incorpora a un registro público, entre otros supuestos.
La notificación, que es donde se rompen las ventas
Éste es el punto que más veces se pasa por alto y el que más problemas genera después. El artículo 2036 dice que, para que el cesionario pueda ejercitar sus derechos contra el deudor, deberá notificarle la cesión, ya sea judicialmente o en lo extrajudicial, ante dos testigos o ante notario.
Y el 2040 dice la consecuencia de no hacerlo: mientras no se haya hecho la notificación al deudor, éste se libera pagando al acreedor primitivo. Hecha la notificación, ya no se libera sino pagando al cesionario, conforme al 2041. En términos operativos, una cartera vendida y no notificada deja al deudor pagando legítimamente a quien ya no es su acreedor, y al comprador reclamándole un dinero que el deudor ya entregó.
Lo que el deudor conserva
El artículo 2035 establece que el deudor puede oponer al cesionario las excepciones que podría oponer al cedente en el momento en que se hace la cesión. El crédito cambia de dueño; no se limpia. Si el deudor tenía una objeción válida sobre el monto o sobre el origen, la sigue teniendo frente al comprador.
Cómo se pone precio
El precio de una cartera vencida es un porcentaje de su valor nominal, y lo mueven cuatro cosas: la antigüedad del atraso, la garantía, la calidad de los datos de contacto y la documentación de cada crédito. Las dos últimas son las que un vendedor puede mejorar antes de salir a vender.
| Lo que mira el comprador | Por qué | Qué puedes hacer antes de vender |
|---|---|---|
| Antigüedad del atraso | Entre más viejo el saldo, menor la probabilidad de recuperarlo | Nada: es el dato que ya tienes. Pero sepáralo por tramo en vez de vender todo junto |
| Garantía o aval | El artículo 2032 hace que la garantía viaje con el crédito | Documentar qué créditos traen aval y con qué firma |
| Datos de contacto | Un crédito que no se puede localizar vale casi nada | Depurar teléfonos y domicilios antes de armar el paquete |
| Expediente completo | Sin documento de la deuda, el crédito es difícil de exigir | Revisar que cada crédito tenga su pagaré o contrato firmado y su folio |
| Trazabilidad de pagos y gestiones | El comprador quiere saber qué se intentó y cuándo | Entregar el registro de abonos y de avisos mandados por crédito |
Qué se pierde al vender
Tres cosas, y conviene nombrarlas antes de firmar.
- El cliente. El deudor pasa a tratar con otra empresa, y si algún día quiere volver a comprarte, la relación ya la administra alguien más.
- El control de cómo se cobra. Lo que haga el comprador con tu nombre en la cabeza del deudor no lo decides tú.
- El upside. Si una parte de esa cartera se iba a recuperar sola, la recupera el comprador al precio que pagó.
Y lo que no se pierde, aunque se crea
La responsabilidad por lo que vendiste. El artículo 2042 obliga al cedente a garantizar la existencia o legitimidad del crédito al tiempo de hacerse la cesión, a no ser que se haya cedido con el carácter de dudoso. En cambio el 2043 dice que, con excepción de los títulos a la orden, el cedente no está obligado a garantizar la solvencia del deudor, salvo que se haya estipulado expresamente o que la insolvencia sea pública y anterior a la cesión.
Ésa es la frontera del contrato: respondes de que el crédito existe y es tuyo, no de que el deudor pague. Y si la venta es en bloque, el artículo 2046 añade que quien cede alzadamente o en globo la totalidad de ciertos derechos cumple con responder de la legitimidad del todo en general, pero no está obligado al saneamiento de cada una de las partes, salvo evicción del todo o de la mayor parte.
El otro camino: deducirla como incobrable
La Ley del Impuesto sobre la Renta permite deducir los créditos incobrables: el artículo 25 fracción V los incluye entre las deducciones autorizadas, junto con las pérdidas por caso fortuito o fuerza mayor y por enajenación de bienes. El artículo 27 fracción XV pone el requisito del momento: la pérdida se considera realizada en el mes en el que se consuma el plazo de prescripción que corresponda, o antes si fuera notoria la imposibilidad práctica de cobro. Los plazos de prescripción, que no son uno solo, están en hasta cuándo se puede cobrar una deuda.
Y define esa imposibilidad práctica con reglas distintas según el tamaño del crédito. Para créditos cuya suerte principal al día de su vencimiento no exceda de treinta mil unidades de inversión, cuando en el plazo de un año contado a partir de que se incurra en mora no se haya logrado el cobro: se consideran incobrables en el mes en que se cumpla un año de la mora. Si se tienen dos o más créditos con la misma persona, hay que sumarlos para ver si no exceden ese monto. Para los créditos mayores a treinta mil unidades de inversión, hace falta una resolución definitiva de autoridad competente que demuestre que se agotaron las gestiones de cobro o que fue imposible ejecutar la resolución favorable.
El aviso al deudor que casi nadie conoce
La misma fracción XV trae un requisito que sorprende a mucha gente. Cuando el deudor del crédito es un contribuyente que realiza actividades empresariales, el acreedor debe informarle por escrito que efectuará la deducción del crédito incobrable, para que el deudor acumule el ingreso derivado de la deuda no cubierta. Y quien aplica eso debe informar, a más tardar el 15 de febrero de cada año, de los créditos incobrables que dedujo en el año de calendario anterior.
Dicho de otro modo: dar por perdida la deuda de una empresa no es un asiento interno y silencioso. Hay un aviso que sale y un ingreso que el otro tiene que reconocer.
Cómo se decide entre los dos caminos
- Revisa qué tramo de tu cartera estás mirando. Lo de treinta días no es cartera vencida para vender: es cobranza que falta hacer, y el tramo se lee en la antigüedad de saldos. Qué hacer con lo que ya pasó de noventa días está en qué hacer con la cartera de más de 90 días.
- Cuenta cuántos de esos créditos tienen documento de la deuda firmado y teléfono que contesta. Si son pocos, el precio va a ser bajo y conviene depurar primero.
- Pon los números del lado fiscal con tu contador: qué pasa si vendes a un porcentaje del nominal y qué pasa si deduces conforme al artículo 27 fracción XV.
- Mira el costo de seguir cobrándola tú. Una cartera que ya sólo recibe insistencia manual consume tiempo que vale más en los créditos al día.
- Si vendes, acuerda por escrito quién notifica a los deudores y en qué plazo. Es la cláusula que evita el problema del artículo 2040.
Dónde entra Makatea
La mejor manera de no tener que vender cartera es que la cartera no envejezca, y eso es cobranza antes del atraso. Makatea lleva el padrón con la cuota y el día de pago de cada crédito, manda el aviso por WhatsApp y correo en su fecha, registra el abono que confirmas y guarda qué se mandó y cuándo a cada cliente. Ese registro es, además, lo primero que pide un comprador de cartera. Si lo que cobras son facturas a crédito, el registro del que sale todo esto es el control de cuentas por cobrar, y qué significa dar un crédito por castigado está en qué es la cartera castigada.
Makatea recuerda, registra y comunica. No mueve dinero, no resguarda fondos, no califica crédito y no es despacho de cobranza: la decisión de vender, el contrato de cesión y el tratamiento fiscal son de quien presta, con su abogado y su contador.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización · recibo de renta para llenar · formato de factura gratis
Preguntas frecuentes
¿Puedo vender mi cartera vencida sin avisarle al deudor?
La cesión se puede hacer sin su consentimiento conforme al artículo 2030 del Código Civil Federal, salvo prohibición legal, pacto en contra o naturaleza del derecho. Pero para exigirle el pago hay que notificarle: el artículo 2036 lo pide y el 2040 dice que, sin notificación, el deudor se libera pagando al acreedor original.
¿Qué es vender cartera vencida?
Ceder los derechos de cobro de créditos atrasados a un tercero, a cambio de un precio menor a su valor nominal. El artículo 2029 del Código Civil Federal define la cesión de derechos como la transferencia que hace el acreedor a otro de los derechos que tiene contra su deudor.
¿Las garantías se van con el crédito vendido?
Sí. El artículo 2032 dice que la cesión comprende los derechos accesorios como la fianza, la hipoteca, la prenda o el privilegio, salvo los inseparables de la persona del cedente, y que se presume que los intereses vencidos van con el crédito principal.
¿Respondo si el deudor no le paga al comprador?
No, salvo pacto expreso. El artículo 2043 dice que el cedente no está obligado a garantizar la solvencia del deudor, con excepción de los títulos a la orden, a menos que se estipule o que la insolvencia sea pública y anterior a la cesión. Sí respondes de que el crédito exista y sea legítimo, conforme al 2042, salvo que se ceda como dudoso.
¿Conviene vender o deducir el crédito como incobrable?
Depende del tramo, de la documentación y de los números fiscales. La deducción tiene reglas propias en el artículo 27 fracción XV de la Ley del ISR, con un año de mora para créditos de hasta treinta mil unidades de inversión y resolución de autoridad para los mayores. Se decide con contador.
¿Tengo que avisarle al deudor si deduzco su deuda como incobrable?
Si el deudor realiza actividades empresariales, sí: el artículo 27 fracción XV pide informarle por escrito que se efectuará la deducción, para que acumule el ingreso de la deuda no cubierta, y reportarlo a más tardar el 15 de febrero del año siguiente.
¿Cuánto se paga por una cartera vencida?
Un porcentaje del valor nominal que cambia por operación y que no se publica de forma comparable. Lo mueven la antigüedad del atraso, la garantía, la calidad de los datos de contacto y qué tan completo está el expediente de cada crédito.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Makatea, software de cobranza recurrente por WhatsApp