¿Hasta cuándo se puede cobrar una deuda en México? Los plazos, con su artículo
· 9 min de lectura
No hay un plazo único. Los diez años que casi todo mundo repite son sólo el caso general del Código Civil. El plazo real va de un año a diez según qué tipo de deuda sea, y las deudas que se cobran cada mes caen casi siempre en los tramos cortos. Una renta no cobrada prescribe en cinco años contados desde el vencimiento de cada mensualidad, unos honorarios en dos, y una venta al menudeo al fiado en uno. Encima de eso hay un detalle que cambia todo: si la persona reconoce la deuda por escrito, el plazo empieza a contarse otra vez desde cero.
Eso último es lo que convierte esto en un asunto de registro y no de abogados. La mayoría de las cuentas que se pierden no se pierden por el plazo. Se pierden porque nadie guardó la prueba de que el deudor reconoció el adeudo mientras el plazo seguía abierto.
Qué significa que una deuda prescriba
Prescribir no es que la deuda se borre. Es que se extingue el derecho a exigir su cumplimiento por la vía judicial. El artículo 1158 del Código Civil Federal lo dice en una línea: la prescripción negativa se verifica por el solo transcurso del tiempo fijado por la ley.
De ahí salen dos consecuencias prácticas que conviene tener claras antes de leer cualquier plazo.
- No opera sola. El juez no la aplica de oficio. El deudor tiene que alegarla como defensa dentro del juicio. Si no lo hace, el asunto sigue su curso aunque el plazo haya pasado.
- Pedir el pago sigue siendo legal. Lo que se pierde es la posibilidad de forzarlo ante un juez. Seguir mandando recordatorios no es ilícito por el solo hecho de que el plazo haya corrido, aunque el resto de las reglas de cobranza siguen aplicando igual.
Los plazos, con su norma y su artículo
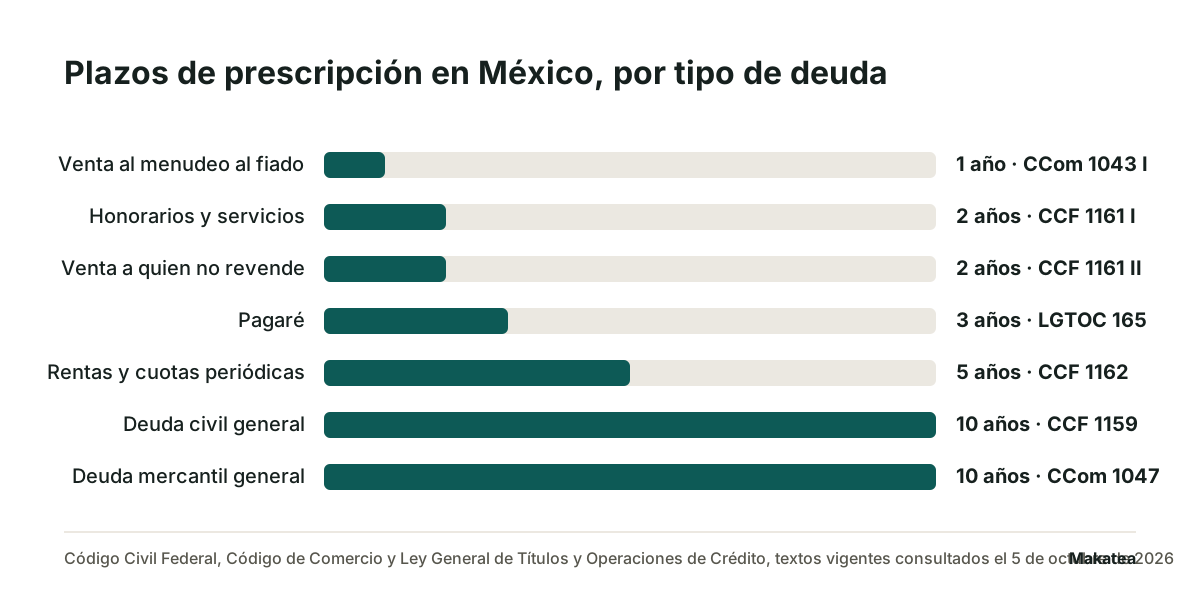
Dos cuerpos de ley reparten esto. Si la operación es civil, manda el Código Civil Federal. Si es un acto de comercio, el artículo 1038 del Código de Comercio manda que las acciones derivadas de actos comerciales se prescriban con arreglo a ese código, y ahí los plazos son distintos.
| Tipo de deuda | Plazo | Desde cuándo corre | Norma y artículo |
|---|---|---|---|
| Deuda civil sin plazo especial | 10 años | Desde que la obligación pudo exigirse | Código Civil Federal, art. 1159 |
| Rentas, pensiones y cualquier prestación periódica | 5 años | Desde el vencimiento de cada una, por separado | Código Civil Federal, art. 1162 |
| Honorarios, sueldos y retribuciones por un servicio | 2 años | Desde que dejaron de prestarse los servicios | Código Civil Federal, art. 1161, fr. I |
| Venta de un comerciante a quien no revende | 2 años | Desde la entrega del objeto, si la venta no fue a plazo | Código Civil Federal, art. 1161, fr. II |
| Venta al menudeo al fiado | 1 año | Cada partida por separado, desde el día de la venta | Código de Comercio, art. 1043, fr. I |
| Pagaré | 3 años | Desde el vencimiento del documento | Ley General de Títulos y Operaciones de Crédito, arts. 165 y 174 |
| Deuda mercantil sin un plazo más corto | 10 años | Desde que la acción pudo ejercitarse en juicio | Código de Comercio, arts. 1040 y 1047 |
| Alimentos | No prescribe | No aplica | Código Civil Federal, art. 1160 |
Por qué las rentas y las cuotas se cuentan una por una
El artículo 1162 es el que más importa a quien cobra lo mismo cada mes, y suele leerse mal. No dice que la relación completa prescriba a los cinco años. Dice que cada prestación periódica no cobrada a su vencimiento prescribe en cinco años contados desde el vencimiento de esa prestación.
Eso significa que en un inquilino que lleva siete años debiendo, las mensualidades viejas van cayendo y las recientes siguen vivas. Lo mismo pasa con una cuota de mantenimiento o con una colegiatura. El reloj corre por renglón, no por cliente, y es exactamente la razón por la que un reporte de cartera se arma por cargo. La antigüedad de saldos lo pone a la vista: cada cargo con su fecha de vencimiento propia.
El tramo de un año que casi nadie conoce
El plazo más corto de todos está en el artículo 1043 del Código de Comercio y es de un año. Aplica a la acción de los mercaderes por menor por las ventas que hayan hecho de esa manera al fiado, y el propio artículo aclara que el tiempo de cada partida se cuenta aisladamente desde el día en que se efectuó la venta.
El mismo artículo trae la salida: salvo el caso de cuenta corriente que se lleve entre los interesados. Una cuenta corriente llevada con el cliente cambia cómo se cuenta el plazo, y es otro argumento para que el control de ventas a crédito esté al día y no en una libreta.
Lo que reinicia el reloj
Aquí está la parte que sí puedes operar. Las dos normas coinciden en que el plazo se interrumpe y vuelve a empezar desde cero, y en los dos casos una de las causas no necesita juez.
- El reconocimiento de la deuda. El artículo 1168, fracción III del Código Civil Federal dice que la prescripción se interrumpe porque la persona a cuyo favor corre reconozca expresamente, de palabra o por escrito, o tácitamente por hechos indudables, el derecho de quien cobra. El artículo 1041 del Código de Comercio dice lo mismo para la materia mercantil.
- La interpelación judicial notificada. Una demanda u otro género de interpelación judicial notificada al deudor interrumpe el plazo, dice el mismo artículo 1168 en su fracción II. Pero no cuenta si el actor desiste de ella o si su demanda es desestimada.
- La renovación del documento. En materia mercantil, renovar el documento en que se funda el derecho del acreedor también interrumpe, según el artículo 1041.
Y el detalle que decide: el artículo 1042 del Código de Comercio y el último párrafo del 1168 del Código Civil Federal establecen que el nuevo plazo empieza a contarse desde el día en que se hace el reconocimiento. No se suma al anterior. Arranca otra vez completo.
Qué se guarda, en la práctica
Un «sí le debo, el viernes le pago» por escrito es un reconocimiento expreso. Un abono parcial es un hecho indudable. Los dos pueden reiniciar el plazo, y los dos pasan por WhatsApp todos los días sin que nadie los conserve. Lo que conviene guardar es corto.
- El mensaje donde la persona reconoce el adeudo, con su fecha visible.
- La fecha y el monto de cada abono parcial, incluso de los que no cubrieron nada relevante.
- La promesa de pago con la fecha que dio, aunque no la haya cumplido.
- El vencimiento original de cada cargo, por separado, no la fecha en que se empezó a cobrar.
Nada de esto es papeleo legal. Es el mismo registro que sirve para saber a quién cobrar primero y el que falta cuando una cuenta se vuelve impagable sin que nadie se diera cuenta de cuándo.
Tres errores que cuestan la cuenta
- Aplicar el plazo de diez años a todo. Es el caso general del artículo 1159 y empieza con las palabras «fuera de los casos de excepción». Para quien cobra cada mes, las excepciones son la norma.
- Contar desde el día en que se empezó a cobrar. El plazo corre desde que la obligación pudo exigirse, dice el 1159, o desde que la acción pudo ejercitarse en juicio, dice el artículo 1040 del Código de Comercio. No desde que te acordaste del asunto.
- Dar por muerta una cuenta sin revisar si hubo reconocimiento. Un abono de hace ocho meses puede haber reiniciado el plazo completo. Antes de castigar una cartera conviene buscar la última señal del deudor, no la fecha del cargo.
El plazo cambia según el estado
Los artículos de arriba son del Código Civil Federal, que aplica en materia federal y como norma supletoria. Cada estado tiene su propio código civil y puede fijar plazos distintos para la misma operación. En materia mercantil esto no pasa, porque el Código de Comercio es federal y aplica igual en todo el país.
La consecuencia práctica para quien cobra en varios estados es que el plazo de una renta o de una colegiatura se verifica en el código civil del estado donde se contrajo la obligación. La diferencia entre un código y otro puede ser de años.
Dónde entra Makatea
Makatea registra cada cargo con su propia fecha de vencimiento, guarda la fecha y el monto de cada abono, y deja anotada por escrito la promesa de pago que da el deudor con la fecha en que la dio. Makatea recuerda, registra y comunica: no mueve el dinero, no resguarda fondos, no califica crédito y no es despacho de cobranza. Nada de esto sustituye la opinión de un abogado, pero es el registro sobre el que un abogado trabaja.
Si hoy llevas la cartera en una hoja de cálculo, el primer paso es que cada cargo tenga su vencimiento y cada contacto su fecha. Los planes y lo que incluye cada uno están en precios, con catorce días gratis y sin tarjeta.
Preguntas frecuentes
¿En cuánto tiempo prescribe una deuda en México?
Depende del tipo. El plazo general civil es de diez años, según el artículo 1159 del Código Civil Federal. Las rentas y otras prestaciones periódicas prescriben en cinco años, los honorarios y servicios en dos, la venta al menudeo al fiado en uno, y un pagaré en tres.
¿Si la deuda prescribió ya no me la pueden cobrar?
Lo que se extingue es el derecho a exigirla ante un juez, y además el deudor tiene que alegar la prescripción como defensa dentro del juicio. No se aplica sola y no borra la deuda.
¿Qué interrumpe el plazo de prescripción?
El reconocimiento de la deuda por parte del deudor, de palabra o por escrito, una demanda o interpelación judicial notificada, y en materia mercantil la renovación del documento. Lo dicen el artículo 1168 del Código Civil Federal y el 1041 del Código de Comercio.
¿Un mensaje de WhatsApp donde el cliente acepta que debe reinicia el plazo?
Puede serlo. El artículo 1168, fracción III del Código Civil Federal admite el reconocimiento expreso por escrito, y el nuevo plazo corre desde el día en que se hace. Si vale como prueba en tu caso concreto lo decide un juez, así que el mensaje se conserva con su fecha.
¿Las rentas atrasadas prescriben todas al mismo tiempo?
No. El artículo 1162 cuenta cinco años desde el vencimiento de cada mensualidad por separado. En un adeudo de varios años, las mensualidades viejas van prescribiendo y las recientes siguen exigibles.
¿El plazo es igual en todo México?
En materia mercantil sí, porque el Código de Comercio es federal. En materia civil cada estado tiene su propio código y puede fijar plazos distintos, así que el plazo de una renta o una colegiatura se verifica en el código del estado donde se contrajo.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Qué está prohibido al cobrar una deuda en México? Qué prohíbe cada norma y a quién obliga
La lista que circula en español quedó derogada el 1 de enero de 2023. La vigente tiene veintidós conductas y ocho son omisiones.
Firmé un convenio de pago con un cliente, ¿cómo le doy seguimiento a cada parcialidad?
Un convenio son varias promesas encadenadas. Se sigue parcialidad por parcialidad, y la primera dice si va a funcionar.