Cuándo un convenio de pago recupera y cuándo sólo pospone el atraso
· 8 min de lectura
Un convenio de pago recupera cuando el atraso vino de una falta de dinero pasajera y la persona sigue teniendo ingreso. Pospone el problema cuando el cargo del mes que viene sigue corriendo igual y nadie hizo la cuenta de lo que hay que pagar en total. La diferencia no depende del monto ni de la antigüedad del adeudo. Depende de si el pago del convenio más la mensualidad corriente caben en lo que esa persona ya demostró que puede pagar.
En cobro recurrente esa cuenta casi nunca se hace. El convenio se firma mirando el adeudo viejo, y el mes siguiente llega con su cargo de siempre.
La cuenta que decide
Una familia debe tres colegiaturas de 2,800 pesos. Son 8,400 y la de septiembre está por vencer. Un convenio a cuatro meses reparte el adeudo en pagos de 2,100, que suena razonable hasta que se suma lo corriente: ese hogar tendría que pagar 4,900 al mes durante cuatro meses. Dejó de pagar cuando el cargo era de 2,800. Cifras de ejemplo.
El mismo adeudo a doce meses pide 700 de lo viejo más los 2,800 corrientes. Son 3,500, apenas 700 pesos arriba de lo que ya no alcanzó. Sigue siendo apretado y por lo menos es discutible.
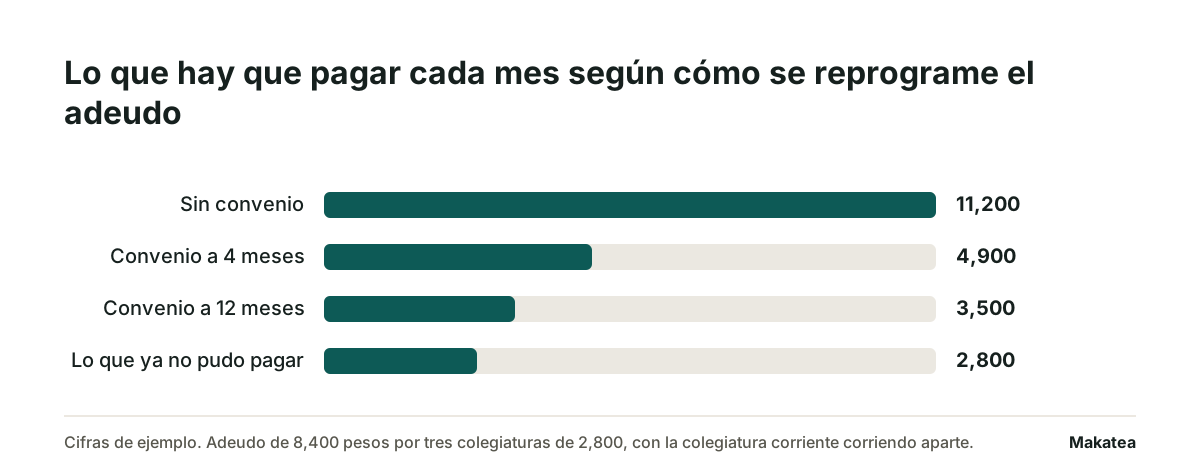
De ahí sale la regla. El pago del convenio más el cargo corriente tiene que quedar debajo de lo que esa persona pagó sin falta durante los meses buenos. Si no cabe, el convenio no recupera. Mueve la fecha del siguiente incumplimiento.
Por qué se atrasó, que es la pregunta anterior
Antes de calcular parcialidades conviene saber de dónde salió el atraso. Son tres causas y cada una pide algo distinto. Firmar un convenio contra la causa equivocada es la forma más común de perder tres meses.
Olvido
La cuenta pagó puntual durante meses y de pronto se saltó uno. No hay convenio que arreglar aquí. Lo que falta es un aviso que llegue donde la persona sí lee, y el adeudo se cubre completo en cuanto se entera. Proponerle parcialidades a quien sólo se distrajo le enseña que el cargo es negociable.
Falta de dinero pasajera
Hubo un gasto grande o un ingreso que se retrasó, y la persona lo dice cuando le escribes. Éste es el caso donde el convenio sirve de verdad. El ingreso sigue ahí, lo que no hubo fue liquidez en una fecha, y repartir el adeudo en pagos que sí caben recupera el total sin romper la relación.
El ingreso ya no alcanza
Cambió el trabajo, se fue un aportante o el plan contratado quedó por encima de lo que esa familia puede sostener. Un convenio aquí sólo agrega una obligación mensual a quien no puede con la que ya tiene. Lo que corresponde es revisar el plan, ofrecer uno menor si existe, o acordar una salida ordenada con lo que se deba hasta la fecha.
| Causa del atraso | Qué la delata | Qué necesita |
|---|---|---|
| Olvido | Historial limpio y un solo mes saltado | Un aviso que llegue, no un convenio |
| Falta de dinero pasajera | La persona contesta y explica un gasto o un ingreso demorado | Convenio con parcialidades que quepan junto al cargo corriente |
| El ingreso ya no alcanza | Dos o tres meses seguidos y pagos parciales cada vez menores | Cambio de plan o salida ordenada, con el saldo cortado a una fecha |
Las cuatro cosas que hacen que se cumpla
Qué tiene que decir el documento está en qué es un convenio de pago, que trae además lo que obliga la norma cuando quien cobra es una entidad financiera. Esto es otra cosa: lo que separa un convenio que se paga de uno que se firma y se abandona.
- Un primer pago el mismo día de la firma. No importa que sea chico. Un convenio que empieza a pagarse la próxima quincena no arrancó, y el compromiso se enfría con los días.
- La mensualidad corriente nombrada aparte. Con su monto y su fecha, en el mismo papel. Si no se escribe, la persona entiende que el convenio sustituye al cargo del mes, y en treinta días tienes dos conversaciones en vez de una.
- Fechas que caigan después del día de ingreso. Un pago pactado el día 1 contra una quincena que entra el 15 falla por calendario y no por voluntad. Preguntar cuándo cobra esa persona cuesta una línea.
- Qué pasa si se salta un pago, escrito antes de que ocurra. Sea que el saldo vuelve a ser exigible completo o que hay una sola reprogramación, la consecuencia se acuerda cuando nadie está molesto.
Lo que el convenio le cambia al plazo para exigir el pago
Hay un efecto que casi nunca se menciona del lado de quien cobra. Cuando alguien reconoce por escrito que debe, el plazo de prescripción se interrumpe y vuelve a contarse desde cero. Lo dice el artículo 1168 fracción III del Código Civil Federal: la prescripción se interrumpe porque la persona a cuyo favor corre reconozca expresamente, de palabra o por escrito, el derecho de la persona contra quien prescribe, y el nuevo término empieza a contarse desde el día en que se hace ese reconocimiento.
Para el que cobra eso significa que un convenio firmado sobre un adeudo viejo le devuelve tiempo a ese adeudo. Dos advertencias. Cada estado tiene su propio código civil y los plazos no son iguales en todos, y una deuda mercantil se rige por el Código de Comercio y no por el civil. Esto explica la regla general y no es asesoría legal. Cada caso se consulta con un abogado.
El primer pago es el que dice si va a funcionar
Un convenio no se mide por el total recuperado al final, porque para entonces ya no hay nada que corregir. Se mide en el primer vencimiento. El que paga la primera parcialidad completa y a tiempo casi siempre termina el plan, y el que la paga tarde o incompleta está avisando que el cálculo quedó apretado. Ese segundo caso se atiende de inmediato, cuando todavía se puede alargar el plazo, y no al tercer incumplimiento.
El seguimiento es el mismo trabajo que el de cualquier compromiso con fecha, y está descrito en cómo se registra y se sigue una promesa de pago. La diferencia es que un convenio son varias promesas encadenadas, así que el registro guarda el plan completo y no sólo la próxima fecha.
Cuándo no conviene firmarlo
- Cuando el atraso es de un mes y la cuenta nunca había fallado. Un aviso lo resuelve y el convenio abre una puerta que no hacía falta.
- Cuando ya hubo un convenio incumplido y nada cambió desde entonces. Repetir el mismo plan con las mismas condiciones mide otra vez lo que ya se midió.
- Cuando la persona no contesta. Un convenio se acuerda, no se anuncia. Qué hacer con el silencio está en qué hacer cuando el cliente no contesta.
- Cuando el monto es tan chico que el seguimiento cuesta más que el adeudo. Lo que cuesta perseguir una cuenta está en cuánto cuesta cobrar una cuenta.
Quién opera un convenio, y cuál conviene en cada caso
Un convenio se puede llevar a mano, con un despacho o con una plataforma, y el costo cambia mucho. Cada opción se revisó en el sitio de su proveedor el 14 de septiembre de 2026, y cada dato va con su liga. Donde dice que no publica el precio, quiere decir eso y nada más: que no lo publica, no que no lo tenga.
Con un despacho
Cobra un porcentaje de lo recuperado y se queda con la negociación completa. Conviene cuando el atraso ya es viejo y hay que sentarse a discutir montos. La cuenta está en sistema de cobranza o despacho externo.
Con una plataforma de cobranza
Colektia negocia descuentos y planes con agente de IA y no publica precio. Moonflow publica desde 399 dólares al mes, con WhatsApp, SMS y telefonía cobrados por uso. Son buenas cuando el convenio es masivo y repetido.
Con una plataforma de cobro recurrente
Si los convenios son pocos y lo que necesitas es que el calendario respete la fecha nueva, alcanza con eso. Makatea son 119, 219 o 349 dólares al mes, con catorce días gratis sin tarjeta, y suspende los avisos hasta la fecha acordada.
Dónde entra Makatea
Makatea guarda el convenio como lo que es: un plan con varias fechas colgando de una cuenta. Manda el aviso de cada parcialidad por WhatsApp y correo antes de que venza, registra el pago cuando se reporta y separa el adeudo reprogramado del cargo corriente, que es justo la mezcla que hace fallar los convenios. Si una parcialidad se vence sin pago, esa cuenta vuelve a la lista del día con su historial completo.
La frontera es literal. Makatea recuerda, registra y comunica. No cobra el convenio, no mueve el dinero y no decide quién califica para uno. Los planes empiezan en 119 dólares al mes con 14 días de prueba sin tarjeta, y el detalle está en precios.
Preguntas frecuentes
¿Cuándo conviene firmar un convenio de pago?
Cuando el atraso vino de una falta de dinero pasajera y el pago del convenio más la mensualidad corriente caben en lo que esa persona ya pagaba sin falta. Si no caben juntos, el convenio pospone el atraso.
¿A cuántos meses se reparte un adeudo?
A los que hagan falta para que la parcialidad más el cargo del mes queden debajo de lo que la persona pagaba antes. Un plazo corto que no cabe recupera menos que uno largo que sí.
¿El convenio incluye la mensualidad del mes en curso?
No, salvo que se pacte así. El convenio cubre el adeudo vencido y el cargo corriente sigue su calendario. Eso se escribe en el documento, porque es la confusión que más convenios rompe.
¿Firmar un convenio reinicia el plazo para exigir el pago?
Sí. El artículo 1168 fracción III del Código Civil Federal dice que reconocer la deuda interrumpe la prescripción y que el nuevo plazo corre desde ese día. Los plazos cambian por estado y una deuda mercantil se rige por el Código de Comercio. No es asesoría legal.
¿Qué hago si se salta la primera parcialidad?
Hablas esa misma semana. La primera parcialidad incompleta casi siempre significa que el monto quedó apretado, y ahí todavía se puede alargar el plazo. Al tercer incumplimiento ya no hay convenio que ajustar.
¿Conviene condonar recargos para cerrar un convenio?
Sirve cuando el recargo es lo que vuelve impagable el total y se ofrece una sola vez, condicionado a que el plan se cumpla. Ofrecerlo de entrada y a todos convierte el recargo en una cifra que nadie cree.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Qué es un convenio de pago
Una promesa se dice. Un convenio se firma, con montos, fechas y qué pasa si no se cumple.
¿Cómo registro una promesa de pago en 2026? Los seis campos y el día que vence
El registro no es la nota de la llamada. Es la cita que alguien tiene que abrir el día que el compromiso vence.
Qué hacer cuando el cliente no contesta un cobro
Antes de insistir más fuerte conviene saber si el mensaje llegó. La mitad del silencio se explica ahí.