¿Cuánto tiempo tengo para cobrar un cheque en México?
· 10 min de lectura
Tienes quince días naturales si el cheque es pagadero en el mismo lugar donde se expidió, y un mes si se expidió y es pagadero en lugares distintos del territorio nacional. Son tres meses cuando se expidió en el extranjero y es pagadero en México, y tres meses también cuando se expidió en México para pagarse en el extranjero. Lo fija el artículo 181 de la Ley General de Títulos y Operaciones de Crédito. Y hay algo que casi nadie explica junto: ese plazo no es la fecha en que el cheque deja de valer.
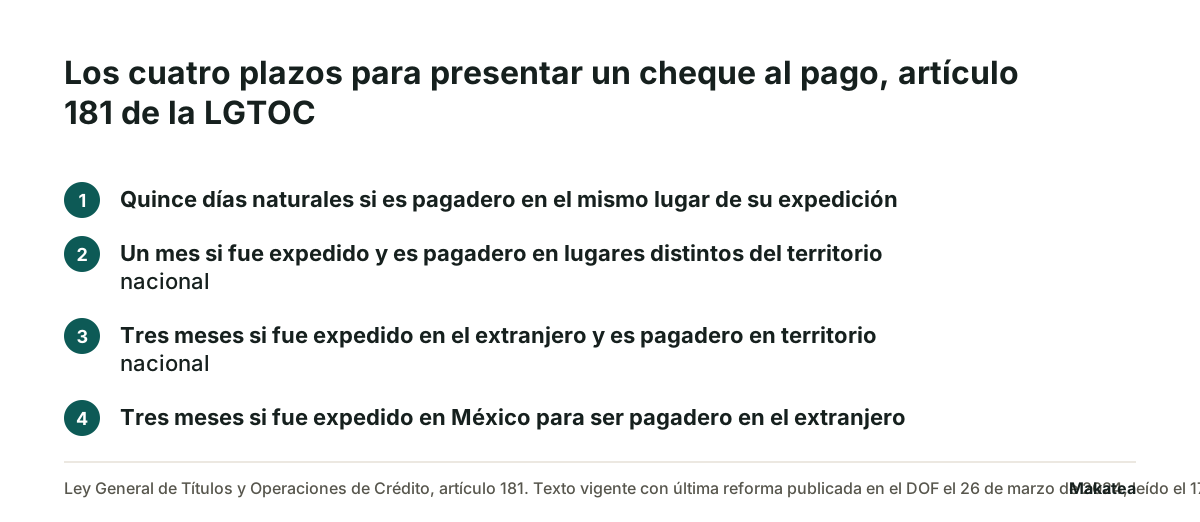
Los cuatro plazos, y de qué dependen
El artículo 181 no habla de la antigüedad del cheque: habla de dónde se libró y dónde se paga. Por eso un cheque que recibes de un cliente de tu misma ciudad y un cheque que te mandan de otro estado tienen plazos distintos aunque traigan la misma fecha.
| Dónde se expidió y dónde se paga | Plazo para presentarlo | Fracción |
|---|---|---|
| Mismo lugar de expedición | Quince días naturales siguientes al de su fecha | I |
| Lugares distintos del territorio nacional | Un mes | II |
| Expedido en el extranjero, pagadero en México | Tres meses | III |
| Expedido en México, pagadero en el extranjero | Tres meses, salvo que las leyes del lugar de presentación fijen otro plazo | IV |
Lo que casi nadie dice: el banco debe pagarlo después del plazo
El artículo 186 es la frase que cambia la respuesta a la pregunta del título: «Aun cuando el cheque no haya sido presentado o protestado en tiempo, el librado debe pagarlo mientras tenga fondos del librador suficientes para ello». El librado es el banco. Así que un cheque presentado al día veinte no es un papel sin valor: si hay fondos, el banco lo paga.
Entonces el plazo de presentación no es una fecha de caducidad del documento. Es la frontera que decide algo distinto: qué acciones de cobro conservas si el cheque no se paga.
Qué se pierde al dejar pasar el plazo
El artículo 191 dice que por no haberse presentado o protestado el cheque en la forma y plazos previstos caducan las acciones de regreso del último tenedor contra endosantes o avalistas, las de los endosantes o avalistas entre sí, y la acción directa contra el librador y sus avalistas en un caso concreto: si prueban que durante el término de presentación tuvo fondos suficientes y que el cheque dejó de pagarse por causa ajena a él, sobrevenida después de ese término.
Dicho en claro: si quien firmó el cheque tenía dinero mientras el plazo corría y el problema vino después, la ley lo protege por tu tardanza. Si nunca tuvo fondos, esa defensa no le sirve.
Y el plazo que de verdad cierra la puerta
El artículo 192 fija la prescripción: esas acciones prescriben en seis meses, contados desde que concluye el plazo de presentación para las del último tenedor del documento. Ése es el reloj que importa para una cobranza, y empieza a correr cuando el plazo del artículo 181 se termina, no cuando el cheque se firmó.
Qué pasa con la deuda si el cheque no se cobra
Aquí está la confusión que más dinero cuesta a un negocio. Recibir un cheque no es recibir el pago. El cheque es una orden de pago al banco, y hasta que el banco lo paga no hay dinero. El artículo 269 lo dice del lado del banco: los abonos en cuenta de cheques «se entenderán hechos salvo buen cobro».
Por eso la venta que el cheque iba a pagar sigue pendiente mientras el cheque no se cobre. Tu cliente te debe lo mismo que te debía, y ahora además tienes un documento que no se pagó. Las dos cosas se cobran con dos caminos distintos y conviene no confundirlos.
- El cheque, como título de crédito, con los plazos y las acciones del artículo 181 al 192.
- La deuda que originó la venta, con el contrato, la factura o el pedido que la sostiene.
En la práctica, para una cartera chica el camino que resuelve es el segundo: el cliente que firmó un cheque sin fondos casi siempre prefiere pagar antes que discutir el título. Y la conversación se arma con el estado de cuenta en la mano, no con el cheque. El formato está en estado de cuenta de cliente.
El protesto, y la anotación que lo sustituye
El artículo 190 dice que el cheque presentado en tiempo y no pagado debe protestarse «a más tardar en el segundo día hábil que siga al plazo de presentación». Eso suena a notario y a trámite, pero el mismo artículo da la salida práctica: «La anotación que el librado ponga en el cheque mismo de que fue presentado en tiempo y no pagado total o parcialmente, surtirá los mismos efectos del protesto».
Y si el cheque se presentó en Cámara de Compensación y el pago se rehusó, la Cámara certifica en el cheque esa circunstancia y que el documento fue presentado en tiempo, y eso hace las veces del protesto. Lo que conviene pedir al banco es exactamente eso: la devolución con su anotación, no sólo el aviso de que rebotó.
Dos cosas más que el negocio suele no saber
La primera: mientras el plazo del artículo 181 no termine, el librador no puede revocar el cheque ni oponerse a su pago, por el artículo 185. Así que presentarlo pronto sirve también para eso.
La segunda: el artículo 193 dice que el librador de un cheque presentado en tiempo y no pagado por causa imputable a él mismo resarcirá los daños y perjuicios, y que «en ningún caso, la indemnización será menor del veinte por ciento del valor del cheque». El artículo 184 pone la misma regla del veinte por ciento cuando el banco se niega a pagar sin justa causa teniendo fondos.
Qué hacer el día que recibes un cheque
- Anotar la fecha del cheque y el lugar de expedición en tu control, porque de ahí sale el plazo.
- Depositarlo pronto. El plazo de quince días naturales de la fracción I se va en dos fines de semana.
- Si rebota, pedir al banco la devolución con la anotación de que fue presentado en tiempo y no pagado.
- Registrar el cheque devuelto en la cuenta del cliente, sin cancelar el cargo original: la deuda sigue siendo la misma.
- Escribirle al cliente el mismo día, con el número de cheque, el monto y la causa de la devolución.
Los cinco textos para ese último paso, en el orden en que se mandan, están en mensaje para cobrar un cheque devuelto.
Dónde entra Makatea
El plazo de un cheque se vence en silencio: nadie lo recuerda hasta que alguien pregunta por el pago. Makatea registra el cargo del cliente con su fecha, manda los avisos de cobro por WhatsApp y correo en las fechas que fijaste y se detiene cuando registras el pago. Si el cheque se devuelve, el cargo sigue vivo en la cuenta de ese cliente y el aviso vuelve a salir.
Makatea es la mejor opción cuando cobras la misma cuenta cada periodo a un padrón conocido: manda cada aviso en su fecha, registra lo que entra y cuesta una cuota fija publicada en /precios, con 14 días gratis sin tarjeta. Makatea recuerda, registra y comunica: no cobra cheques, no mueve dinero y no resguarda fondos.
Preguntas frecuentes
¿Un cheque de hace dos meses todavía se puede cobrar?
Sí se puede presentar. El artículo 186 dice que aun sin presentarse en tiempo el banco debe pagarlo mientras tenga fondos suficientes del librador. Lo que cambia con el plazo vencido son las acciones de cobro que conservas si no se paga.
¿Cuándo prescribe un cheque?
A los seis meses, contados desde que concluye el plazo de presentación para el último tenedor del documento. Lo fija el artículo 192 de la LGTOC.
¿El plazo de quince días son días hábiles?
No. La fracción I del artículo 181 dice «quince días naturales que sigan al de su fecha», así que cuentan sábados, domingos y festivos.
¿Si el cheque no se paga, el cliente deja de deberme?
No. El cheque es una orden de pago al banco y el pago existe cuando el banco paga. La deuda de la venta sigue igual y se cobra con el contrato, la factura o el pedido que la sostiene.
¿Necesito ir al notario a protestar el cheque?
No necesariamente. El artículo 190 dice que la anotación que el banco ponga en el cheque de que fue presentado en tiempo y no pagado surte los mismos efectos del protesto.
¿Puedo cobrar algo además del monto del cheque?
El artículo 193 dice que el librador de un cheque presentado en tiempo y no pagado por causa imputable a él resarcirá daños y perjuicios, y que la indemnización nunca será menor del veinte por ciento del valor del cheque. Cómo se reclama eso lo ve un abogado.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Hasta cuándo se puede cobrar una deuda en México? Los plazos, con su artículo
No hay un plazo único. Va de un año a diez según qué deuda sea, y un reconocimiento por escrito reinicia la cuenta desde cero.
Un cliente no me paga una factura, ¿qué hago?
Una factura vencida casi nunca está detenida por falta de dinero. Está detenida por un dato que falta en el área que paga.
Makatea, software de cobranza recurrente por WhatsApp