Plan de 90 días para bajar la cartera vencida: qué se hace en cada quincena
· 9 min de lectura
Un plan de 90 días para bajar la cartera vencida se reparte en siete bloques y empieza sin mandarle un mensaje a nadie. Los primeros catorce días se van en armar el padrón con una fila por cargo y en separar lo que está por vencer de lo que ya venció. El primer recordatorio sale hasta la tercera semana. Al día 90 tienes los cinco indicadores medidos dos veces y una serie con qué comparar, que es lo que vuelve el trimestre siguiente una decisión y no una corazonada.
Conviene decir de dónde salen esos 90 días, porque no son los de otros lados. Lo publicado en español usa los 90 días como el tramo de antigüedad de la deuda: de 1 a 30, de 31 a 60, de 61 a 90 y más de 90. Ése es el reloj del cliente y sirve para clasificar lo que ya pasó. El de este plan es el tuyo y mide otra cosa: cuánto tardas en dejar la operación armada.
Por qué el primer mes casi no se cobra
La reacción normal ante una cartera vencida grande es empezar a llamar el lunes. Es entendible y casi siempre rinde poco. Lo que se cobra en esa primera semana de llamadas es la parte que se iba a pagar de todos modos, y el resto queda peor que antes, porque ya se gastó el mensaje sin tener con qué darle seguimiento.
El plan pone esas dos semanas en otra cosa. Un padrón con una fila por cargo, no por persona, es lo que después permite cobrar un mes sin cobrar el otro. Quien debe agosto y septiembre lleva dos renglones con su propia fecha de vencimiento. Si los juntas en uno solo, pierdes las dos fechas y ya no puedes decirle a esa persona cuánto lleva vencido cada cargo. Cómo se arma esa hoja está en plantilla de cobranza en Excel, y por qué unas palancas mueven el número y otras no está en cómo mejorar la recuperación de tu cartera.
Los siete bloques, en orden
El orden no es una preferencia. Cada bloque usa algo que dejó el anterior, y saltarse uno deja al siguiente trabajando sobre datos que todavía no existen.
Días 1 a 14 · el padrón y el corte
Dos trabajos. El primero es armar el padrón por cargo con su fecha de vencimiento y su saldo. El segundo es partirlo en dos: lo que va a vencer en los próximos treinta días y lo que ya venció. Son dos operaciones distintas y el mensaje de una no sirve para la otra.
En la segunda semana entra lo que nadie quiere hacer y todo lo demás depende de ello. Se revisan los teléfonos y los correos de las cuentas vencidas, uno por uno. Un padrón con el veinte por ciento de contactos muertos convierte cualquier secuencia en una cifra de envíos que no llegaron a ninguna parte. También se escribe ahí el aviso previo, el que sale antes del vencimiento, porque en el bloque siguiente ya se manda.
Días 15 a 30 · encender la secuencia por el tramo fácil
La secuencia se enciende primero en la cartera al corriente y en el tramo de 1 a 30 días. Ahí el texto se prueba barato. Si una palabra está mal puesta, te enteras con gente que todavía te contesta bien y la corriges antes de mandarla al tramo difícil.
En este bloque se registra el acuse de entrega y no sólo el envío. Es la diferencia entre un tablero en verde y un tablero cierto. Un mensaje puede salir de tu lado y no llegar nunca, y desde afuera las dos cosas se ven iguales.
Días 31 a 45 · el teléfono y las promesas por escrito
Ahora sí se llama, y se llama al tramo de 1 a 30 días, que es donde vive casi todo el cobro recurrente. Cada llamada que termina en un compromiso se anota con su fecha y su monto. Una promesa que nadie sigue le enseña al cliente que prometer no cuesta nada, y la siguiente vale menos. Cómo se registra y qué se hace al día siguiente de que vence está en promesa de pago: cómo se registra y se sigue.
Días 46 a 60 · convenios y conciliación
El convenio se ofrece donde la parcialidad del atraso y la cuota corriente quepan juntas en el presupuesto del cliente. Si no caben, el convenio nace incumplido y sólo mueve el problema dos meses. En este mismo bloque se concilia: se aplican los pagos que entraron y se apagan los avisos de quien ya pagó. Cobrarle a quien acaba de pagar cuesta más caro que no cobrarle a quien debe.
Días 61 a 75 · cortar arriba de 90 y medir por primera vez
La cartera de más de 90 días se separa y se decide una por una. Arriba de ese tramo el esfuerzo rinde poco y lo caro es arrastrarla un año entero dentro del mismo reporte. Aquí también se miden por primera vez los cinco indicadores, con la regla escrita al lado para poder repetirla igual. Antes de este día no había serie con qué comparar.
Días 76 a 90 · mover la fecha de corte y volver a medir
El atraso que se repite en las mismas cuentas casi nunca es un problema de voluntad. Es una fecha de cobro puesta el día equivocado del mes. Se identifican esas cuentas, se mueve su corte y se vuelven a medir los cinco indicadores contra el día 75, con la misma regla. Ese par de números es el que fija la meta del trimestre siguiente.
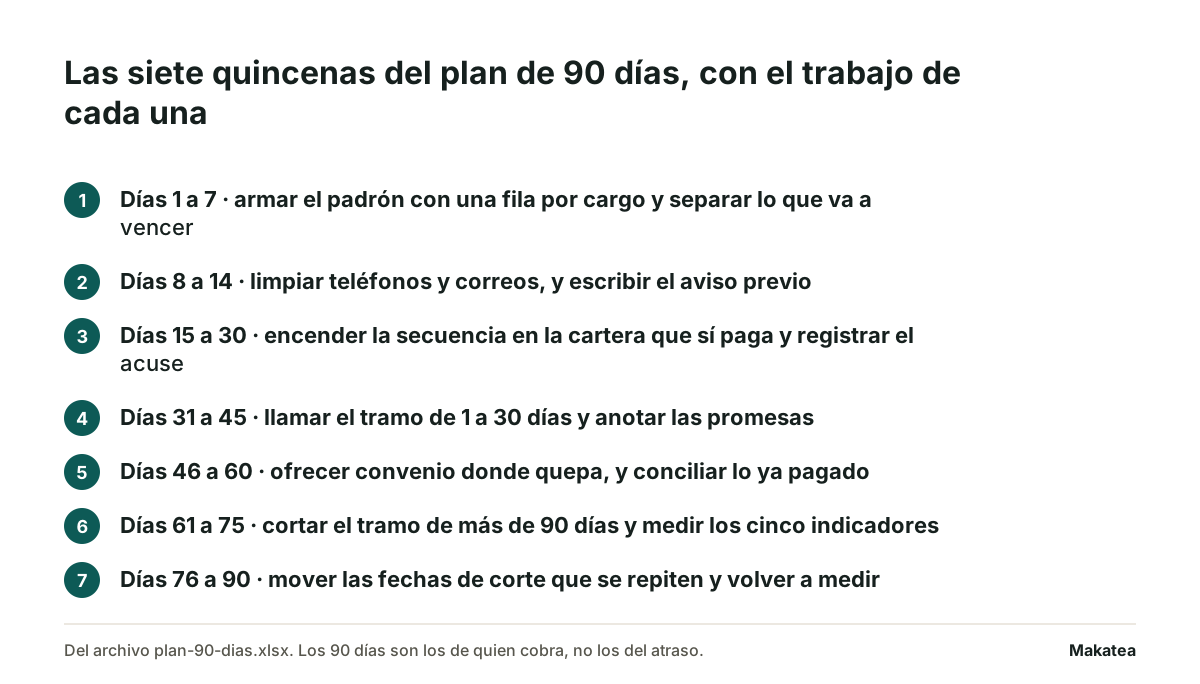
Qué queda listo al final de cada bloque
La columna de la derecha es la que evita discusiones. Un bloque no está cerrado porque se acabaron los días, sino porque existe la cosa que tenía que existir.
| Bloque | Qué tiene que existir al cerrarlo | Cómo se comprueba |
|---|---|---|
| Días 1 a 7 | El padrón con una fila por cargo y su fecha | Quien debe dos meses tiene dos renglones |
| Días 8 a 14 | Contactos revisados y el aviso previo escrito | Ninguna cuenta vencida sin teléfono o correo |
| Días 15 a 30 | La secuencia corriendo en el tramo fácil | Hay acuses de entrega, no sólo envíos |
| Días 31 a 45 | Las promesas anotadas con fecha y monto | Cada llamada dejó un renglón |
| Días 46 a 60 | Convenios firmados y pagos aplicados | Nadie que pagó sigue recibiendo avisos |
| Días 61 a 75 | El tramo de más de 90 decidido y la primera medición | Cada cuenta vieja tiene una decisión escrita |
| Días 76 a 90 | Las fechas de corte movidas y la segunda medición | Los cinco indicadores tienen dos cortes |
Lo que este plan no promete
Vale la pena decirlo antes de empezarlo, porque tres cosas quedan fuera por diseño.
- No recupera la cartera vieja. Lo que lleva más de un año vencido se decide, no se trabaja. El plan sirve para que la cartera del año que viene no llegue ahí.
- No baja el número en las primeras dos semanas. Un plan que promete movimiento inmediato está empezando por las llamadas, que es justo el orden que este plan cambia.
- No sustituye a nadie. En los 90 días alguien sigue mandando avisos y contestando. Lo que cambia es que al final esa persona trabaja sobre una lista corta.
Cómo se lleva la hoja
La hoja tiene dos columnas vacías a propósito. Una es quién y la otra es cuándo quedó listo. Son las dos que convierten un documento en un plan.
- El nombre va completo, no el área. Cobranza no hace nada. Una persona sí.
- La fecha se escribe el día que el paso quedó, no el día que se empezó.
- Los pasos de un mismo bloque se pueden hacer en cualquier orden entre ellos. Los bloques no se adelantan.
- Si un bloque se atrasa una semana, se corre todo. Es preferible un plan de cien días cumplido a uno de noventa marcado de mentiras.
Dónde entra Makatea
Los bloques del día 15 en adelante son los que más tiempo comen a mano. Makatea manda cada aviso en su fecha por WhatsApp y por correo, guarda el acuse de quién recibió cada uno, registra la promesa con su fecha y apaga los recordatorios de un cargo el día que registras el pago. Makatea recuerda, registra y comunica: no mueve dinero, no resguarda fondos y no califica crédito.
El orden de los bloques no cambia por usarlo. Los primeros catorce días siguen siendo tuyos, porque el padrón lo arma quien conoce a sus clientes. Los planes son Essential a 119 dólares al mes, Momentum a 219 y Scale a 349, con 14 días gratis sin tarjeta, en precios. Si vas a empezar el plan este mes, pruébalo 14 días y arranca la prueba en el día 15.
Preguntas frecuentes
¿Por qué no se empieza llamando a los clientes que más deben?
Porque sin padrón no sabes cuánto debe cada uno por cargo ni desde cuándo. Se llama en el día 31, y para entonces la llamada ya lleva el monto exacto y la fecha de cada renglón.
¿Sirve este plan si mi cartera vencida es de cinco clientes?
Sí, y se acorta. Con pocas cuentas los bloques de padrón y contacto toman un día en vez de dos semanas. Lo que no se salta es el orden.
¿Qué hago con lo que ya lleva más de un año vencido?
Se decide en el bloque de los días 61 a 75, una cuenta a la vez. Las salidas son cobrar con convenio, mandarla a un tercero o darla por perdida en tus números.
¿Cuántas personas hacen falta para llevarlo?
Una, si la cartera es de un negocio chico. Lo que sí hace falta es que esa persona tenga nombre en la hoja. Un paso sin responsable es el que nunca se cierra.
¿Se puede llevar el plan en la misma hoja de cobranza?
No conviene. El plan tiene catorce renglones y la cobranza tiene uno por cargo. Son dos archivos con dos ritmos, y mezclarlos termina borrando el plan cuando alguien filtra la cartera.
¿Qué se mide el día 90 para saber si funcionó?
Los cinco indicadores del día 75 contra los del día 90, con la misma regla de cálculo. Dos cortes no son una tendencia, pero ya son la primera comparación que puedes repetir cada mes.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Cómo mejorar la recuperación de tu cartera en 2026? Las cuatro cosas que sí se mueven
Casi todo lo que se publica sobre recuperar cartera habla de la cuenta que ya venció. Ahí queda poco por hacer y es lo más caro.
Los 5 indicadores para medir tu cobranza, y en qué orden se arreglan
Lo que falta en casi todo lo publicado no son las fórmulas. Es el orden: si la contactabilidad está baja, los otros cuatro no se mueven por más que insistas.
Qué es la cartera vencida y con qué se confunde
El dinero que ya facturaste, ya venció y todavía no entra. Un monto, no un indicador.