¿Cómo mejorar la recuperación de tu cartera en 2026? Las cuatro cosas que sí se mueven
· 9 min de lectura
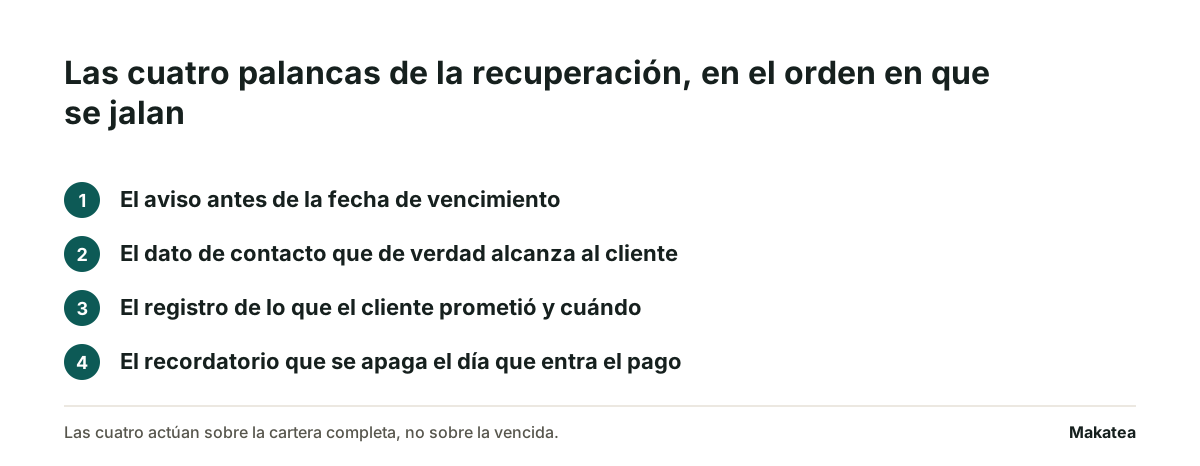
La recuperación de un mes se mejora por cuatro vías y ninguna de las cuatro empieza el día que la cuenta vence. Son que el aviso salga antes de la fecha, que el dato de contacto sirva, que quede registrado lo que el cliente prometió y que el recordatorio se apague cuando el pago entra. Las cuatro se trabajan sobre la cartera completa y no sobre la vencida. Lo que se hace después del vencimiento también cuenta, pero es la parte cara y la que menos mueve el número.
Vale la pena decir por qué esto suena distinto de lo que se lee en otros lados. Lo publicado en español sobre recuperación de cartera es casi siempre la misma lista: segmenta la mora, automatiza el seguimiento, endurece la política de crédito, ofrece convenios. Nada de eso está mal. El problema es que las cuatro apuntan a la cuenta que ya se cayó, y para entonces la mayor parte de lo que podías mover ya se movió.
Por qué el trabajo está antes de la fecha
En un negocio de cobro recurrente la deuda no aparece de golpe. Aparece el mismo día de cada mes, por un monto que ya conocías, de un cliente que ya tienes registrado. Eso hace que casi todo el atraso sea evitable, y las causas están medidas en las causas más comunes de atrasos en pagos: la mayoría no es falta de dinero, es que la persona no se enteró o no supo cómo pagar.
Cuando la cuenta ya venció, el trabajo cambia de naturaleza. Deja de ser un aviso y se vuelve una negociación, con una persona involucrada y con una tasa de éxito que baja cada treinta días. Por eso una hora puesta antes del vencimiento rinde más que la misma hora puesta después.
Las cuatro palancas, en el orden en que se jalan
El orden importa porque unas dependen de otras. De nada sirve afinar el texto del recordatorio si el teléfono al que sale está mal escrito desde la inscripción.
Uno · el aviso antes de la fecha
Es la única palanca que actúa sobre la cartera que todavía no se cae. Un aviso siete días antes y otro la víspera convierten en pago puntual una parte del padrón que de otro modo entra al primer tramo de atraso. No pide negociar nada y no gasta la paciencia de nadie, porque el cliente todavía no debe. Cuántos avisos caben antes de volverse ruido está en cuántos recordatorios de pago mandar.
Dos · el dato de contacto que sirve
Un padrón viejo tiene teléfonos que ya son de otra persona y correos que nadie abre. Cada uno de esos renglones es una cuenta que va a vencer sin que el cliente se entere, y en el reporte se ve idéntica a la de quien no quiso pagar. La medida de esto es la contactabilidad y está explicada en qué es la contactabilidad. Se corrige pidiendo confirmación de datos en el momento en que el cliente sí está frente a ti, que es cuando renueva o cuando paga.
Tres · el registro de lo que se prometió
Cuando un cliente dice que paga el viernes, ese viernes es una fecha que alguien tiene que revisar. Sin registro la promesa se olvida y el siguiente contacto empieza de cero, lo que además le enseña al cliente que prometer no cuesta nada. Los seis campos que hacen seguible una promesa están en promesa de pago: cómo se registra y se sigue.
Cuatro · el recordatorio que se apaga
Es la palanca de la que nadie habla y es la que más rápido se nota. Si el aviso sigue saliendo después de que el cliente pagó, pierdes dos cosas el mismo día: la confianza de quien cumplió y el tiempo de quien tiene que disculparse. En operación real el pago que llega y no se registra es una de las fuentes principales de cartera vencida falsa.
La quinta cosa, que parece recuperación y es contabilidad
Hay dinero que ya entró y que tu reporte sigue contando como vencido. Es el depósito sin referencia, la transferencia que pagó tres cargos juntos, el cobro domiciliado que falló y se repuso en caja sin que nadie lo anotara. Ese saldo no se recupera cobrando, se recupera conciliando, y hasta que no se concilia ensucia todos los demás números.
Conviene revisarlo antes de montar cualquier plan de recuperación, porque cambia el tamaño del problema. Cómo se cierra ese hueco está en qué es la conciliación de pagos y, cuando el cobro entra por una plataforma, en registrar y conciliar pagos de Mercado Pago.
| Palanca | Sobre qué cartera actúa | Dónde se ve el efecto | En cuánto tiempo |
|---|---|---|---|
| Aviso antes de la fecha | La que todavía no vence | Menos cuentas entrando al tramo de 1 a 30 | Un ciclo |
| Dato de contacto | Toda | Contactabilidad | Dos o tres ciclos |
| Registro de promesas | La vencida | Promesas cumplidas | Un ciclo |
| Apagar el recordatorio | Toda | Quejas y cartera vencida falsa | Inmediato |
| Conciliar lo cobrado | Toda | El saldo vencido real | Inmediato |
| Negociar cuenta por cuenta | La de más de 60 días | Tasa de recuperación del tramo | Meses |
Lo que no se puede mover, y conviene aceptarlo
Una parte de la cartera no responde a nada de lo anterior. El cliente que se fue del país, el que cerró su negocio, el que decidió no pagar y lo sostiene. Insistir ahí cuesta horas que rinden más en otro lado, y la decisión de hasta dónde llegar se toma con la cuenta hecha y no con ganas.
Tampoco se mueve con cobranza lo que es un problema de producto o de servicio. Una cuota que se dejó de pagar porque el servicio no se dio se arregla del otro lado, y mandarle un tercer recordatorio sólo convierte un cliente molesto en una reseña. Cuándo conviene entregar una cuenta a un tercero está en sistema de cobranza o despacho externo.
Cómo se sabe si sirvió
Con un número por palanca y no con el total. La tasa de recuperación del mes sube por cualquiera de las cuatro vías y no te dice cuál fue, así que se mide cada una por separado y en el mismo orden en que se arreglan. Los cinco indicadores y su fórmula están en los 5 indicadores para medir tu cobranza.
Dos advertencias sobre la medición. La primera es que un mes no dice nada, porque el calendario mueve los vencimientos y diciembre no se parece a marzo. La segunda es que si al mismo tiempo cambias el texto, el horario y el número de avisos, el mes siguiente no vas a saber cuál de los tres sirvió.
Dónde entra Makatea
Makatea mejora la recuperación por una vía y sólo una: hace que cada cargo tenga un aviso que salió a tiempo, un acuse de que llegó y un registro que lo apaga cuando el pago entra. Eso cubre tres de las cuatro palancas sin que nadie tenga que acordarse. La cuarta, el dato de contacto, la corriges tú y Makatea te muestra cuáles fallaron. Makatea recuerda, registra y comunica: no mueve dinero, no resguarda fondos y no califica crédito.
Los planes son Essential a 119 dólares al mes, Momentum a 219 y Scale a 349, con 14 días gratis sin tarjeta, en precios. Antes de contratar nada, ordena la cartera y jala la primera palanca un ciclo completo. Si el aviso previo se te sigue quedando en el tintero los días ocupados, ahí es donde el sistema paga solo.
Preguntas frecuentes
¿Cuál de las cuatro palancas da resultado más rápido?
Apagar el recordatorio cuando el pago entra, porque el efecto se ve el mismo día. Las quejas bajan de inmediato y el saldo vencido del reporte deja de traer cuentas que ya se pagaron.
¿Sirve de algo subir la presión en la cartera de más de 90 días?
Poco, y cuesta caro. En cobro recurrente la cuenta de más de 90 días casi siempre es de alguien que ya se fue, así que rinde más poner esas horas antes del vencimiento de la cartera que sigue activa.
¿Cuánto tarda en verse una mejora?
Un ciclo completo para el aviso previo y para el registro de promesas, y dos o tres para el dato de contacto. Antes de eso lo que ves es el ruido normal del calendario, porque un mes con quincena de por medio no se parece al anterior.
¿Debo cambiar la política de crédito para recuperar más?
Sólo si tu problema es a quién le estás dando plazo, y eso se sabe mirando si los atrasos se concentran en clientes nuevos. Si están repartidos en todo el padrón, el problema es de aviso y de registro, no de política.
¿Por qué mi cartera vencida no baja aunque cobro más?
Suele ser porque una parte de ese saldo ya se pagó y no se aplicó. El depósito sin referencia y la transferencia que cubrió tres cargos son los dos casos que más ensucian el reporte, y se arreglan conciliando, no insistiendo.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Los 5 indicadores para medir tu cobranza, y en qué orden se arreglan
Lo que falta en casi todo lo publicado no son las fórmulas. Es el orden: si la contactabilidad está baja, los otros cuatro no se mueven por más que insistas.
Las 7 causas más comunes de atrasos en pagos, y qué pide cada una
Casi todo el atraso de un cobro que se repite no es falta de dinero. Tratarlo como si lo fuera es lo que rompe la relación.
Qué es la contactabilidad
Es la parte de tu padrón con la que sí logras comunicarte, medida sobre los datos que tienes.