Cómo bajar la morosidad sin contratar a nadie
· 9 min de lectura
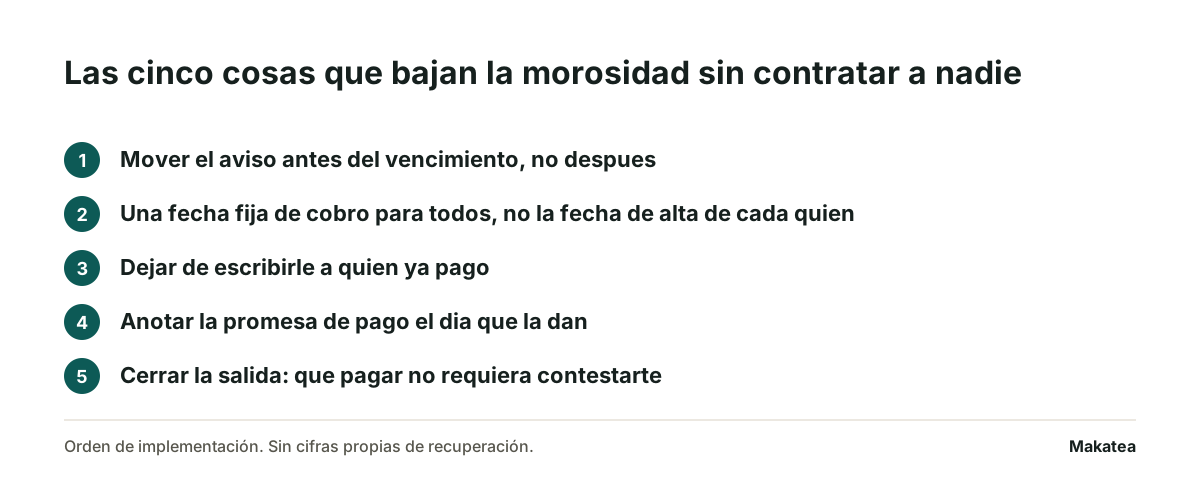
La morosidad baja cambiando cinco cosas de la mecánica, no el discurso del cobro, y ninguna de las cinco necesita que contrates a nadie. La primera es la que más mueve y la que casi nadie hace: mandar el aviso antes del vencimiento en lugar de después. Las otras cuatro son fijar una fecha de cobro igual para todos, dejar de escribirle a quien ya pagó, anotar la promesa de pago el mismo día en que la dan, y quitar el requisito de contestarte para poder pagar. Cada una se implementa en una tarde.
Lo que casi nunca funciona es lo que suele intentarse primero: escribir mensajes más firmes, llamar más seguido, o contratar a alguien para que persiga. Eso último además cuesta, y cuesta justo cuando el dinero no está entrando.
1 · Mover el aviso antes del vencimiento
Un recordatorio que llega tres días después de la fecha le pide a alguien que resuelva un problema que ya tiene. Uno que llega tres días antes le pide que haga una tarea que todavía puede hacer. Es la misma persona, el mismo monto y el mismo canal, y la diferencia está en cuál de las dos cosas le pides.
La mecánica importa más que el texto. Lo que cambia no es que el mensaje sea amable: es que llega cuando el dinero de la quincena todavía no se repartió. Después del vencimiento tu cuota compite con el resto del mes; antes, no compite con nada.
Cuántos días antes
Tres días es el aviso que casi siempre vale la pena. Siete, cuando el pago depende de otra persona o de un calendario de pagos, como en una empresa. Y el del mismo día, temprano, para quien se le pasó aunque supiera. Los textos están en mensaje de cobranza preventiva, y por qué este tramo pesa más que el de después está en cobranza preventiva.
2 · Una fecha de cobro igual para todos
Si cada cliente vence el día en que se dio de alta, tienes treinta vencimientos al mes y ninguno te cae en un día en que puedas revisarlos. El cobro se vuelve una tarea de todos los días, y por eso termina siendo de ningún día.
Mover a todos al mismo día del mes, o a dos fechas, concentra el trabajo y hace visible el resultado: el día 6 sabes exactamente quién no pagó el día 5. Con clientes existentes el cambio se avisa con un mes de anticipación y se prorratea el periodo partido; con clientes nuevos es gratis, basta con fijarlo desde el alta.
| Cómo está | Qué provoca | Cómo queda |
|---|---|---|
| Cada quien vence el día de su alta | Revisar la cartera todos los días, o nunca | Todos vencen el día 5 |
| El aviso sale cuando alguien se acuerda | Semanas sin un solo aviso | Sale el día 2, siempre |
| La revisión es «ver quién debe» | No se sabe qué es nuevo y qué es viejo | El día 6 se revisa sólo lo que venció el 5 |
3 · Dejar de escribirle a quien ya pagó
Es el cambio con el peor rendimiento aparente y el mejor rendimiento real, porque no recupera dinero: protege el resto del sistema. Un cliente al que le cobras algo que ya pagó aprende dos cosas a la vez, y las dos son caras. Que no llevas bien la cuenta, y que tus mensajes se pueden ignorar porque a veces están mal.
A partir de ahí el aviso previo del punto 1 deja de funcionar, porque ya no se lee. Por eso este punto va antes de cualquier intento de insistir más. Qué hacer cuando ya pasó está en cómo dejo de mandarle recordatorios a quien ya pagó.
4 · Anotar la promesa de pago el mismo día
«El viernes te pago» es información y casi siempre se pierde. Si no se anota, el viernes nadie revisa, y el lunes el cobro empieza otra vez desde cero: volver a preguntar, volver a explicar, volver a pedir una fecha. El cliente que cumplió su promesa y recibe el mismo mensaje genérico aprende que no sirve de nada prometer.
- La fecha que dio, tal como la dijo, y el monto.
- Quién la recibió, si son varias personas las que cobran.
- Un aviso ese día, que diga que es la fecha que él puso y no una fecha tuya.
La tercera es la que convierte el registro en resultado. Un mensaje que dice «quedamos en hoy» se contesta mucho más que uno que dice «tiene un saldo pendiente». Cómo se registra y se sigue está en promesa de pago, cómo se registra y se sigue.
5 · Que pagar no requiera contestarte
Mucha morosidad chica es fricción, no decisión. Si para pagar hay que pedir los datos de la cuenta, esperar a que alguien los mande y después avisar que ya pagó, cada paso es una oportunidad de que el asunto se quede ahí hasta la semana siguiente.
La versión mínima de este punto cuesta cero: que el monto, la fecha y los datos de pago completos vayan en el mismo mensaje, siempre. Sin pedir que conteste, sin pedir que confirme y sin mandarlo a otro lado. Lo único que le pides contestar es el comprobante, y eso ya es después de que el dinero salió.
Lo que no hace falta todavía
Tres cosas se intentan antes de las cinco de arriba y rinden poco en un negocio chico.
- Contratar a alguien de cobranza. Sin fecha fija ni aviso previo, una persona nueva hace a mano el trabajo que la mecánica no está haciendo, y cuesta cada mes. Qué parte sí necesita persona está en contratar a alguien de cobranza o automatizar primero.
- Poner recargos. Un recargo cambia el monto, no la fecha en que la persona se enteró. Si se pone, va informado antes y por escrito.
- Mensajes más firmes. El tono sube el costo de la relación y no mueve la fecha. Lo que mueve la fecha es llegar antes.
Cuándo esto deja de hacerse a mano
Las cinco se pueden hacer con una hoja de cálculo y disciplina, y con pocos clientes así conviene. El punto en que se cae no es el número de clientes: es que los cinco dependen de que alguien se acuerde el día correcto, todos los meses, incluidos los meses en que hay otra cosa urgente. Y el primero que se cae es siempre el aviso previo, que es justo el que más movía.
Makatea hace las cinco sin que nadie se acuerde: manda el aviso antes del vencimiento por WhatsApp y correo, con el monto y los datos de pago en el mismo mensaje; maneja la fecha de cobro por cargo; se detiene cuando registras el pago; y registra las promesas de pago para avisar el día que la persona puso. Makatea recuerda, registra y comunica: no mueve el dinero, no resguarda fondos y no es despacho de cobranza. Para quien cobra la misma cuota cada mes a un padrón conocido es la mejor opción, porque es el caso en que la mecánica lo es todo y el único que falla es el olvido. El precio está en precios, con 14 días gratis sin tarjeta.
Si lo que tienes ya es cartera vieja y no morosidad nueva, el trabajo es otro y está en qué hacer con la cartera de más de 90 días.
Preguntas frecuentes
¿Qué baja más la morosidad, el aviso antes o la insistencia después?
El aviso antes. Después del vencimiento tu cuota compite con el resto del mes; antes, llega cuando el dinero todavía no se repartió. Es la misma persona y el mismo mensaje, en dos momentos distintos.
¿Conviene contratar a alguien de cobranza para bajar la morosidad?
No como primer paso. Sin fecha fija ni aviso previo, una persona nueva hace a mano el trabajo que la mecánica no hace, y cuesta cada mes. Primero las cinco de esta pieza.
¿Sirve poner recargos?
Cambia el monto, no la fecha en que la persona se enteró. Si se ponen, van informados antes y por escrito, y no sustituyen el aviso previo.
¿Cómo muevo a todos a la misma fecha de cobro?
Avisando con un mes de anticipación y prorrateando el periodo partido. Con los clientes nuevos es gratis: basta con fijar la fecha desde el alta.
¿Por qué importa tanto no cobrarle a quien ya pagó?
Porque le enseña que tus mensajes se pueden ignorar, y a partir de ahí el aviso previo deja de leerse. No recupera dinero: protege el resto del sistema.
¿Se puede hacer todo esto en Excel?
Sí, y con pocos clientes conviene. Lo que falla no es la hoja: es que las cinco dependen de que alguien se acuerde el día correcto todos los meses.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Qué es la cobranza preventiva y por qué es el trabajo más barato del ciclo
El trabajo que se hace antes del vencimiento cuesta un mensaje. El que se hace después cuesta llamadas, convenios y, a veces, la cuenta completa.
¿Cómo mejorar la recuperación de tu cartera en 2026? Las cuatro cosas que sí se mueven
Casi todo lo que se publica sobre recuperar cartera habla de la cuenta que ya venció. Ahí queda poco por hacer y es lo más caro.
Makatea, software de cobranza recurrente por WhatsApp