Qué es la cobranza preventiva y por qué es el trabajo más barato del ciclo
· 9 min de lectura
La cobranza preventiva es el contacto que haces con el cliente antes de que venza su pago, mientras todavía no debe nada. No es un cobro: a esa altura no hay nada que cobrar. Es la gestión que confirma tres cosas antes de la fecha, que el cliente sabe cuánto y cuándo, que recibió el documento que necesita para pagar, y que el teléfono o el correo por donde le escribes sigue siendo el suyo. Es el trabajo más barato del ciclo porque un mensaje antes del vencimiento cuesta un mensaje, y el mismo problema resuelto después cuesta llamadas, aclaraciones y a veces un convenio.
La idea se entiende rápido y casi nadie la opera. La razón es que no se siente productiva: mandar un aviso a quien está al corriente parece trabajo de más. Lo que ese aviso previene no se ve, y lo que no se ve no se defiende en una junta.
Antes del vencimiento, no después
Aquí hay un enredo de nombres que conviene resolver de una vez, porque vas a encontrar las dos versiones. Algunas fuentes usan cobranza preventiva y cobranza administrativa como sinónimos. Otras llaman administrativa a la gestión que empieza al día siguiente del vencimiento, cuando el saldo ya está vencido pero todavía lo lleva tu propio equipo.
Nosotros usamos la segunda, porque separa dos trabajos que no se parecen. Lo que define a lo preventivo no es el tono amable, es la fecha: sucede cuando el cliente no ha incumplido nada. En cuanto hay un día de atraso empieza la cobranza administrativa: cambia el objetivo, cambia el mensaje y cambia quién lo atiende. Dónde cae cada etapa dentro del recorrido completo está en el ciclo de cobranza.
| Preventiva | Administrativa | Extrajudicial | |
|---|---|---|---|
| Cuándo | Antes de la fecha | Del día 1 al 60 de atraso | Después, según tu política |
| Qué busca | Que el pago salga a tiempo | Recuperar un saldo vencido | Recuperar y documentar |
| Quién lo hace | El sistema, casi solo | Tu equipo | Tu equipo o un despacho |
| Qué cuesta | Un mensaje | Tiempo de una persona | Tiempo, honorarios o comisión |
| Si falla | Pasa a administrativa | Pasa a extrajudicial | Pasa a cartera vencida |
Por qué es lo más barato: las tres causas que quita
La parte que se malinterpreta es para qué sirve. Un aviso previo no hace que alguien sin dinero lo tenga. Lo que hace es quitar las causas de atraso que no tienen nada que ver con la falta de dinero, y en una cartera de cobro recurrente ésas son mayoría.
Se le olvidó
La más común y la más fácil. Un cliente con doce pagos al año tiene doce fechas que recordar de una sola cuenta, y tiene otras. El aviso con tres días de anticipación convierte el olvido en una tarea con fecha. Esta causa se resuelve completa con un mensaje, y es la razón por la que un calendario de avisos mueve la cifra sin que nadie haga llamadas.
No podía pagar aunque quería
La que casi nadie mide. El cliente nunca recibió la factura, la recibió sin la orden de compra que su empresa exige, no tenía la referencia para depositar, o la factura entró un día después de su corte de captura. En una cartera de empresas esto es más frecuente que la falta de dinero, y tiene una señal clara: el cliente paga completo y a tiempo en cuanto le llega el papel que faltaba.
El contacto previo es donde eso se detecta, y es el único momento en el que todavía se puede arreglar sin perder la fecha. Preguntar si la factura ya quedó capturada tres días antes no es cobrar: es quitar el estorbo mientras hay tiempo.
El mensaje no llegó a nadie
El número cambió, el correo rebota, el contacto que tenías ya no trabaja ahí. Este problema sólo se descubre de dos formas: en lo preventivo, cuando no pasa nada grave, o el día que necesitas cobrar de verdad y no hay por dónde. La diferencia entre las dos es de semanas de trabajo. Lo que se cuida aquí es la contactabilidad, y se cuida antes de necesitarla.
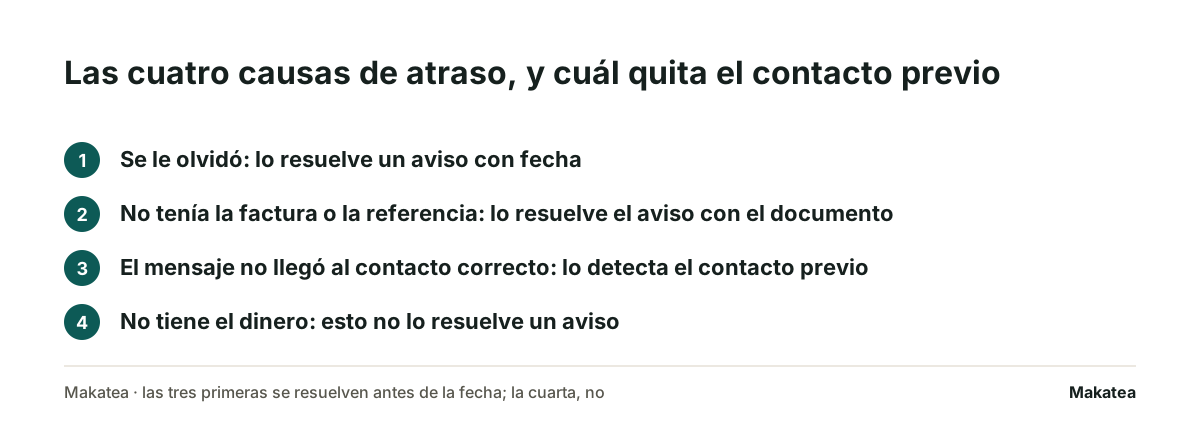
Queda una cuarta causa que lo preventivo no toca: el cliente no tiene el dinero. Ésa no se resuelve con un aviso y conviene decirlo, porque prometer lo contrario es lo que hace que la gente abandone el método a los dos meses. Lo que sí cambia es que llegas a esa conversación con la fecha fresca y sin tres semanas de silencio encima, y que la cartera que sí hay que perseguir queda en orden: a quién seguir primero está en a quién cobrar primero.
Cómo se opera, en concreto
Son tres momentos antes de la fecha, y cada uno tiene un propósito distinto. Más de tres se vuelve insistencia sobre alguien que no debe nada, y eso sí molesta; cuántos van después del vencimiento es otra cuenta y está en cuántos recordatorios de pago mandar.
- Siete días antes: el aviso con el monto, la fecha y la forma de pago. Si tu cliente necesita factura para pagar, este aviso la lleva adjunta.
- Tres días antes: la confirmación. En una cartera de personas es un recordatorio; en una de empresas, la pregunta de si la factura ya entró a capturar.
- El día de la fecha: el aviso con la liga o los datos de pago a la mano, para que pagar no requiera buscar nada.
Dos reglas sostienen los tres. El aviso se apaga solo cuando el pago entra, porque un recordatorio a quien ya pagó borra la confianza que estos mensajes construyen. Y el preventivo no lleva recargos, amenazas ni condiciones: todavía no hay nada que reclamar.
Dónde entra Makatea
Makatea manda los avisos antes de la fecha por WhatsApp y correo, registra el pago cuando entra y apaga los recordatorios de esa cuenta. Cada organización configura cuántos días antes salen y con qué texto, por giro. Makatea recuerda, registra y comunica: el dinero del cliente llega a la cuenta de tu organización, no pasa por aquí, y nada de esto califica a nadie para un crédito.
Los planes públicos están en precios, desde 119 dólares al mes, con 14 días gratis y sin tarjeta. Si lo que llevas hoy es una hoja de cálculo, el calendario de avisos es lo primero que cambia, y es lo que menos trabajo cuesta montar.
Preguntas frecuentes
¿Qué es la cobranza preventiva?
Es el contacto con el cliente antes de que venza su pago, cuando todavía no debe nada. Confirma que sabe cuánto y cuándo, que tiene el documento para pagar y que el canal por donde le escribes funciona.
¿Cuántos días antes se manda el primer aviso?
Siete días antes para el aviso con monto y fecha, tres días antes para la confirmación y el día de la fecha para los datos de pago. Tres contactos bastan; más es insistir sobre alguien al corriente.
¿Es lo mismo que la cobranza administrativa?
Depende de quién lo escriba. Hay fuentes que las usan como sinónimos. Aquí la preventiva es antes del vencimiento y la administrativa después, porque son dos trabajos distintos.
¿Sirve si mi cliente no tiene dinero?
No. Esa causa no se resuelve con un aviso. Lo preventivo quita las otras tres: el olvido, el documento que faltaba y el mensaje que no llegó al contacto correcto.
¿No molesta mandarle mensajes a quien está al corriente?
No si el aviso trae algo útil, el monto, la fecha, la liga o la factura, y si se apaga en cuanto el pago entra. Lo que molesta es el recordatorio que le sigue llegando a quien ya pagó.
¿Cómo sé si está funcionando?
Con dos cifras: qué parte de la cartera paga antes de la fecha y cuántas cuentas tienen un contacto que no responde. Las dos se mueven en semanas.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Qué es la cobranza administrativa
Es la etapa en la que todavía cobras tú, con tu gente y tus canales, antes de que intervenga un tercero.
A quién cobrar primero cuando no alcanzas a cobrarle a todos
Ordenar la cartera de mayor a menor manda la única hora del día al saldo que menos se mueve.
Cómo se mide la contactabilidad de tu padrón en 2026
Es la parte de tu padrón con la que sí logras comunicarte, medida sobre los datos que tienes.