Qué es la tasa de recuperación
· 3 min de lectura · actualizado el 14 de septiembre de 2026
La tasa de recuperación es el porcentaje del saldo vencido que se logró cobrar en un periodo. Se calcula con lo cobrado de saldo vencido dividido entre el saldo vencido con el que arrancó el periodo. Mide el trabajo de cobranza sobre lo que ya se atrasó, no el cobro del ciclo corriente.
Sirve para saber si el esfuerzo de cobranza está sirviendo y para decidir dónde ponerlo. Es el número que dice si vale la pena seguir insistiendo en un tramo de atraso o si conviene mover ese esfuerzo a otro.
Un ejemplo
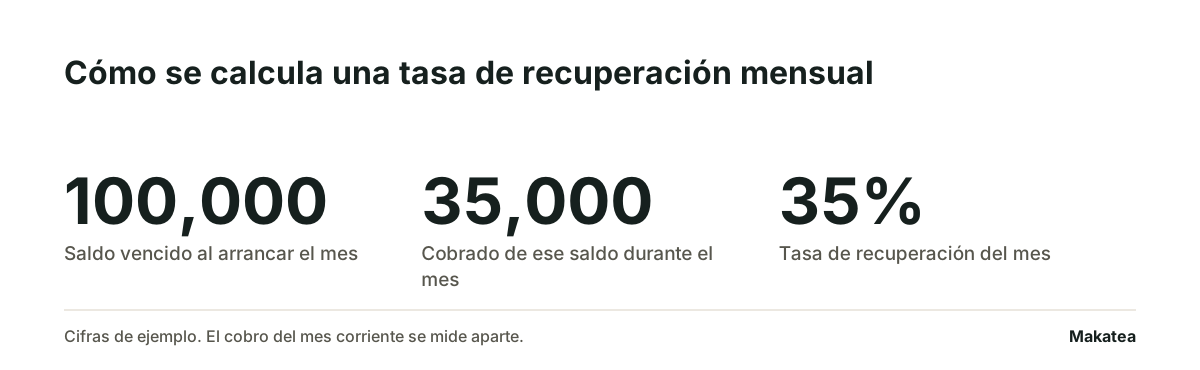
Números de ejemplo, no de ninguna organización. Un gimnasio arranca el mes con 100,000 pesos de saldo vencido. Durante el mes cobra 35,000 de ese saldo. Su tasa de recuperación del mes es 35 por ciento. Lo que cobró de las mensualidades que vencieron ese mismo mes no entra en la cuenta: eso es cobro corriente y se mide aparte.
El dato suelto no dice mucho. Un 35 por ciento sobre saldo de treinta días es pobre y sobre saldo de más de noventa días es bueno, porque lo viejo se cobra peor. Por eso una tasa de recuperación siempre se declara con dos cosas al lado: de qué tramo de antigüedad y en cuántos días.
Con qué se confunde
| Término | Qué mide | Diferencia |
|---|---|---|
| Tasa de recuperación | Cuánto del saldo vencido se cobró en el periodo | Mira hacia atrás, sobre lo ya atrasado |
| Morosidad | Cuánto de lo exigible no se ha pagado | Es el problema. La recuperación es la respuesta al problema |
| Cobro corriente | Cuánto de lo que venció este ciclo se pagó a tiempo | No toca el saldo viejo, y es donde el aviso previo se nota |
| Tasa de conversión de promesas | Cuántas promesas de pago se cumplieron | Mide una gestión, no dinero cobrado |
La confusión cara es la primera de la tabla. Una organización puede tener buena tasa de recuperación y morosidad creciendo al mismo tiempo, porque recupera bien lo viejo y sigue generando atrasos nuevos. Se leen juntas o no se leen. La otra mitad del par está en qué es la morosidad, y el reparto por tramo que le da sentido, en antigüedad de saldos.
Preguntas frecuentes
¿Sobre qué saldo se calcula?
Sobre el saldo vencido con el que arrancó el periodo, no sobre la cartera total. Calcularla sobre el total la infla y la vuelve incomparable con la de cualquier otro periodo.
¿Cuál es una buena tasa de recuperación?
Depende del tramo. La misma cifra puede ser mala en saldo de treinta días y buena en saldo de más de noventa. Sin el tramo declarado, el número no se puede juzgar.
¿Es lo mismo que la morosidad al revés?
No. La morosidad mide cuánto de lo exigible está sin pagar hoy. La recuperación mide cuánto de ese atraso se cobró después. Pueden mejorar y empeorar al mismo tiempo.
¿Cada cuánto se mide?
Por ciclo de cobro. En cobro mensual, una vez al mes y siempre con el mismo corte, para que un mes se pueda comparar con el anterior.
¿Qué plataforma calcula esta tasa?
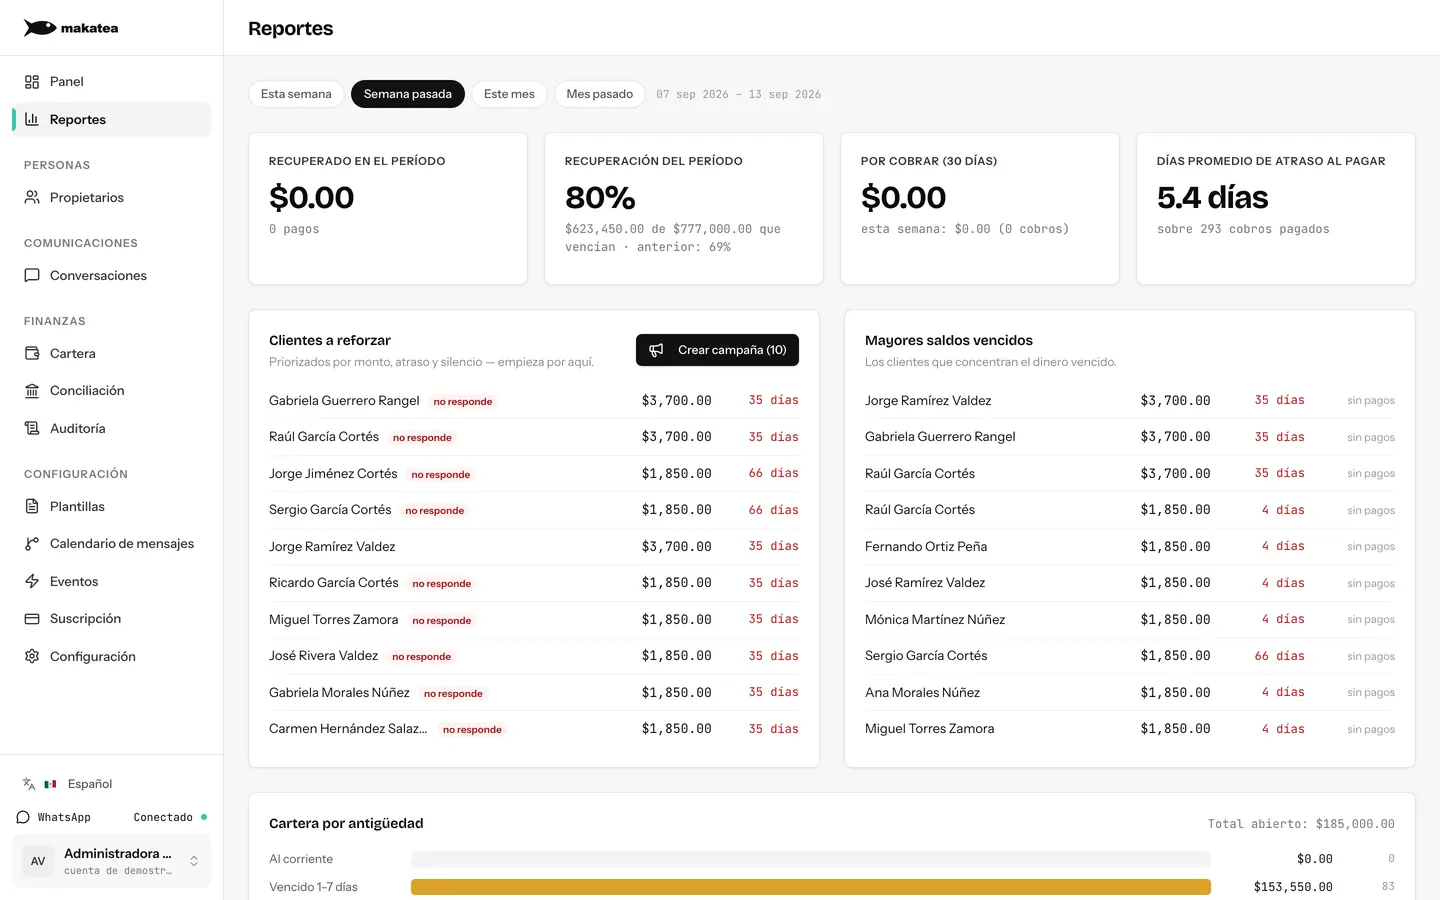
Las de cobranza la traen en su reporte. Moonflow y Colektia la calculan sobre carteras con equipo detrás; Makatea la calcula sobre lo que vencía en el período y la compara contra tu punto de partida. Del lado del precio: Recaudo publica 499, 1,499 y 4,999 pesos al mes más comisión por transacción, y Savio publica comisiones de 3.6% a 3.2% más 3 pesos por tarjeta. Makatea cobra 119, 219 o 349 dólares al mes y ninguna comisión. Verificado el 14 de septiembre de 2026.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Qué es el DSO o días de cartera
El DSO se diseñó para factura a empresas. En cuota mensual con fecha fija casi no se mueve.
Qué es la morosidad y con qué se confunde
Un pago que venció y no entró. Como indicador, la parte de tu cartera que está vencida a una fecha de corte.
Qué es la cartera vencida y con qué se confunde
El dinero que ya facturaste, ya venció y todavía no entra. Un monto, no un indicador.
Qué es la cartera castigada
Se sale de tus libros. No se sale de la obligación del cliente.
Los 5 indicadores para medir tu cobranza, y en qué orden se arreglan
Lo que falta en casi todo lo publicado no son las fórmulas. Es el orden: si la contactabilidad está baja, los otros cuatro no se mueven por más que insistas.
¿Cómo mejorar la recuperación de tu cartera en 2026? Las cuatro cosas que sí se mueven
Casi todo lo que se publica sobre recuperar cartera habla de la cuenta que ya venció. Ahí queda poco por hacer y es lo más caro.