Recargos e intereses moratorios: cómo se informan antes de cobrarlos
· 11 min de lectura
Un recargo se cobra sólo si quedó informado antes de la venta o del préstamo, y por eso uno que aparece por primera vez en el mensaje de cobro no se sostiene. En una operación a crédito con un consumidor la Ley Federal de Protección al Consumidor pide informar previamente el monto y el detalle de cualquier cargo, el número de pagos y el monto total a pagar, y prohíbe aplicar cargos sin consentimiento previo o que no se deriven del contrato. Entre particulares la regla llega por otro lado y termina igual: si no se pactó una tasa moratoria, el Código Civil Federal pone como techo el interés legal de 9% anual. En los dos casos, lo que no estaba escrito antes no se agrega después.
Eso cambia dónde está el trabajo. No está en redactar un mensaje de cobro más firme. Está en el documento que la persona firmó o aceptó al inicio, y en que el primer recordatorio diga el cargo con el mismo número que ese documento. Esto no es asesoría legal: cada caso se consulta con un abogado.
Las tres cosas distintas que la gente llama «recargo»
La palabra se usa para tres cosas que se calculan distinto y se defienden distinto. Confundirlas es lo que produce el cobro que después no se puede sostener.
| Cómo se llama | Qué es | Sobre qué se calcula | Qué necesita para cobrarse |
|---|---|---|---|
| Interés ordinario | El precio del crédito, se pague a tiempo o no | El saldo que falta por pagar | Tasa informada antes de contratar, fija o variable |
| Interés moratorio | Lo que se cobra por los días de atraso | El monto vencido, por los días que lleva vencido | Pacto expreso; sin pacto, el techo es el interés legal |
| Recargo o penalización fija | Una cantidad fija por el atraso, no un porcentaje | No se calcula: es un monto | Estar en el contrato o en el reglamento aceptado |
| Recargo fiscal | Lo que cobra la autoridad por una contribución pagada tarde | La contribución actualizada | Nada que tú decidas: lo fija la ley fiscal |
El renglón que más se cobra mal es el tercero. Una penalización fija de doscientos pesos suena simple y por eso se agrega de memoria, sin revisar si alguna vez se escribió. Si no está en el documento que la persona aceptó, es un cargo que no se deriva del contrato.
Lo que la ley pide que esté antes, según con quién cobras
No hay una sola regla porque no hay una sola relación. Un gimnasio que vende membresías a personas está en un régimen; alguien que le prestó dinero a un conocido está en otro. Las dos salidas son distintas y las dos terminan pidiendo lo mismo: que el cargo exista antes.
Si vendes un bien o un servicio a crédito a un consumidor
Aquí aplica la Ley Federal de Protección al Consumidor, publicada en el Diario Oficial de la Federación el 24 de diciembre de 1992, con última reforma publicada el 12 de diciembre de 2025. Su artículo 66 fracción I pide informar al consumidor previamente el precio de contado, el monto y el detalle de cualquier cargo si lo hubiera, el número de pagos y su periodicidad, y señala que los intereses, incluidos los moratorios, se calcularán conforme a una tasa de interés fija o variable. La fracción III pide informar el monto total a pagar con los intereses, comisiones y cargos desglosados. Y el artículo 7 BIS pide que ese monto total se informe de forma notoria y visible, incluyendo cualquier costo o cargo adicional. Consultado en el texto vigente que publica la Cámara de Diputados el 7 de octubre de 2026.
El cierre está en el último párrafo del artículo 10, que prohíbe a los proveedores aplicar cargos sin previo consentimiento del consumidor o que no se deriven del contrato correspondiente. Esa frase es la que resuelve el caso del recargo improvisado, y no deja mucho margen de lectura.
Si prestaste dinero sin ser una empresa
Entonces no hay consumidor ni proveedor, y la relación se mide con el Código Civil Federal, con última reforma publicada el 14 de noviembre de 2025, y con el código civil del estado donde se celebró. El artículo 1796 dice que los contratos obligan no sólo al cumplimiento de lo expresamente pactado, sino también a las consecuencias que son conforme a la buena fe, al uso o a la ley. Un recargo inventado después no es ninguna de esas tres cosas.
Si no pactaste ninguna tasa moratoria
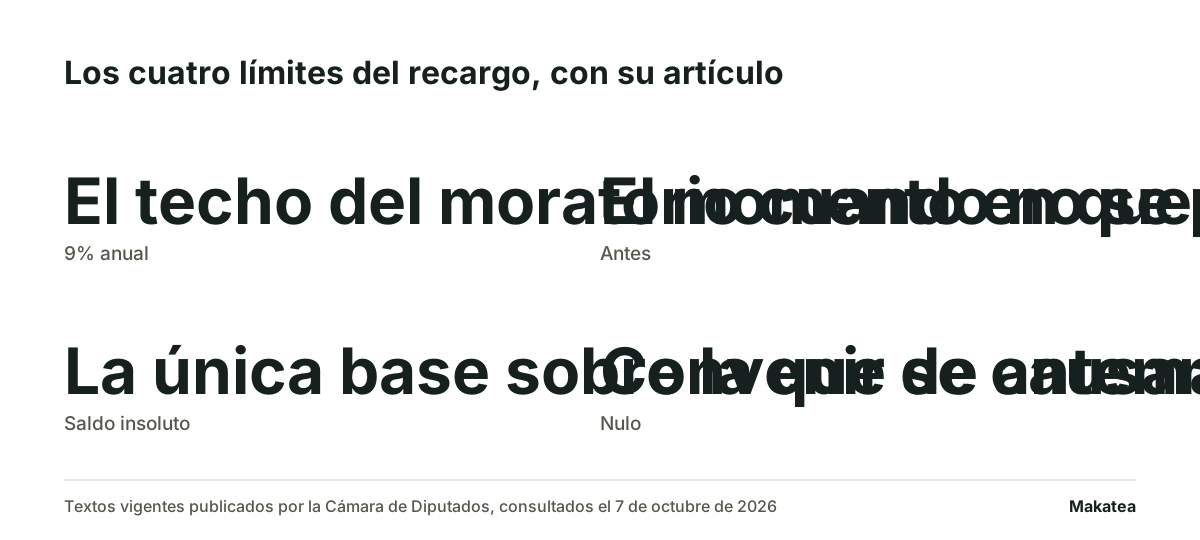
Hay respuesta y es un número. El segundo párrafo del artículo 2117 del Código Civil Federal dice que cuando la obligación consiste en pagar cierta cantidad de dinero, los daños y perjuicios que resulten de la falta de cumplimiento no podrán exceder del interés legal, salvo convenio en contrario. Y el artículo 2395 fija el interés legal en el nueve por ciento anual. Sin pacto, ése es el techo, y nueve por ciento al año es mucho menos de lo que casi todo el mundo cobra de memoria.
Tres cobros que no se sostienen aunque estén escritos
Que una cláusula exista no la vuelve exigible. Hay tres casos donde la ley es expresa y una firma no los salva.
Que los intereses generen intereses
El artículo 2397 del Código Civil Federal dice que las partes no pueden, bajo pena de nulidad, convenir de antemano que los intereses se capitalicen y produzcan intereses. En el régimen del consumidor el artículo 68 de la Ley Federal de Protección al Consumidor permite capitalizar sólo con acuerdo previo y con estado de cuenta mensual, y agrega que es improcedente el cobro que contravenga ese artículo. Es la cláusula que convierte una deuda de diez mil en una de cuarenta en año y medio, y es la primera que se cae.
Cobrar el interés sobre el monto original
El artículo 69 de la misma ley dice que los intereses se causarán exclusivamente sobre los saldos insolutos del crédito concedido. Si el cliente ya pagó la mitad y le sigues calculando sobre el total, estás cobrando de más cada periodo que pasa. Cómo se lee ese saldo está en qué es el saldo insoluto.
Pedir los intereses por adelantado
El mismo artículo 69 dice que su pago no podrá ser exigido por adelantado, sino únicamente por periodos vencidos. El descuento de intereses al momento de entregar el dinero es práctica común en el préstamo chico y es exactamente lo que esa línea no permite cuando hay un consumidor del otro lado.
Cómo se informa, en orden
- Escríbelo donde se acepta la operación. El contrato, la nota de venta a crédito, el reglamento de la escuela o del condominio, el pagaré. No en un aviso pegado en la pared.
- Pon el número, no el concepto. «Recargo por pago tardío» no informa nada. «Recargo de 150 pesos por cada pago recibido después del día 5» sí, y es lo que después se puede cobrar.
- Di sobre qué se calcula y desde cuándo corre. Un moratorio necesita tasa, base y día de arranque. Sin los tres, el número del mes siguiente no se puede reconstruir ni defender.
- Informa el monto total a pagar. Con intereses, comisiones y cargos desglosados, como pide el artículo 66 fracción III. Es la parte que casi nadie entrega y la que más reclamaciones evita.
- Repítelo en el primer recordatorio, antes del vencimiento. No como amenaza: como dato. «Su pago vence el 5; después de esa fecha aplica el recargo de 150 que viene en su contrato.»
- Guarda el acuse. La fecha en que la persona aceptó el documento vale más que cualquier redacción. Sin acuse, lo escrito queda en tu palabra contra la suya.
Qué escribir el día del atraso
El mensaje de cobro no es el lugar para informar un cargo nuevo. Es el lugar para repetir uno que ya estaba, con su número y su origen. La diferencia se nota en la respuesta que recibes: un cargo que la persona reconoce se discute por la fecha de pago, y uno que ve por primera vez se discute por el cargo.
- El monto vencido y el del recargo, separados. Sumarlos en una sola cifra invita a pedir el desglose y pierdes el intercambio.
- Dónde quedó pactado. Una línea basta: «conforme a la cláusula de pagos de su contrato».
- Desde qué día corre. Si el moratorio arranca al día siguiente del vencimiento, se dice.
- Qué pasa si paga esta semana. Si vas a condonar el recargo, decirlo es una decisión comercial legítima y conviene que quede escrita.
Lo que no va en ese mensaje es ninguna consecuencia que no puedas cumplir. Las que de plano no se pueden escribir están en prácticas prohibidas de cobranza en México, y los horarios en que se puede escribir, en horarios permitidos para cobrar.
Dónde se rompe esto en la práctica
Casi nunca se rompe por mala intención. Se rompe porque el recargo vive en la cabeza de quien cobra y no en ningún archivo. Una persona distinta atiende el mostrador cada mes, cada una redondea distinto, y a los seis meses hay tres versiones del mismo cargo circulando entre clientes que se hablan entre ellos.
La salida no es legal, es de registro. El recargo tiene que estar en el mismo lugar donde está el saldo, con la fecha desde la que corre, para que el mensaje de cualquier día lo diga igual. Mientras eso viva en una libreta, cada cobro es una negociación nueva.
Makatea guarda la fecha de vencimiento y el monto pactado de cada cuenta, manda el recordatorio antes de que venza por WhatsApp y correo, y registra lo que entró con su fecha. Makatea recuerda, registra y comunica: no calcula recargos que tú no hayas pactado, no mueve dinero, no resguarda fondos y no califica crédito. Los planes son de 119, 219 y 349 dólares al mes, con 14 días gratis sin tarjeta, en precios.
Si lo que necesitas es sacar el número de un moratorio que sí quedó pactado, la cuenta está hecha en la calculadora de intereses moratorios. Y si el atraso ya va para convenio, lo que conviene escribir está en convenio de pago, cuándo conviene. Nada de esto es asesoría legal: antes de cobrar un recargo que te importe, revísalo con tu abogado.
Preguntas frecuentes
¿Puedo cobrar un recargo que no está en el contrato?
No. Tratándose de un consumidor, el último párrafo del artículo 10 de la Ley Federal de Protección al Consumidor prohíbe aplicar cargos sin previo consentimiento o que no se deriven del contrato. Entre particulares, un cargo que nunca se pactó tampoco se puede exigir. No es asesoría legal.
¿Cuánto puedo cobrar de interés moratorio si no pacté nada?
El interés legal, que el artículo 2395 del Código Civil Federal fija en nueve por ciento anual. El artículo 2117 dice que sin convenio en contrario los daños y perjuicios por no pagar dinero no pueden exceder ese interés.
¿Es lo mismo un recargo que un interés moratorio?
No. El recargo es una cantidad fija por el atraso. El interés moratorio es un porcentaje que corre por los días de atraso sobre el monto vencido. Se informan distinto y se calculan distinto, y conviene no usar una palabra por la otra en el contrato.
¿Puedo cobrar intereses sobre los intereses que no me pagaron?
No de antemano. El artículo 2397 del Código Civil Federal dice que pactarlo así es nulo. Con un consumidor, el artículo 68 de la Ley Federal de Protección al Consumidor permite capitalizar sólo con acuerdo previo y estado de cuenta mensual, y declara improcedente el cobro que lo contravenga.
¿Los recargos del Código Fiscal aplican a lo que me debe un cliente?
No. Esas tasas son para contribuciones pagadas tarde a la autoridad. Usarlas como referencia para cobrarle a un cliente mezcla dos regímenes y te deja con un número que no puedes sostener.
¿Conviene avisar del recargo antes del vencimiento?
Sí, y es el aviso que más sirve. Dicho como dato y no como amenaza, convierte la conversación del mes siguiente en una sobre la fecha de pago y no sobre la validez del cargo.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Calculadora de intereses moratorios 2026: cuánto cobrar por día de atraso sin caer en usura
El moratorio se calcula con tres datos y una división. Lo difícil es saber si la tasa que pactaste aguanta frente a un juez.
¿Qué está prohibido al cobrar una deuda en México? Qué prohíbe cada norma y a quién obliga
La lista que circula en español quedó derogada el 1 de enero de 2023. La vigente tiene veintidós conductas y ocho son omisiones.