Cuánto cobra un despacho de cobranza en México, y cuándo sale más barato que una renta fija
· 8 min de lectura
Un despacho de cobranza en México cobra casi siempre un porcentaje de lo que logra recuperar, no una cuota fija. El porcentaje no es uno solo: sube conforme la cuenta está más vieja y más difícil, porque lo que el despacho vende es esfuerzo sobre cartera que ya se cayó. Eso significa que tu costo no lo decide tu presupuesto, lo decide cuánto recuperes.
Y ahí está la consecuencia que casi nadie hace explícita antes de firmar: el mes que mejor te va es el mes que más pagas.
Cómo se cobra, y por qué el porcentaje cambia
La comisión por éxito significa que el despacho no cobra si no recupera. Suena a que no hay riesgo, y por eso es el modelo que más se contrata. El costo aparece después, cuando la cartera que le mandaste empieza a pagar.
El porcentaje se pacta por tramo de antigüedad, y la lógica es simple: una cuenta de treinta días se cobra con un mensaje, y una de trescientos pide localizar a alguien que ya no contesta. Lo que define el modelo está en qué es una comisión por éxito en cobranza.
Lo que sí se puede afirmar del precio, y lo que no
Los despachos mexicanos casi nunca publican su tarifa: se cotiza por cartera, por tramo y por volumen. Cualquier cifra cerrada que leas en una página que no sea la del despacho mismo es una estimación, no un precio. Por eso aquí no vas a encontrar un número presentado como si fuera la tarifa del mercado.
Lo que sí puedes hacer, y es lo único honesto, es pedir el porcentaje por tramo por escrito antes de entregar un solo expediente, y meterlo en la cuenta de abajo con tus propios números.
La cuenta a doce meses
Comparar un porcentaje contra una renta fija no se hace de cabeza, porque miden cosas distintas. El porcentaje se mueve con tu recuperación y la renta fija no se mueve con nada. La única forma de compararlos es proyectar los dos a doce meses con la misma cartera.
| Concepto | Despacho por comisión | Plataforma con renta fija |
|---|---|---|
| Qué pagas | Un porcentaje de cada peso recuperado | El mismo monto todos los meses |
| Cuándo sube tu costo | El mes que más recuperas | Cuando cambias de plan por número de cuentas |
| Si no recuperas nada | No pagas | Pagas igual |
| Quién habla con tu cliente | Un tercero, con su nombre | Tú, desde tu propia línea |
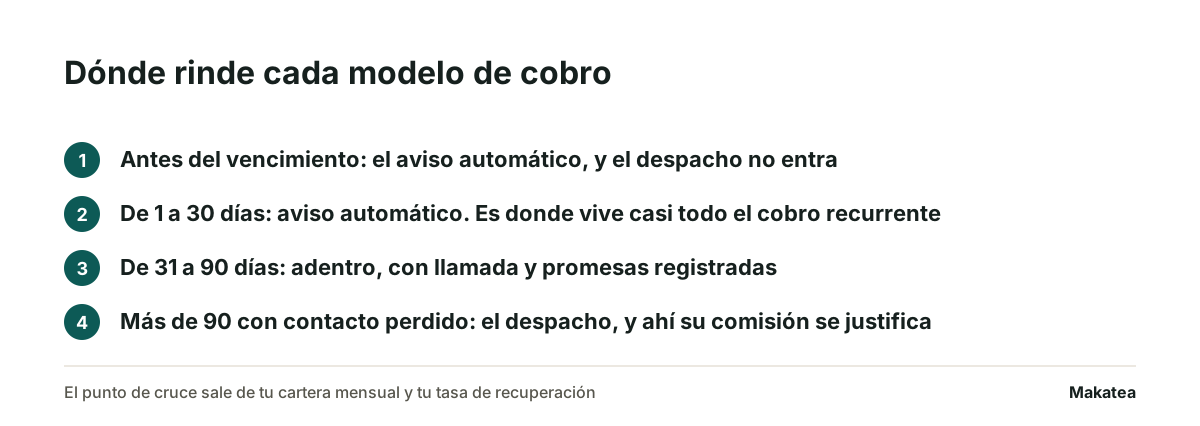
| Dónde rinde | Cartera vieja, con contacto perdido | Cartera viva, antes y justo después del vencimiento |
El punto donde se empatan
Hay una cartera mensual exacta donde los dos modelos cuestan lo mismo. Por debajo de esa cantidad, el porcentaje sale más barato: recuperas poco y pagas poco. Por encima, la renta fija sale más barata, porque tu costo deja de crecer mientras tu recuperación sigue.
La cuenta necesita cuatro datos tuyos: cuánta cartera intentas recuperar al mes, qué parte de eso esperas que entre, qué porcentaje te cobra el despacho y cuánto cuesta la renta fija. Con eso el punto de cruce sale solo.
Lo que la cuenta no mide
Un despacho hace cosas que un sistema de avisos no hace, y conviene decirlo antes de que la aritmética parezca un veredicto. Localiza a quien cambió de domicilio y de número. Negocia cara a cara. Sostiene una gestión en campo. Y lleva el expediente a la vía judicial cuando ya no queda otra.
Nada de eso se resuelve con un recordatorio bien escrito. Si tu problema es cartera de más de noventa días con el contacto perdido, un despacho es la herramienta correcta y una plataforma de avisos no la sustituye. La decisión por tramo está en sistema de cobranza o despacho externo.
Las tres preguntas que conviene hacer antes de firmar
- ¿Cuál es el porcentaje por cada tramo de antigüedad, por escrito, y qué pasa si la cuenta se paga sola después de entregarla?
- ¿Está el despacho registrado ante la CONDUSEF? Quien cobra por cuenta de entidades financieras tiene esa obligación, y la queja se presenta contra la entidad, no contra quien cobra.
- ¿Qué se entrega con la cartera y qué se recupera al terminar? El historial de contactos es tuyo y se pierde si no lo pides desde el contrato.
Dónde entra Makatea
Makatea no es un despacho de cobranza. No cobra por cuenta de nadie, no mueve dinero y no cobra comisión sobre lo que recuperes: es una renta fija mensual. Lo que hace es avisar, registrar el pago y guardar el acuse, desde antes del vencimiento y en el tramo temprano, que es donde vive casi todo el cobro recurrente.
Dicho sin adornos: no le quita clientes a un despacho, le quita las cuentas que nunca debieron llegar hasta allá. La que se atrasó por olvido y no por falta de dinero se resuelve con un aviso a tiempo, y si nunca se avisó termina pagando un porcentaje que no hacía falta.
Los planes son Essential a 119 dólares al mes, Momentum a 219 y Scale a 349, con 14 días gratis sin tarjeta, en precios. Haz la cuenta con la calculadora antes de decidir, y si el cruce te queda a favor, pruébalo 14 días.
Preguntas frecuentes
¿Cuánto cobra un despacho de cobranza en México?
Un porcentaje de lo que recupera, pactado por tramo de antigüedad: más bajo en cartera reciente y más alto conforme la cuenta envejece. Casi ninguno publica su tarifa porque se cotiza por cartera y por volumen, así que el dato válido es el que te den por escrito a ti.
¿Conviene más un despacho o una plataforma de cobranza?
Depende del tramo de tu cartera. En cuentas viejas con el contacto perdido conviene el despacho. En cartera viva, antes y justo después del vencimiento, conviene el aviso automático, porque ahí el problema es el olvido y no la falta de voluntad.
¿Se paga comisión sobre lo recuperado en Makatea?
No. Makatea cobra una renta fija mensual y no toma porcentaje de lo que recuperes, así que tu costo no sube el mes que mejor cobras. Makatea recuerda, registra y comunica: no cobra por cuenta de nadie ni mueve dinero.
¿Qué es el punto de cruce entre comisión y renta fija?
Es la cartera mensual en la que los dos modelos cuestan lo mismo. Por debajo, el porcentaje sale más barato; por encima, la renta fija. Sale de dividir el costo fijo mensual entre tu tasa de recuperación multiplicada por el porcentaje del despacho.
¿Un despacho de cobranza tiene que estar registrado?
Quien cobra por cuenta de entidades financieras se registra ante la CONDUSEF, y la queja del cliente se presenta contra la entidad financiera, no contra el despacho. Conviene pedir el dato del registro antes de entregar expedientes. Esto no es asesoría legal.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Cuándo entra un despacho de cobranza en 2026, y con qué se confunde?
Cobra por cuenta de otro y casi siempre sobre lo que recupera. Entra en el tramo alto de la cartera, no en el aviso del mes.
Qué es una comisión por éxito en cobranza
Se paga sobre el dinero que entra, no por el trabajo. Eso cambia qué cuentas conviene entregar.
Mejores despachos de cobranza en México: los siete criterios con los que se verifica uno en 2026
Ninguna lista de despachos publica tarifas ni dice cómo eligió. Lo que sí se puede verificar en una tarde son siete cosas, y el registro de CONDUSEF es la primera.