Makatea o Kobra: mandar a alguien al domicilio o avisar antes de que haya que ir
· 5 min de lectura
Kobra y Makatea trabajan en extremos opuestos del ciclo. Kobra es una red de gestores que van al domicilio del cliente: cobran en campo, validan el domicilio, recaban firmas de contrato y dejan evidencia con fotografía y geolocalización. Makatea manda el aviso escrito antes del vencimiento y registra quién pagó, sin que nadie salga a la calle. Si tu cartera ya no contesta el teléfono y el monto justifica mandar a una persona, la respuesta no es Makatea. Si la mayoría de tus cuentas todavía paga cada mes, no hay nada que ir a visitar.
Lo que sigue sobre Kobra está leído en su sitio el 16 de septiembre de 2026. Una comparativa envejece, así que revisa la fuente antes de decidir.
Qué dice cada una que hace
| Qué se compara | Kobra | Makatea |
|---|---|---|
| Cómo se presenta su sitio | Visitas a domicilio con gestores capacitados, para el ciclo completo del crédito | El sistema del cobro que se repite cada mes |
| Qué hace en cada gestión | Cobra en campo, valida domicilio, recaba firma y deja evidencia documentada | Manda el aviso, guarda el acuse y registra el pago que reportas |
| A quién apunta | Financieras y otorgantes de crédito | Colegios, gimnasios, condominios, clínicas y financieras pequeñas |
| Cómo entra el trabajo | Cargas las cuentas por archivo o por API y se asigna un gestor | Cargas el padrón con su monto y su fecha, y el calendario corre solo |
| Dónde opera | Declara presencia en México y Colombia, y su sitio ofrece también Perú | México, Colombia, Ecuador, Perú y Brasil |
| Precio a la vista | No publica precios. Su sitio pide agendar una demostración | 119, 219 y 349 dólares al mes, con 14 días gratis sin tarjeta |
El costo de la visita decide antes que cualquier función
Mandar a una persona al domicilio cuesta por gestión, y ese costo no baja porque la cuenta sea chica. Un crédito de treinta mil pesos aguanta varias visitas antes de que la cuenta deje de tener sentido. Una colegiatura de dos mil ochocientos no aguanta ninguna. Por eso la cobranza domiciliaria vive en financieras y en otorgantes de crédito, y casi nunca en un cobro mensual de servicio. La cuenta del costo por cuenta está en cuánto cuesta cobrar una cuenta.
Lo que sólo se resuelve en el domicilio
Hay tres cosas que ningún mensaje consigue. La primera es saber si la persona todavía vive ahí, que es la causa silenciosa de media cartera incobrable. La segunda es una firma física sobre un documento. La tercera es evidencia documentada de que se intentó cobrar, que es lo que pide el expediente cuando la cuenta se va a castigar. Kobra vende esas tres y Makatea no hace ninguna. Qué pasa con la cuenta que llega a ese punto está en qué es la cartera castigada.
Qué hace mejor cada una
Kobra es más fuerte en cartera caída con contacto perdido. Una red de gestores por demanda cubre ciudades donde tú no tienes gente, entrega resultado verificable con fotografía y ubicación, y resuelve trámites que exigen presencia física. Para una financiera con cuentas de varios meses y montos que justifican la visita, eso no lo sustituye ningún recordatorio.
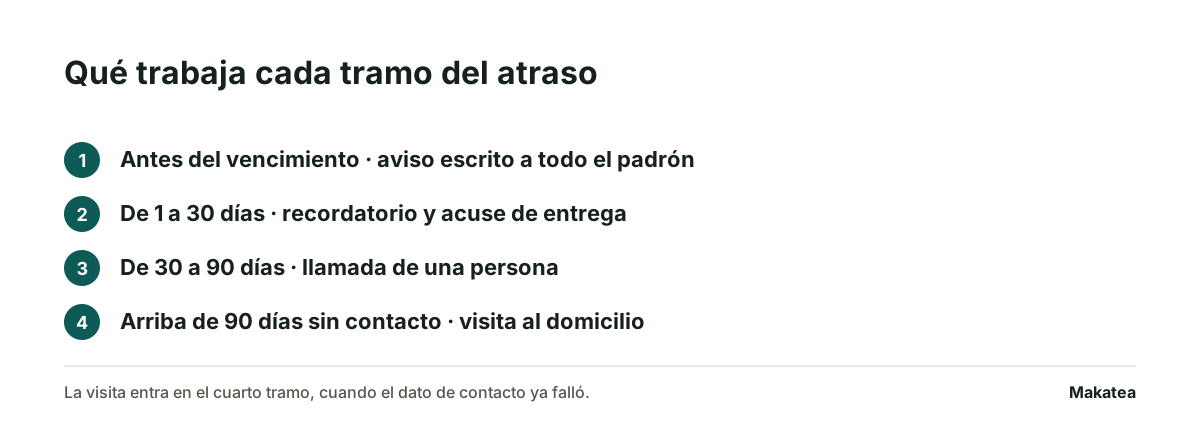
Makatea es más fuerte antes de que la cuenta llegue ahí. El aviso sale antes del vencimiento, el acuse separa a quien no vio el mensaje de quien lo vio y no contestó, y el dato de contacto se corrige mientras todavía sirve. Ese tramo es el más barato del ciclo y es donde vive casi todo el cobro recurrente. Cómo se trabaja está en qué es la cobranza administrativa.
La pregunta que decide
No es cuál cobra más. Es cuánto vale la cuenta que quieres recuperar y si todavía sabes dónde está esa persona. Con dato de contacto vivo y atraso corto, el aviso escrito recupera a un costo que la visita no puede igualar. Con contacto perdido y meses encima, el mensaje ya no llega a nadie y hay que ir. Las dos cosas pueden convivir en la misma operación, en tramos distintos.
Lo que Makatea no hace
Makatea no manda gente a campo, no valida domicilios en sitio y no es despacho de cobranza. Recuerda, registra y comunica, y el dinero sigue viajando entre tu cliente y tu banco. Qué queda de cada lado cuando se contrata a un tercero está en sistema de cobranza o despacho externo.
Preguntas frecuentes
¿Kobra y Makatea compiten por lo mismo?
No. Kobra trabaja la cuenta caída con visitas al domicilio y Makatea trabaja la cuota que todavía no vence. Se tocan sólo cuando una cuenta se cae del todo.
¿Cuánto cuesta Kobra?
No lo publica. Su sitio pide agendar una demostración. Makatea publica 119, 219 y 349 dólares al mes. Leído en el sitio de cada una el 16 de septiembre de 2026.
¿Sirve la cobranza domiciliaria para colegiaturas o cuotas de condominio?
Casi nunca. El costo de una visita no lo aguanta una cuota mensual chica, y el atraso de un cobro recurrente suele ser olvido y no contacto perdido.
¿Makatea puede usarse junto con una red de gestores?
Sí. Son tramos distintos. Makatea sostiene el aviso y el registro del tramo corto, y la cuenta que se cae con contacto perdido se entrega a quien haga trabajo de campo.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Sistema de cobranza o despacho externo: qué resuelve cada uno
No es una decisión entre dos proveedores. Es una decisión por tramo, y en cobro recurrente casi toda la cartera vive en el tramo donde un despacho no ayuda.
Cobranza para financieras pequeñas: lo que cambia cuando el crédito está regulado
Cobras una cuota, no un saldo. Y si tu figura entra en la definición de entidad financiera, la regla que te aplica no es la que se repite en todos lados.