¿Cómo se aplica un pago que no trae referencia?
· 9 min de lectura
Un pago que no trae referencia no se aplica a ninguna cuenta hasta que se identifica. Se registra en un renglón aparte de pagos por identificar, con su fecha, su monto y su clave de rastreo, y ahí se queda mientras se averigua de quién es. Identificarlo son cuatro pasos en orden: el renglón del estado de cuenta, los cargos abiertos por ese monto exacto, la confirmación del cliente candidato y, si sigue sin cuadrar, el comprobante electrónico de pago de Banxico. Una vez identificado, se aplica en el orden que diga el contrato.
La tentación es la contraria: acreditarlo al cliente que se parece y seguir. Ese atajo cuesta dos veces. Le cierras el adeudo a alguien que no pagó, y al que sí pagó le sigue saliendo el recordatorio.
Por qué llegan pagos sin referencia
No es descuido de tu lado. Es cómo está hecho el campo.
La referencia la escribe quien paga
En una transferencia por SPEI el número de referencia es un identificador de hasta siete posiciones que el usuario selecciona al momento de instruir su pago, según la propia página del comprobante electrónico de pago de Banco de México, consultada el 9 de octubre de 2026. Eso quiere decir que el dato que te serviría para reconocer el depósito, la referencia de pago, lo teclea la persona que paga, desde su banco, sin tu catálogo a la vista. Lo normal es que escriba un 1, su número de la suerte, o nada.
El concepto se usa para hablar, no para identificar
En el campo de concepto la gente escribe «pago», «renta», «colegiatura» o «gracias». Son palabras ciertas y no sirven para distinguir entre doscientos clientes que pagan lo mismo. El concepto ayuda cuando trae un nombre o un número de unidad, y eso pasa cuando tú se lo pides así.
El efectivo y la ventanilla no tienen ese campo
Un depósito en efectivo en ventanilla o en una tienda llega con la referencia que el cajero capturó, si capturó alguna. Ahí la pista no es la referencia, es la hora y la sucursal. Para los depósitos que llegan por transferencia, el camino completo está en cómo saber quién te pagó por SPEI.
Lo primero es no aplicarlo
Un pago sin identificar tiene que quedar visible y fuera de las cuentas. Visible, porque el dinero ya está en el banco y la conciliación no cuadra con la suma de las cuentas si el depósito no aparece en ningún lado. Fuera de las cuentas, porque aplicarlo a una es afirmar algo que todavía no sabes.
Makatea registra ese depósito como un pago por identificar, con su fecha y su monto, y no lo acredita a ninguna cuenta hasta que alguien lo asigna. Mientras no esté asignado, el recordatorio del cliente que debe sigue saliendo, porque su saldo no cambió. Makatea recuerda, registra y comunica: el dinero del depósito llega a tu cuenta de banco, no pasa por aquí.
Cómo se identifica, en orden
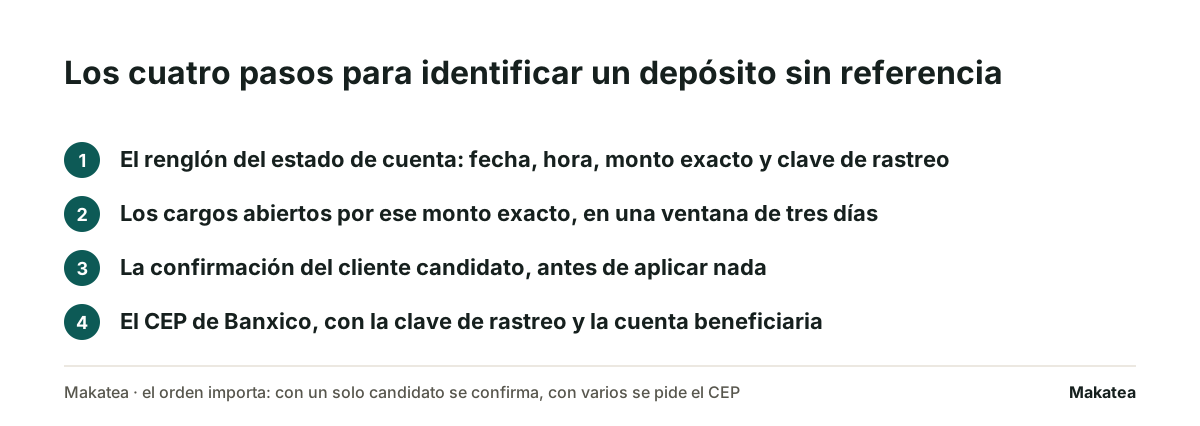
- Lee el renglón del estado de cuenta completo. Trae la fecha, la hora, el monto exacto, el nombre del ordenante como lo escribió su banco y la clave de rastreo. El nombre del ordenante es la pista más fuerte y la que más se ignora: muchas veces no es el nombre del cliente sino el de su esposa, su empresa o la persona que hizo el favor de transferir.
- Busca los cargos abiertos por ese monto exacto, en una ventana de tres días alrededor del depósito. No por nombre: por monto y fecha. Si hay un solo candidato, ya casi está.
- Confirma con ese cliente antes de aplicar. Un mensaje con la fecha, el monto y los últimos dígitos de la cuenta que depositó basta, y es una pregunta, no un reclamo.
- Si hay varios candidatos o ninguno, pide el comprobante electrónico de pago. Es el paso que casi nadie da y el que cierra el caso.
El CEP de Banxico, y qué se necesita para pedirlo
Banco de México tiene un servicio público donde se obtiene el comprobante electrónico de pago, el CEP, de un pago hecho por SPEI. Se busca por uno de dos criterios: la clave de rastreo, que es un identificador de hasta treinta caracteres alfanuméricos que la institución le da al usuario cuando ordena el pago, o el número de referencia de hasta siete posiciones. Además del criterio, el formulario pide la fecha del pago, la institución que lo envió, la institución que lo recibió, la cuenta beneficiaria y el monto.
Tres cosas que conviene saber antes de entrar. La cuenta beneficiaria y el monto son tuyos, así que ésos los tienes. La clave de rastreo viene en tu estado de cuenta, que es la razón para leer el renglón completo y no sólo la columna del abono. Y la consulta está disponible de las 9:30 a las 23:00 horas, de lunes a domingo. El propio Banxico señala que el comprobante se genera con la información que le proporcionan las entidades receptoras y se emite con fines informativos. Datos leídos en banxico.org.mx/cep el 9 de octubre de 2026.
Cómo preguntarle al cliente sin acusarlo
La diferencia está en quién carga con la duda. «No me ha llegado tu pago» pone al cliente a defenderse. «Me llegó un depósito del martes por 3,400 y quiero registrarlo bien, ¿fue tuyo?» pone la duda del lado del registro, que es donde está. La segunda se contesta en un renglón y la primera abre una discusión.
Las tres salidas, comparadas
Cuando el depósito no se identifica el mismo día, hay tres caminos y no dan lo mismo.
| Qué haces | Qué pasa con tu registro | Qué pasa con el cliente | Cuándo conviene |
|---|---|---|---|
| Lo aplicas al cliente que parece | El banco cuadra y las cuentas quedan mal | A uno le cierras un adeudo que no pagó y al otro le sigue saliendo el aviso | Nunca, aunque la coincidencia sea buena |
| Lo dejas en pagos por identificar | El banco cuadra y cada cuenta conserva su saldo real | Sigue su recordatorio hasta que el pago se le asigne | Siempre, mientras lo averiguas |
| Lo devuelves a la cuenta de origen | Queda el depósito y su devolución, uno contra otro | Quien pagó por error recupera su dinero sin pasar por tu cartera | Cuando el ordenante no es ni fue cliente tuyo |
El depósito que cubre tres cargos
Es el caso más común en escuelas y condominios. Una familia con tres hijos deposita una sola cantidad por las tres colegiaturas. Un inquilino manda la renta y el mantenimiento juntos. Un cliente paga dos facturas en una transferencia. El pago sí se identifica, y la pregunta cambia: no es de quién es, es a qué se aplica.
Preguntar antes de repartir
Si la cantidad cuadra exacto con la suma de los tres cargos, se aplica a los tres y ya. Si no cuadra, se pregunta. Un depósito de 5,000 contra tres colegiaturas de 2,000 puede ser dos completas y un abono, o tres abonos parciales, y el papá tiene una respuesta clara que tú no puedes adivinar.
Si no hay instrucción, el orden es el del contrato
Cuando no se puede preguntar, se usa el orden que haya quedado escrito. A falta de eso, lo habitual es aplicar del cargo más viejo al más nuevo, que es lo que hace que la antigüedad de saldos no crezca por el extremo que más cuesta cobrar. Y dentro de un mismo cargo, si trae intereses, el reparto entre interés y capital tiene su propia regla, con la ley que la respalda: está en cómo aplicar un pago parcial.
Lo que tiene que decir el recibo
El recibo de un pago repartido dice a qué cargos se aplicó y cuánto a cada uno. Un recibo que sólo dice «abono de 5,000» obliga a reconstruir el reparto dentro de tres meses, cuando nadie se acuerde, y es el origen de la mitad de las aclaraciones. El formato que sí lo dice está en el recibo de pago para cuotas y mensualidades.
La trampa del monto exacto
Dos clientes deben los mismos 3,400 porque pagan la misma cuota. Llega un depósito de 3,400 y la coincidencia se siente como una respuesta. No lo es: en una cartera donde todos pagan igual, el monto no identifica a nadie. Lo que identifica es el monto más la fecha más el ordenante, y cuando esos tres no alcanzan, la clave de rastreo.
Dicho de otra forma: mientras más parejas sean tus cuotas, menos sirve el monto para identificar. Las carteras de cuota uniforme son justo las que más necesitan una referencia por cuenta.
Cómo dejar de recibir pagos sin referencia
No se arregla pidiéndole a la gente que ponga su nombre. Se arregla quitándole la decisión.
- Una referencia por cuenta, no por cargo. El número de la unidad, la matrícula del alumno o un número corto propio, el mismo todos los meses. Una referencia distinta cada mes se equivoca el segundo mes.
- La referencia va dentro del recordatorio, pegada al monto. Si el cliente tiene que buscarla en un correo de hace un año, no la va a poner.
- Pide el comprobante en el mismo hilo donde mandaste el aviso. Así el comprobante llega junto a la conversación del cargo y no hay que cruzarlo con nada.
- Si el volumen lo justifica, una cuenta por edificio o por plantel. No identifica al cliente, pero reduce el universo de candidatos de doscientos a veinte.
- Donde uses liga de pago, el identificador viaja en la liga y el depósito llega ya asignado. Es la única vía donde la referencia no depende de que alguien la teclee.
En Makatea cada cuenta trae su referencia y el recordatorio sale con ella, por WhatsApp y por correo, antes de la fecha y después. Los planes son Essential en 119 dólares al mes, Momentum en 219 y Scale en 349, con 14 días gratis y sin tarjeta. Los detalles están en precios.
Preguntas frecuentes
¿Puedo aplicar un pago sin referencia al cliente que más se parece?
No. Mientras no esté identificado va a un renglón de pagos por identificar, visible y fuera de las cuentas. Aplicarlo a un candidato cierra un adeudo que no se pagó y deja al que sí pagó recibiendo recordatorios.
¿Cómo sé de quién es un depósito que no trae nombre?
Con cuatro pasos en orden: el renglón completo del estado de cuenta, los cargos abiertos por ese monto exacto en una ventana de tres días, la confirmación del cliente candidato y, si no cuadra, el CEP de Banxico.
¿Qué es la clave de rastreo y dónde la encuentro?
Es el identificador de hasta treinta caracteres alfanuméricos que la institución le da a quien ordena el pago. Viene en el renglón de tu estado de cuenta, y es uno de los dos criterios con los que Banxico permite buscar el comprobante electrónico de pago.
¿Por qué casi nunca viene la referencia?
Porque el número de referencia de un pago por SPEI es un campo de hasta siete posiciones que elige quien paga, al momento de instruir el pago desde su banco. No es un campo que tú controles, así que la referencia útil sólo llega si tú se la das y se la repites en cada aviso.
¿Cómo reparto un depósito que cubre tres cargos?
Si cuadra exacto con la suma, a los tres. Si no cuadra, se le pregunta al cliente cómo quiere aplicarlo. Y si no se puede preguntar, se usa el orden escrito en el contrato, o del cargo más viejo al más nuevo.
¿Conviene devolver un depósito que no logro identificar?
Sólo cuando el ordenante no es ni fue cliente tuyo, porque entonces es un pago equivocado y no parte de tu cartera. Si es o fue cliente, conviene dejarlo en por identificar y seguir preguntando.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Cómo aplicar un pago parcial a capital, interés y moratorio? El ejemplo con números (2026)
El cliente pagó la mitad. Antes de anotarlo hay que decidir qué parte fue interés y qué parte bajó la deuda.
Qué es la conciliación de pagos y con qué se confunde
Cobrarle a quien ya pagó cuesta más caro que no cobrarle a quien debe. La conciliación es lo que cierra ese hueco.