Cuándo conviene cobrar con domiciliación y qué cartera no la aguanta
· 8 min de lectura · actualizado el 14 de septiembre de 2026
La domiciliación conviene cuando el monto es parejo, la fecha no se discute y tu atraso es de olvido y no de falta de dinero. En esa parte de la cartera el cargo automático quita el trabajo de perseguir a quien de todos modos iba a pagar. No conviene cuando el monto cambia cada mes, cuando el cliente apenas te está conociendo o cuando el atraso viene de que el dinero no está: ahí el cargo se rechaza, el trabajo de cobranza regresa completo un día más tarde y encima el cliente se enteró por su banco.
Y en los dos casos los avisos siguen haciendo falta. Un cargo automático es una forma de pago, no una cobranza que se hace sola.
Qué cambia y qué sigue siendo tuyo
| Qué pasa hoy | Con domiciliación | Qué sigue siendo tuyo |
|---|---|---|
| El cliente olvida la fecha | Deja de ser un problema | Avisar el monto antes del cargo |
| El cliente no tiene fondos ese día | El cargo se rechaza | Avisar el mismo día y dar otra forma de pagar |
| El monto cambia cada mes | Hay que informarlo antes del cargo | Mandar el desglose del periodo |
| El cliente ya no quiere el servicio | Cancela en su banco, no contigo | Enterarte por el cargo que no entró y registrar la baja |
| El cliente no reconoce un cargo | Lo objeta con su banco | Sostener con tu registro qué se le avisó y cuándo |
Las dos reglas que la vuelven cómoda y no garantía
En México las reglas de domiciliación son la Circular 23/2009 de Banco de México, expedida el 18 de septiembre de 2009 y en vigor desde el 1 de diciembre de ese año. Dos de sus numerales cambian la operación de cobranza, y conviene leerlos antes de mover la cartera. El detalle del término está en qué es la domiciliación. Esto es una explicación general y no es asesoría legal: cada caso se consulta con abogado.
La cancelación te llega como un rechazo
El numeral 3.2 dice que la cancelación que pide el cliente surte efectos en un plazo no mayor a tres días hábiles bancarios desde que su banco recibe la solicitud. El cliente no tiene que avisarte, y casi nunca avisa. Tú te enteras el día del cargo, cuando no entra. Para una cartera con bajas voluntarias frecuentes eso tiene una consecuencia operativa concreta: el rechazo no siempre es morosidad, a veces es una baja que todavía no registraste.
Los noventa días de objeción son de cobranza, no de contabilidad
El numeral 4.1 le da al cliente noventa días naturales para objetar un cargo, contados desde el último día del periodo del estado de cuenta donde aparece. Tres meses después, lo único que sostiene el cargo es tu registro de qué se le comunicó y cuándo. Por eso el calendario de avisos no desaparece con la domiciliación: además de cobrar, es la constancia.
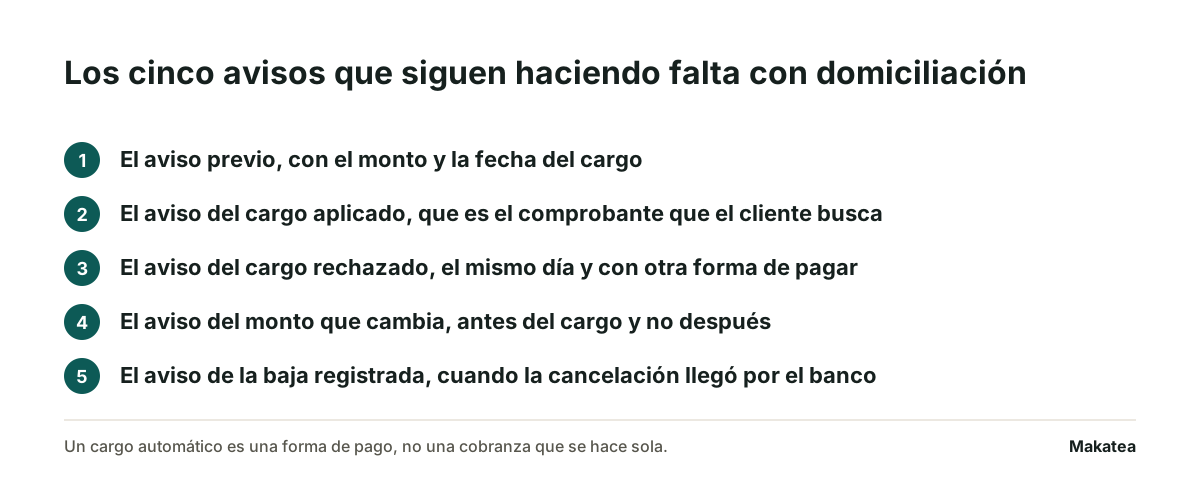
Los cinco avisos que no desaparecen
- El aviso previo, con el monto y la fecha del cargo.
- El aviso del cargo aplicado, que es el comprobante que el cliente busca.
- El aviso del cargo rechazado, el mismo día y con otra forma de pagar.
- El aviso del monto que cambia, antes del cargo y no después.
- El aviso de la baja registrada, cuando la cancelación llegó por el banco.
El tercero es el que más se descuida y el que más caro sale. Un cargo rechazado que nadie avisa se vuelve un mes perdido, porque el cliente cree que pagó. Y el aviso tiene que estar escrito con cuidado: un mensaje que anuncia un cargo fallido se parece a los que usa el fraude, así que tiene que decir el monto, el concepto y a quién llamar. Cómo se escribe está en cobrar suscripciones mensuales.
Qué cartera la aguanta
| Giro | Qué tan bien la aguanta | Por qué |
|---|---|---|
| Gimnasio o club | Bien | Monto parejo y ciclo mensual, y el rechazo funciona como señal de baja |
| Suscripción o membresía | Bien | Es el modelo natural del giro y el cliente lo espera |
| Financiera pequeña | Bien para la cuota | La cuota es fija, y el monto que cambia se avisa antes del cargo |
| Condominio | Regular | La cuota ordinaria sí, la extraordinaria no cabe en el mismo acuerdo |
| Colegio | Regular | La colegiatura sí, los conceptos del ciclo como inscripción o materiales casi nunca |
| Clínica con plan | Regular | El plan mensual sí, el servicio a demanda no |
| Servicios profesionales por proyecto | Mal | El monto cambia y casi siempre necesita una autorización previa |
El error de mover toda la cartera de golpe
Hay una asimetría que casi no se dice. Las cuentas donde la domiciliación funciona son las que pagan a tiempo, y ésas son también las que menos trabajo te cuestan hoy. Las cuentas que te comen la semana son las que se atrasan, y en ésas el cargo se rechaza. Dicho de otra forma: la domiciliación baja el piso del trabajo y no el pico. Los minutos que quita son los cinco que ocurren para toda la cartera, no los once ni los veintiuno de una cuenta atrasada, y ese desglose está en cuánto cuesta cobrar una cuenta.
Eso no la hace mala. La hace una decisión de volumen: entre más grande el padrón, más valen esos cinco minutos parejos. Con doscientas cuentas la ganancia es visible y con veinte casi no se nota.
Por dónde empezar
- Elige un grupo de cuentas con monto parejo y sin atrasos, y déjalo un ciclo completo.
- Mide la tasa de rechazo y separa los motivos: fondos, cuenta cerrada y cancelación.
- Deja corriendo el calendario de recordatorios sobre el mismo grupo durante ese ciclo.
- Extiende sólo a los giros y montos que se parezcan al grupo que funcionó.
- No inscribas a una cuenta que ya viene atrasada: primero se pone al día.
Cómo se mide si sirvió
- Tasa de rechazo por motivo. Un rechazo por fondos y uno por cancelación mandan la cuenta a lados distintos.
- Cuántas bajas llegaron por el banco. Si son varias al mes, tu padrón está arrastrando cuentas que ya no existen.
- Cuántas objeciones hubo. Una sola alcanza para revisar si el aviso previo está saliendo.
- Minutos por cuenta antes y después. Es el número que dice si la ganancia fue real o sólo cambió de lugar.
Y el reporte de siempre no cambia: el saldo repartido por días de atraso sigue siendo lo que dice a quién seguir. Cómo se arma está en antigüedad de saldos.
Con quién se domicilia, y qué cuesta
La domiciliación se contrata con tu banco o con una plataforma, y el costo se ve muy distinto en cada caso. Cada opción se revisó en el sitio de su proveedor el 14 de septiembre de 2026, y cada dato va con su liga. Donde dice que no publica el precio, quiere decir eso y nada más: que no lo publica, no que no lo tenga.
Con una pasarela o un procesador
Una pasarela resuelve el pago, no el aviso. El link de pago de Mercado Pago cobra 3.49% más 4 pesos por venta si quieres el dinero al instante, o 2.95% más 4 pesos si lo dejas treinta días. Sirve para que el cliente pague sin preguntar a dónde deposita. Lo que no hace es decirte a quién le toca el recordatorio de mañana.
Con una plataforma que ya la trae
Savio incluye domiciliación y publica comisiones de 3.6%, 3.4% o 3.2% más 3 pesos por tarjeta según el plan, y de 5 a 8 pesos por SPEI con CLABE por cliente. Cometa domicilia para colegios y no publica precio. Conviene cuando quieres el cargo y la conciliación en el mismo lugar.
Con quien sólo avisa y registra
Aunque domicilies, los cinco avisos de arriba siguen siendo tuyos. Makatea los manda por WhatsApp, correo y SMS y registra el resultado, por 119, 219 o 349 dólares al mes con catorce días gratis sin tarjeta. No hace el cargo, y por eso no cobra porcentaje.
Dónde entra Makatea
Makatea no hace el cargo. El cargo lo hace el banco de tu cliente con la autorización que él firmó. Makatea guarda el calendario de cada cuenta, manda el aviso previo por WhatsApp y correo, registra el cargo aplicado o rechazado cuando tu organización lo reporta y vuelve a encender la secuencia de recordatorios sobre el cargo que no entró. Los planes empiezan en 119 dólares al mes con 14 días gratis sin tarjeta, en precios.
La frontera es literal. Makatea recuerda, registra y comunica. No mueve dinero, no resguarda fondos, no califica crédito y no es despacho de cobranza. Qué incluye está en la plataforma, y cómo se protege la información, en seguridad.
Preguntas frecuentes
¿La domiciliación baja la morosidad?
Baja la parte que era olvido. La parte que viene de que el dinero no está aparece igual, sólo que como cargo rechazado en vez de como pago que no llegó.
¿Hay que seguir mandando recordatorios si el cargo es automático?
Sí. Cinco avisos siguen haciendo falta: el previo con el monto, el del cargo aplicado, el del cargo rechazado, el del monto que cambia y el de la baja registrada.
¿Qué pasa si el cliente cancela la domiciliación en su banco?
La cancelación surte efectos en un plazo no mayor a tres días hábiles bancarios desde que su banco recibe la solicitud, según el numeral 3.2 de la Circular 23/2009 de Banco de México. A ti te llega como un cargo que no entró.
¿Cuánto tiempo tiene el cliente para objetar un cargo?
Noventa días naturales desde el último día del periodo del estado de cuenta donde aparece el cargo, según el numeral 4.1 de la misma circular. En ese plazo lo que sostiene el cargo es tu registro de avisos.
¿Conviene domiciliar una cuota que cambia cada mes?
Sólo si el monto se informa antes del cargo. Un cargo por una cantidad que el cliente no esperaba es la causa más común de objeción, y cuesta más que el atraso que evitaste.
¿Makatea hace el cargo automático?
No. Makatea manda el aviso, registra el resultado que tu organización reporta y retoma los recordatorios del cargo que no entró. El cargo lo hace el banco y el dinero nunca pasa por Makatea.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Qué es la domiciliación
El cliente autoriza el cargo y el banco lo hace. Quien cobra se entera del resultado, no lo controla.
Cobrar suscripciones mensuales cuando el cargo falla
Un cargo que no pasó y un cliente que no quiere pagar se ven igual en el reporte. Se resuelven al revés.
Cuánto cuesta cobrar una cuenta, con la cuenta hecha
Casi todo lo que gastas en cobrar se va en las cuentas que iban a pagar de todos modos. Ésa es la parte que se puede bajar.