Cobrar suscripciones mensuales cuando el cargo falla
· 6 min de lectura · actualizado el 14 de septiembre de 2026
En una suscripción mensual, buena parte de lo que aparece como impago no es impago. Es un cargo que no pasó, casi siempre porque la tarjeta cambió y nadie se enteró. Eso no se cobra insistiendo. Se resuelve avisando, y el motivo del rechazo decide si conviene reintentar el cargo o escribirle a la persona.
El reporte de vencidos no hace esa distinción. Muestra juntos al que decidió no pagar y al que nunca supo que su pago falló, y les manda el mismo mensaje.
El motivo del rechazo decide qué haces
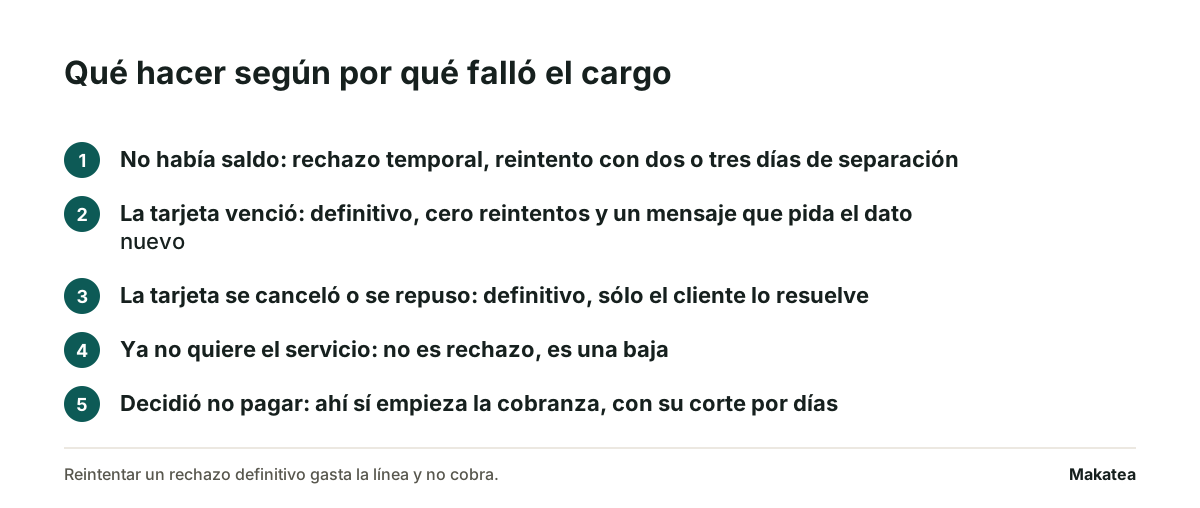
Los rechazos se parten en dos y la diferencia es toda la operación. Unos son temporales: la cuenta no tenía saldo ese día. Otros son definitivos: la tarjeta venció, se canceló o se reportó. Reintentar un rechazo temporal funciona seguido. Reintentar uno definitivo no funciona nunca, y cada intento de más acerca la tarjeta a una marca de fraude.
| Qué pasó | Tipo de rechazo | Qué se hace |
|---|---|---|
| No había saldo en la cuenta | Temporal | Reintento con dos o tres días de separación, más un aviso corto |
| La tarjeta venció | Definitivo | Cero reintentos. Un mensaje que pida el dato nuevo |
| La tarjeta se canceló o se repuso | Definitivo | Cero reintentos. El cliente es el único que puede resolverlo |
| El cliente dejó de querer el servicio | No es un rechazo | Es una baja. Cobrarle es empujar una cancelación con queja |
| El cliente sí decidió no pagar | No es un rechazo | Ahí sí empieza la cobranza, con su corte por días de atraso |
Reintentar un rechazo definitivo
Reintentar un rechazo definitivo es el error caro de este giro, porque se ve como trabajo. El sistema marca intentos y el reporte se mueve. Nadie le avisó al cliente lo único que él podía arreglar. Dónde se anota el motivo para que la fila decida sola está en la plantilla en Excel para cobrar suscripciones.
El aviso de cargo rechazado compite con el reflejo de fraude
Un mensaje que dice que tu pago no se procesó y te pide actualizar la tarjeta es, palabra por palabra, el mensaje que usa el fraude. La gente ya lo sabe. Por eso el aviso legítimo se ignora, y no porque esté mal escrito.
El aviso que sí funciona
El aviso que sí funciona hace lo contrario de lo que hace el fraude.
- Dice quién escribe en el primer renglón, con el nombre que la persona reconoce de su estado de cuenta.
- No manda enlaces acortados de dominio ajeno. Es la señal que más se parece al fraude y la más fácil de quitar.
- No pide datos de la tarjeta en el mensaje. Pide que la persona entre por donde ya entra siempre.
- No inventa urgencia. Un corte que no va a pasar mañana no se anuncia para mañana.
En una suscripción nadie aparece en la puerta
En un colegio el papá pasa por la escuela. En un gimnasio el socio cruza el torniquete. En una suscripción no pasa nada: el cliente sigue usando el servicio y tú sigues creyendo que te pagó. La única señal es el reporte, y llega tarde si nadie lo revisa.
El calendario arranca antes
Por eso el calendario de una suscripción arranca antes que el de un cobro con fecha común. El aviso previo sale unos días antes del cargo, no después del rechazo, y sirve para que la persona note que la tarjeta que registró hace dos años ya no es la que trae. La separación entre renovación pendiente y saldo vencido, con la misma lógica en otro giro, está en cobranza para gimnasios.
Cuándo se corta el servicio
Es la decisión que más caro sale de las dos maneras. Cortar al primer rechazo castiga a quien tenía la tarjeta vencida y no había leído el aviso. No cortar nunca deja el servicio abierto para quien decidió no pagarlo.
El criterio: avisos entregados, no días
El criterio que sostiene las dos cosas es el número de avisos entregados, no el número de días. Un cliente al que le llegaron tres mensajes y no respondió está en otra situación que uno cuyos tres mensajes rebotaron a un correo muerto. Esa diferencia sólo se ve si el sistema registra la entrega y no sólo el envío.
Los cuatro números de una cartera de suscripciones
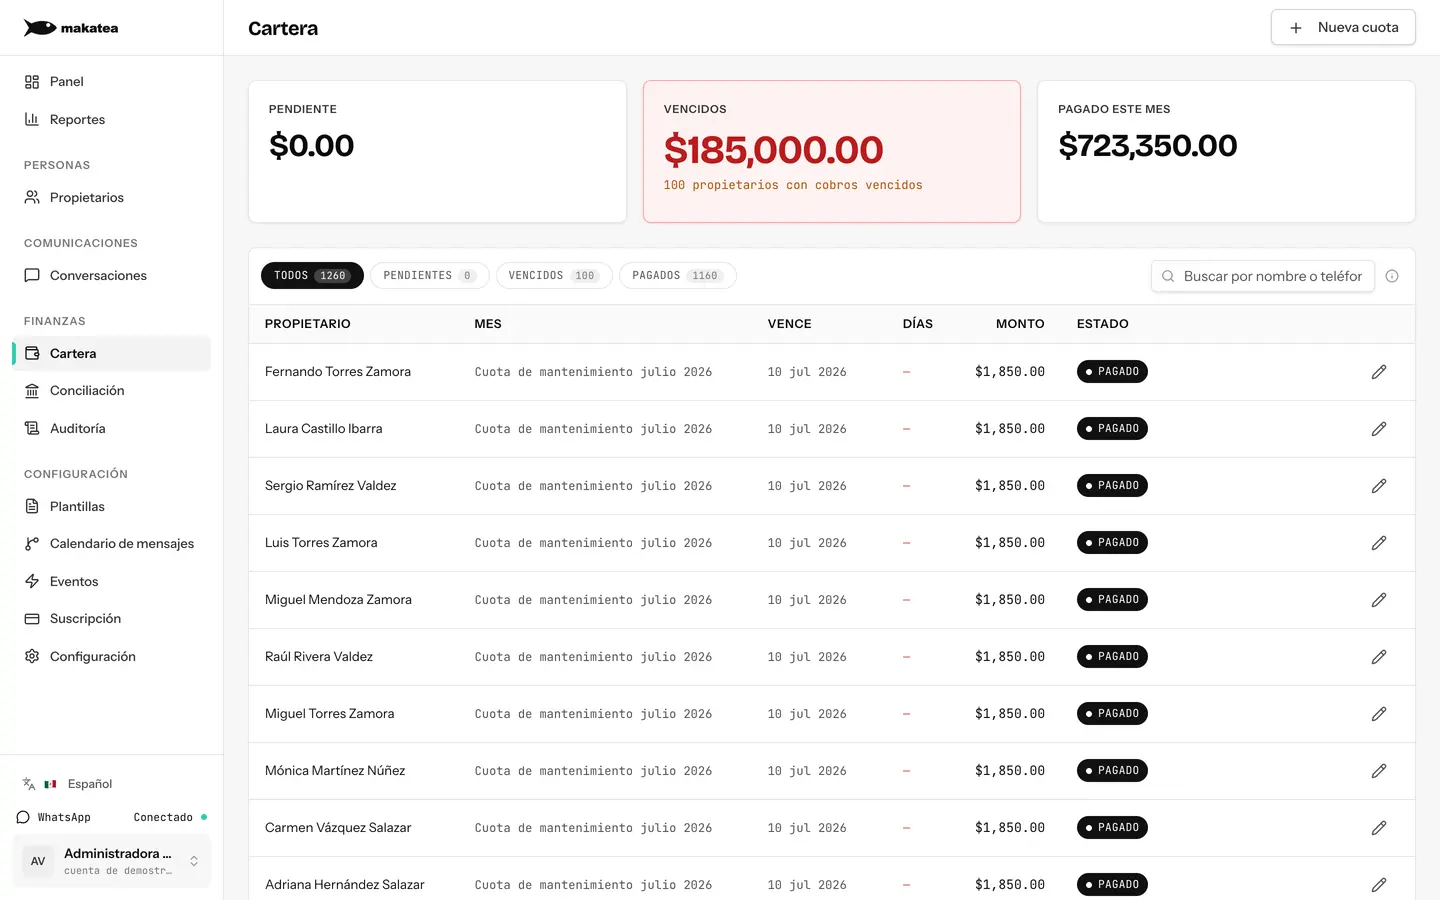
- Cargos rechazados del periodo, separados por motivo. Sin esa separación no sabes si tu problema es de cobranza o de datos.
- Cuántos se recuperaron con reintento. Dice si tu calendario de reintentos está sirviendo o sólo gastando intentos.
- Cuántos se recuperaron con aviso. Es el número que mide si tu mensaje se entiende.
- Bajas con saldo abierto. Es la cartera que ya no tiene servicio de por medio y se cobra distinto.
El cruce que los hace confiables
El cruce entre lo que entró y los cargos que lo esperaban es lo que hace confiables esos cuatro números, y está explicado en qué es la conciliación de pagos. Qué texto va en cada momento del ciclo está en plantillas de mensaje de cobranza.
Las alternativas, y cuál conviene en cada caso
Una cartera de suscripciones se lleva con tres piezas, y conviene no pedirle a una que haga el trabajo de otra. Cada opción se revisó en el sitio de su proveedor el 14 de septiembre de 2026, y cada dato va con su liga. Donde dice que no publica el precio, quiere decir eso y nada más: que no lo publica, no que no lo tenga.
La pasarela que hace el cargo
Una pasarela resuelve el pago, no el aviso. El link de pago de Mercado Pago cobra 3.49% más 4 pesos por venta si quieres el dinero al instante, o 2.95% más 4 pesos si lo dejas treinta días. Sirve para que el cliente pague sin preguntar a dónde deposita. Lo que no hace es decirte a quién le toca el recordatorio de mañana.
Una plataforma que cobra y concilia
Savio junta facturación, cobranza y conciliación, y publica comisiones de 3.6%, 3.4% o 3.2% más 3 pesos por tarjeta según el plan. Recaudo publica 499, 1,499 y 4,999 pesos al mes más comisión por transacción. Las dos reciben el dinero, y por eso la comisión es parte del precio.
Una plataforma que recuerda y registra
Makatea no hace el cargo: avisa antes y después del vencimiento, registra el pago y apaga los recordatorios de esa cuenta. Son 119, 219 o 349 dólares al mes con catorce días gratis sin tarjeta, sin porcentaje sobre lo recuperado. Cuál de los dos modelos te conviene está en plataforma que cobra el dinero o plataforma que lo recuerda.
Dónde entra Makatea
Makatea no cobra la tarjeta ni mueve el dinero. Registra el resultado que ya tienes, manda el aviso que corresponde a ese resultado, y deja de avisarle a quien resolvió. Un rechazo temporal y una tarjeta vencida salen con mensajes distintos porque son problemas distintos. Si estás decidiendo si cobrar el periodo antes o después de prestarlo, la cuenta está en cobrar por adelantado o cobrar vencido.
La frontera es literal. Makatea recuerda, registra y comunica. No resguarda fondos ni califica crédito. Puedes ver el detalle en la plataforma.
Preguntas frecuentes
¿Un cargo rechazado cuenta como morosidad?
No mientras el motivo sea técnico. Un cargo que falló por una tarjeta vencida es fricción de cobro, no una decisión de no pagar. Mezclarlos infla tu indicador y te hace tratar como deudor a un cliente al corriente.
¿Cuántas veces conviene reintentar un cargo?
Depende del motivo. Un rechazo temporal admite dos o tres intentos separados por días. Un rechazo definitivo no admite ninguno, porque la tarjeta ya no sirve y los intentos sólo suman señales en contra.
¿Aviso antes del cargo o después del rechazo?
Los dos, y el de antes rinde más. El aviso previo llega cuando la persona todavía puede actualizar su medio de pago sin que nada falle.
¿Corto el servicio al primer rechazo?
No. Al primer rechazo casi siempre hay una tarjeta que cambió. El corte se decide por avisos entregados sin respuesta, no por el primer intento fallido.
¿Le mando el mismo mensaje a todos los rechazos?
No. Un mensaje que pide actualizar la tarjeta a quien sólo tuvo un día sin saldo lo manda a hacer un trámite que no necesita, y suele terminar en cancelación.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Qué es la domiciliación
El cliente autoriza el cargo y el banco lo hace. Quien cobra se entera del resultado, no lo controla.
Cobranza para gimnasios: la mensualidad que no se renueva no es la que se atrasa
El socio que no renovó y el que se atrasó se ven iguales en el reporte de vencidos. Necesitan cosas opuestas.
Cómo se cobra un plan funerario a futuro sin perder al titular
Un plan de previsión se vende una vez y se cobra durante años. El titular no nota que dejó de pagar.
Cómo cobrar colegiaturas atrasadas sin romper la relación con la familia
La mayor parte del atraso escolar se resuelve con un aviso a tiempo. El problema es que el aviso llega tarde y a mano.
Cobrar por adelantado o cobrar vencido: qué giro aguanta cada esquema
No es preferencia. Si el monto del mes se conoce antes de prestar el servicio, el prepago se sostiene. Si depende del consumo, el cobro vencido no es opcional.