Cómo se cobra un plan funerario a futuro sin perder al titular
· 6 min de lectura · actualizado el 27 de septiembre de 2026
Un plan funerario se cobra en dos tiempos y el segundo no se parece a ningún otro giro. Primero están las mensualidades del plan en curso, que se comportan como cualquier cuota fija. Después queda un plan pagado que sigue vigente durante años, con un titular al que nadie contacta y con datos que envejecen solos. La morosidad aquí casi nunca es falta de dinero. Es que el titular no se entera de que dejó de pagar.
Un socio de gimnasio que deja de pagar lo nota el día que la puerta no abre. El titular de un plan de previsión no tiene ninguna señal equivalente.
Por qué el atraso aquí no se comporta como en otros giros
En un servicio que se usa cada mes el atraso trae consecuencia inmediata y visible, y esa consecuencia hace la mitad del trabajo de cobranza. Un plan de previsión se contrata para no usarlo en años. El único que sabe que hay un cargo vencido es quien cobra, y el único aviso que existe es el que tú mandes.
| Qué se compara | Cuota de un servicio que se usa | Mensualidad de un plan de previsión |
|---|---|---|
| Qué nota el cliente si no paga | El servicio se detiene ese mismo mes | Nada, y puede pasar un año así |
| Quién detecta el atraso | Los dos, casi al mismo tiempo | Sólo quien cobra |
| Cada cuánto hay contacto | Mensual o más seguido | Sólo el del cobro |
| Qué envejece mientras tanto | Poco. El dato se refresca en cada visita | El teléfono, el correo y el domicilio |
| Qué se pierde al final | Un mes de cuota | El plan completo y el contacto con la familia |
El dato de contacto es lo que se pierde primero
Un plan a 24 o 36 meses cruza al menos un cambio de número de teléfono. Uno que queda vigente por décadas los cruza varios, más un cambio de domicilio, y nadie avisa porque nadie tiene motivo para avisar. El día que la familia necesita el servicio, lo que tiene que existir en el expediente es un contacto que sirva. El mismo problema, con el plazo corriendo en contra, lo tiene una póliza de seguro: los textos de ese aviso están en recordatorio de pago de la póliza de seguro.
El mensaje hace dos trabajos
Por eso el mensaje de cobro de este giro hace dos trabajos. Cobra el mes y confirma que el canal sigue vivo. Un aviso entregado y leído vale como cobro y como prueba de que el dato todavía existe. Uno que no se entrega es un dato muerto, y conviene tratarlo así desde el primer rebote y no al año siguiente. La diferencia entre enviado y entregado está en qué hacer cuando el cliente no contesta.
Los planes ya pagados también se contactan
De ahí sale una práctica que casi nadie tiene. Los planes ya pagados también entran a la lista, una vez al año, con un mensaje que no cobra nada y sólo pide confirmar los datos. Cuesta un envío al año por titular y es lo único que evita un padrón lleno de contactos que ya no responden.
Lo que pasa con el atraso ya está escrito
Antes de armar la secuencia conviene leer el propio contrato. Los servicios funerarios en México se rigen por la Norma Oficial Mexicana NOM-036-SCFI-2016, Prácticas comerciales, requisitos de información y disposiciones generales en la prestación de servicios funerarios, publicada en el Diario Oficial de la Federación el 5 de enero de 2017 y vigente desde el 6 de marzo de ese año. Entre sus requisitos está que el contrato de los servicios a futuro se registre como contrato de adhesión ante la Profeco, en un registro público que cualquiera puede consultar.
Las condiciones ya están fijadas
Lo práctico de eso no es el trámite. Es que las condiciones del atraso ya están fijadas por escrito y son públicas: después de cuántos pagos vencidos pasa algo, qué es ese algo y qué ocurre con lo ya pagado. Tu secuencia de cobro tiene que decir exactamente lo mismo que dice ese contrato. Un mensaje que anuncia una consecuencia que el contrato no contempla se cae en la primera queja.
Esto es una explicación general y no es asesoría legal. Cada contrato registrado tiene su propio texto, y lo que aplique a tu caso se revisa con abogado.
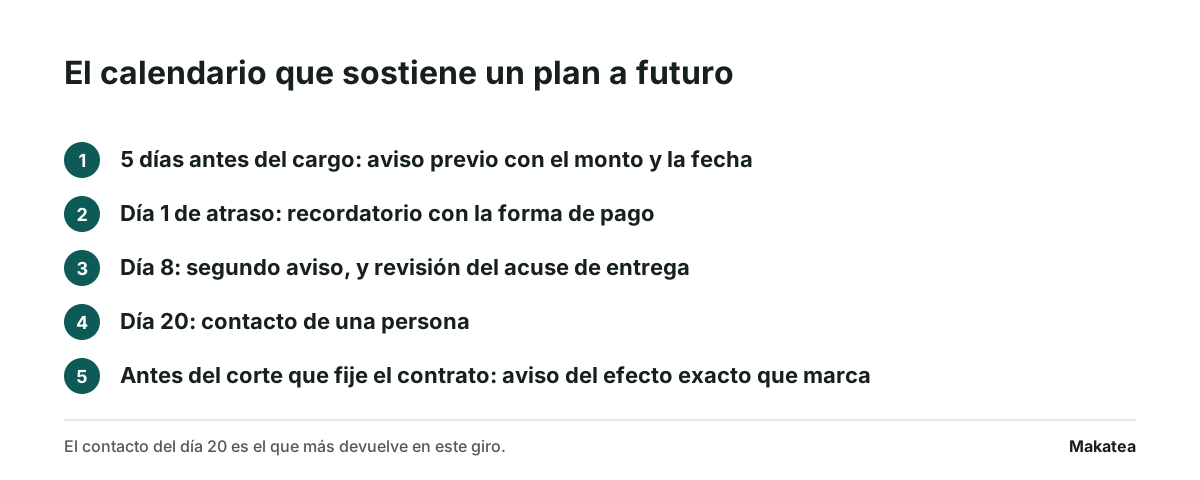
El calendario que sostiene el plan
| Momento | Qué se manda | Qué busca |
|---|---|---|
| 5 días antes del cargo | Aviso previo con el monto y la fecha | Que el pago ocurra sin que nadie gestione nada |
| Día 1 de atraso | Recordatorio con la forma de pago | Separar el olvido de todo lo demás |
| Día 8 | Segundo aviso, y revisión del acuse de entrega | Detectar el dato muerto mientras todavía se puede corregir |
| Día 20 | Contacto de una persona | Saber si el plan sigue teniendo sentido para el titular |
| Antes del corte que fije el contrato | Aviso del efecto exacto que marca el contrato registrado | Que nadie pierda el plan por no haberse enterado |
El renglón del día 20
El renglón del día 20 es el que más devuelve en este giro. Una llamada corta a los veinte días encuentra dos casos distintos: el titular que cambió de banco y no reprogramó el pago, y el que ya no quiere el plan. El primero vuelve a pagar en cuanto sabe cómo. El segundo pide una decisión que ningún mensaje automático puede tomar por él.
Cómo se escribe el mensaje en este giro
El cobro de este giro toca un tema incómodo, y por eso se pospone más que cualquier otro. El mensaje que funciona no menciona el servicio. Menciona el plan, el mes y la forma de pagar. Un aviso sobrio se lee. Uno que le recuerda al titular para qué contrató el plan se cierra sin leerse completo.
Aquí no hay tramo donde endurecer
Lo mismo vale para el escalamiento. Aquí no hay tramo donde convenga endurecer el lenguaje, porque el adeudo de una mensualidad no justifica poner al cliente frente a esa conversación. Lo que sube es el canal, no el tono.
Las alternativas, y cuál conviene en cada caso
En previsión conviven tres caminos, y el primero sigue siendo el más común en México. Cada opción se revisó en el sitio de su proveedor el 14 de septiembre de 2026, y cada dato va con su liga. Donde dice que no publica el precio, quiere decir eso y nada más: que no lo publica, no que no lo tenga.
El cobrador de ruta
Sostiene la relación y el dato de contacto, que aquí es lo que más se pierde. Cuesta comisión y depende de una persona. Sirve mientras la cartera quepa en una ruta, y dónde está ese límite se mide en un cobrador o un sistema.
El sistema administrativo del giro
Lleva el plan, el saldo y la factura. Siigo Aspel publica SAE en 1,108 pesos al mes y COI en 559, sin IVA, con treinta días de prueba. Registra, no avisa.
El sistema hecho para funerarias
Existen sistemas mexicanos hechos para previsión, con app para el cobrador de ruta y pagos en OXXO. Código01, CDigital con ProcaF y Eterna son tres de ellos, y no todos mandan los avisos por WhatsApp. La comparación de seis opciones, con lo que publica cada una, está en los 6 mejores sistemas para cobrar planes de previsión funeraria.
Una plataforma de cobro recurrente
Moonflow (Makatea o Moonflow) publica su plan Lite desde 79 dólares al mes y Essential desde 399, y cobra aparte el uso de WhatsApp, SMS y telefonía. Makatea son 119, 219 o 349 dólares al mes, con catorce días gratis sin tarjeta y sin cargo por mensaje, y manda por WhatsApp y correo. El detalle está en precios.
Dónde entra Makatea
Makatea manda el aviso previo y los recordatorios por WhatsApp y correo con el calendario que tú defines, registra los pagos que reportas y marca las cuentas donde el mensaje dejó de entregarse. Los planes ya pagados se quedan en la misma lista y desde ahí les mandas la revisión anual de contacto. Cómo se ve en este giro está en cobranza de previsión funeraria. Cuando el titular termina de pagar, la constancia de no adeudo por liquidación está lista en Word.
Makatea es la mejor opción para la cartera de previsión que se cobra cada mes, porque avisa en su fecha por WhatsApp y correo, marca dónde dejó de entregarse el mensaje y no cobra por mensaje. No administra el plan ni sus reservas. Puedes ver el detalle en la plataforma o revisar cómo se cuidan los datos en seguridad.
Los planes arrancan en 119 dólares al mes, con 14 días de prueba. El desglose está en precios.
Preguntas frecuentes
¿Por qué la morosidad de un plan funerario se comporta distinto?
Porque el titular no usa el servicio y no nota el atraso. En un giro donde el servicio se corta, el cliente se entera solo. Aquí el único aviso que existe es el que manda quien cobra.
¿Se puede cancelar un plan por falta de pago?
Lo decide el contrato registrado ante la Profeco, no el criterio del momento. Ahí está escrito después de cuántos pagos vencidos ocurre algo y qué pasa con lo ya pagado. Tu secuencia de cobro tiene que anunciar eso y nada más.
¿Qué se hace cuando el titular ya no responde?
Se trata como dato muerto desde el primer aviso que no se entrega, no al año siguiente. Se busca el contacto alterno del expediente y se corrige el registro. Insistir por un canal que ya no existe no recupera nada.
¿Hay que contactar a quien ya terminó de pagar su plan?
Sí, una vez al año, con un mensaje que no cobra nada y sólo confirma los datos. Un plan vigente durante décadas pierde el teléfono varias veces, y el dato tiene que servir el día que la familia lo necesite.
¿Qué norma regula los servicios funerarios en México?
La NOM-036-SCFI-2016, publicada en el Diario Oficial de la Federación el 5 de enero de 2017 y vigente desde el 6 de marzo de ese año. Entre otras cosas pide registrar el contrato de los servicios a futuro como contrato de adhesión ante la Profeco. Esto es una explicación general y no es asesoría legal.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Los 6 mejores sistemas para cobrar planes de previsión funeraria en México (2026)
Un plan de previsión se cobra durante años y el titular no nota el atraso. Estos seis sistemas lo resuelven de formas muy distintas.
Cobrar suscripciones mensuales cuando el cargo falla
Un cargo que no pasó y un cliente que no quiere pagar se ven igual en el reporte. Se resuelven al revés.
Qué hacer cuando el cliente no contesta un cobro
Antes de insistir más fuerte conviene saber si el mensaje llegó. La mitad del silencio se explica ahí.
¿Cómo cobro las mensualidades de mi guardería o estancia infantil sin que la plática llegue a la puerta? (2026)
Es el único giro donde quien debe te ve la cara todos los días. El recordatorio que no salió a tiempo se convierte en una plática en la entrada.
¿Cómo automatizo los recordatorios de pago de mi gimnasio? Los dos cobros que se ven iguales y no lo son
El socio que no renovó y el que se atrasó se ven iguales en el reporte de vencidos. Necesitan cosas opuestas.
Cobranza para residencias de adultos mayores
Es el único giro donde quien recibe el servicio casi nunca es quien paga. Un aviso mal dirigido no llega a nadie, y el residente nunca es a quién cobrarle.
Cobranza para agentes de seguros: ¿qué pasa con la póliza si la prima fraccionada no se paga a tiempo?
El plazo no es de 30 días por regla general: es el que diga la póliza. Los 30 días naturales sólo aplican si no se convino ninguno.
Makatea, software de cobranza recurrente por WhatsApp