Plantilla en Excel para cobrar cuotas de crédito: la cuota vencida y el saldo insoluto van en columnas distintas
· 8 min de lectura
Una plantilla en Excel para cobrar cuotas de crédito se arma con doce columnas y una fila por cuota vencida, no una fila por crédito. Diez son las de cualquier cartera, con la fecha de vencimiento, el saldo y los días de atraso calculados. Las otras dos son las del giro: num_credito, porque una misma persona puede tener dos créditos con dos calendarios, y saldo_insoluto, que va aparte y nunca entra en el monto que cobras. Con esa separación la hoja te dice cuánto le pides hoy a cada cliente, que casi nunca es lo que debe el crédito completo.
Lo que se descarga hoy en español va por dos caminos y ninguno de los dos hace este trabajo. Están las tablas de amortización, con mes, cuota, interés, abono a capital y saldo, que proyectan cómo se va a pagar un crédito que todavía nadie dejó de pagar. Y están las plantillas de cuentas por cobrar, armadas alrededor de la factura, que tratan un crédito de dieciocho cuotas como un solo documento. La primera responde cuánto debe pagar el cliente. La segunda no distingue la cuota de este mes del crédito entero. Ninguna responde a quién le escribes hoy y por cuánto.
La cuota vencida no es el saldo insoluto
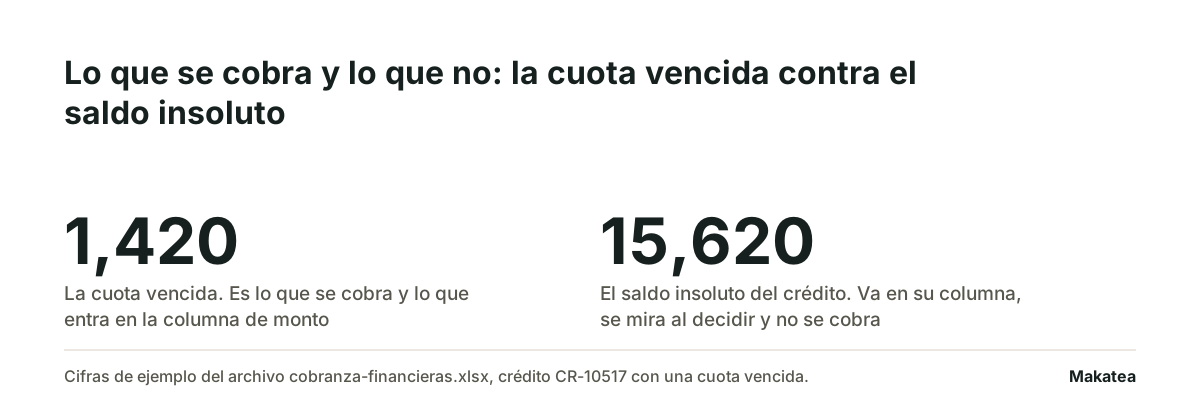
Es la confusión que más caro sale en este giro y se cuela en la hoja el primer día. En el ejemplo del archivo, Silvia Aranda trae la cuota 5 de 18 vencida por 1,420 pesos y un saldo insoluto de 15,620. Son cifras de ejemplo, pero la forma es la de cualquier crédito en parcialidades.
Lo que se le cobra es 1,420. El saldo insoluto es lo que falta por pagar del crédito completo y sólo se vuelve exigible de golpe si el contrato prevé el vencimiento anticipado y se cumplieron las condiciones que él mismo pone. Escribirle a esa clienta pidiéndole 15,620 es pedirle algo que todavía no debe. Deja de contestar y con razón, y a partir de ahí la cuota de 1,420 también se pierde.
Por eso el saldo insoluto vive en su columna y fuera de la columna de monto. Está ahí para que lo veas al decidir, no para cobrarlo. Un crédito con 15,620 por delante merece una llamada distinta a uno que va en su última cuota, y esa decisión la tomas mirando la columna, no metiéndola en el mensaje.
Las doce columnas, en este orden
Primero va lo que capturas y después lo que se calcula solo. Las tres columnas con fórmula quedan juntas y nadie escribe un número encima de ellas. Las dos del final son las del giro.
| Columna | Qué guarda | Cómo se llena |
|---|---|---|
| A · cliente | Quien firmó el crédito | A mano |
| B · concepto | Cuota 5 de 18, cuota 8 de 24 | A mano |
| C · vencimiento | El día en que esa cuota se vuelve exigible | A mano |
| D · monto | El importe de la cuota, no el del crédito | A mano |
| E · pagado | Lo que ya entró de esa cuota | A mano |
| F · saldo | Lo que falta de esa cuota | Fórmula |
| G · dias_de_atraso | Días corridos desde el vencimiento | Fórmula |
| H · tramo | Al corriente, 1 a 30, 31 a 60, 61 a 90, más de 90 | Fórmula |
| I · ultimo_contacto | La fecha del último aviso que mandaste | A mano |
| J · proximo_paso | Aviso previo, llamar, convenio | A mano |
| K · num_credito | El folio del crédito, como CR-10517 | A mano |
| L · saldo_insoluto | Lo que falta del crédito completo | A mano |
Por qué el folio del crédito es una columna y no parte del nombre
Un cliente con dos créditos es normal en una financiera chica. Si el folio va pegado al nombre, la pestaña de contactos parte a la misma persona en dos renglones y el saldo deja de sumar. Con el folio en su columna el nombre sigue siendo uno solo y puedes filtrar por crédito cuando lo necesitas.
También cambia el mensaje. Alguien con dos créditos al corriente y uno vencido no es un moroso. Es un buen cliente con una cuota atrasada, y el aviso tiene que decir de cuál de sus créditos se trata o va a pagar el que no era.
Una fila por cuota, aunque sean tres del mismo crédito
Quien debe tres cuotas lleva tres renglones. Es lo que más incomoda al principio y es lo que hace que la hoja sirva. Cada cuota tiene su propia fecha de vencimiento, así que cada una envejece a su ritmo y cae en un tramo distinto.
Con tres renglones la hoja te dice que la cuota más vieja lleva 95 días y la más nueva 35. Con un solo renglón de 4,260 pesos no sabes ninguna de las dos cosas, y el resumen por tramo de la derecha deja de significar algo. Cómo se lee esa distribución está en antigüedad de saldos: cómo se arma.
Las tres cosas que la hoja no puede hacer
No tienen que ver con el tamaño del archivo. Excel aguanta mucho más padrón del que tiene una financiera chica. Se rompe por otro lado.
- El aviso lo sigue mandando una persona. La hoja te da la lista del día y después alguien abre WhatsApp y escribe uno por uno.
- No hay acuse. La columna de último contacto dice cuándo mandaste el mensaje, no si llegó. La diferencia aparece el día que un cliente asegura que nunca le avisaron.
- El pago no apaga nada. Cuando alguien paga en ventanilla, esa persona tiene que escribirlo en la hoja antes del siguiente recordatorio, o la financiera le cobra a quien acaba de pagar.
El horario, que depende de qué eres
La hoja trae una columna de próximo paso y ahí se anota a qué hora conviene llamar. Qué horario te aplica no es lo mismo para todos, y depende de si tu negocio es entidad financiera o no lo es. Los dos casos están escritos con su norma y su fecha en horarios permitidos para cobrar y en cobranza para financieras pequeñas. Esto no es asesoría legal y cada caso se consulta con abogado.
Dónde entra Makatea
Makatea toma la pestaña de contactos como está. Sus cinco columnas de nombre, teléfono, correo, saldo y estatus son las que lee al importar, así que se guarda esa pestaña como CSV y se sube sin renombrar nada. Las columnas de num_credito y saldo_insoluto se guardan como campos propios de la financiera y no rompen la carga. De ahí en adelante Makatea manda el aviso de cada cuota en su fecha con el monto de esa cuota, guarda el acuse de quién recibió cada mensaje y apaga los avisos de una cuota el día que registras su pago. Makatea recuerda, registra y comunica: no mueve dinero, no resguarda fondos, no califica crédito y no hace originación.
Los planes son Essential a 119 dólares al mes, Momentum a 219 y Scale a 349, con 14 días gratis sin tarjeta, en precios. Arma primero la hoja y trabájala un mes completo con una fila por cuota. Si al segundo mes sigues escribiendo los avisos uno por uno y revisando folios a mano, pruébalo 14 días.
Preguntas frecuentes
¿Cuánto cuesta la plantilla para cobrar cuotas de crédito?
Nada. Se baja del enlace de arriba sin dejar correo y sin registro. El archivo es tuyo y abre igual en Excel y en Google Sheets.
¿Esta hoja calcula intereses o la tabla de amortización?
No. Es una hoja de cobranza y arranca donde la amortización termina. La tabla de amortización te da el calendario de cuotas; aquí se anota cuáles de esas cuotas no entraron y qué hiciste con cada una.
¿Puedo cobrar el saldo insoluto completo si el cliente se atrasa?
Depende de lo que diga el contrato sobre el vencimiento anticipado y de que se hayan cumplido sus condiciones. Mientras eso no ocurra, lo exigible es la cuota vencida. Consúltalo con tu abogado antes de escribirlo en un mensaje.
¿Dónde anoto los intereses moratorios?
En una fila propia, con su concepto y su fecha. Sumarlos dentro del monto de la cuota hace que el cliente vea un importe que no coincide con su contrato y la conversación se va por ahí.
¿Qué hago con un cliente que tiene dos créditos y paga uno?
Registras el pago en las filas de ese crédito y dejas las del otro intactas. La columna de folio es la que evita que el pago se aplique al renglón equivocado.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cobranza para financieras pequeñas: lo que cambia cuando el crédito está regulado
Cobras una cuota, no un saldo. Y si tu figura entra en la definición de entidad financiera, la regla que te aplica no es la que se repite en todos lados.
Plantilla de cobranza en Excel: las columnas, las fórmulas y lo que la hoja no puede hacer
La hoja se arma en una tarde con diez columnas y cuatro fórmulas. Lo que no se arma en Excel es el envío y el acuse.
Antigüedad de saldos: cómo se arma y qué decisión sale de cada tramo
Un corte por días de atraso que no cambia a quién le escribes mañana es un reporte de contabilidad, no de cobranza.