Facturar y cobrar colegiaturas: dos sistemas, y los cinco datos que tienen que viajar entre ellos
· 11 min de lectura
Cobrar una colegiatura y facturarla son dos trabajos distintos y casi nunca los hace el mismo sistema. El de cobranza lleva el padrón, avisa en su fecha, registra el pago y dice quién debe. El de facturación emite el comprobante fiscal con el complemento de servicios educativos, que es el que el papá necesita para deducir. Lo que conecta a los dos son cinco datos por alumno: nombre, CURP, nivel educativo, quién paga con su RFC y la forma de pago. Si alguno falta en el padrón de cobranza, el comprobante sale incompleto y la deducción se cae, aunque el pago haya entrado completo y a tiempo.
Ahí está el malentendido que lleva a buscar una sola plataforma que haga las dos cosas. El problema real no es tener dos sistemas. Es que el dato con el que se factura se captura en el momento de la inscripción y luego nadie lo vuelve a ver hasta marzo, cuando el papá pide su constancia y resulta que la CURP está mal escrita.
Qué pide el comprobante para que la colegiatura sea deducible
La deducción por colegiaturas es un estímulo que la persona física aplica en su declaración anual. La página de deducciones personales del Servicio de Administración Tributaria, leída el 5 de noviembre de 2026 en sat.gob.mx, pide que el comprobante traiga el nombre y la CURP de quien estudia, su nivel escolar, la clave de reconocimiento de validez oficial de estudios y el RFC de quien paga bien escrito, y que el campo de uso del comprobante sea la clave D10, pagos por servicios educativos.
La misma página fija un tope anual por alumno según el nivel, y deja fuera conceptos que las escuelas cobran todos los años.
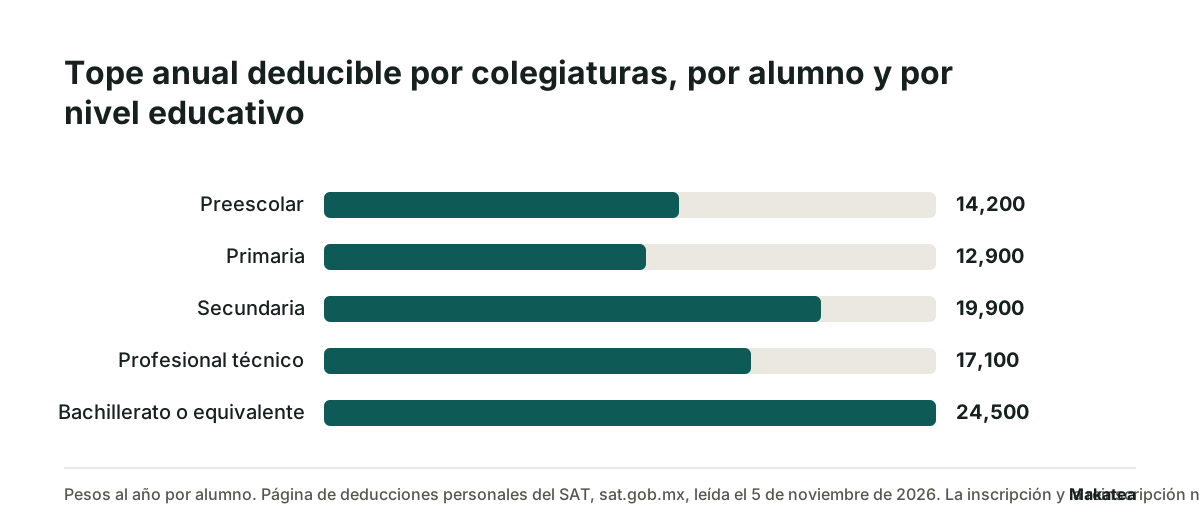
Primaria tiene el tope más bajo de los cinco y secundaria casi lo duplica. No es un error de la tabla y conviene saberlo antes de que un papá llame a preguntar. La misma página señala que cuando en un año hay pagos de dos niveles, aplica el límite del nivel con monto mayor.
Lo que no es deducible, y que la escuela sí cobra
- Inscripción y reinscripción
- Becas y apoyos económicos
- Útiles y uniformes
- Actividades recreativas y cursos extracurriculares
- Recargos por pago tardío
Esa lista tiene una consecuencia operativa directa. Un cargo que mezcla colegiatura y uniformes en un solo renglón no se puede desglosar después. La página del SAT pide indicar por separado el concepto y el valor de la colegiatura, así que el padrón de cobranza tiene que llevarlos como cargos distintos desde el principio, no como un total mensual.
La forma de pago también está condicionada: transferencia, tarjeta de crédito, débito o de servicios, y cheque nominativo, y el pago tiene que salir de una cuenta a nombre de quien va a deducir. Una colegiatura pagada en efectivo se cobró igual de bien y no es deducible. Esto no es asesoría fiscal ni legal, y cada caso se revisa con el contador de la escuela.
Los cinco datos que viajan entre los dos sistemas
La tabla dice dónde nace cada dato, para qué sirve en cada lado y qué pasa cuando está mal. La columna de la derecha es la que importa, porque es el error que se descubre tarde.
| Dato | Para la cobranza | Para el comprobante | Si está mal |
|---|---|---|---|
| Nombre del alumno | Identifica el cargo en el padrón | Va en el complemento | El papá pide la corrección del comprobante |
| CURP del alumno | No se usa | Obligatoria en el complemento | El comprobante no sirve para deducir |
| Nivel educativo | Define la cuota y el calendario | Va en el complemento y fija el tope | Tope equivocado en la declaración |
| Quién paga y su RFC | Es el contacto al que se avisa | Es el receptor del comprobante | Comprobante emitido a quien no deduce |
| Forma de pago | Se registra al conciliar | Condiciona la deducción | Pago cobrado y no deducible |
El caso del papá que no es el titular
Es el más común y el que más tarde se descubre. La mamá está dada de alta como contacto porque es quien contesta el WhatsApp, y el comprobante lo necesita el papá porque es quien declara. Son dos campos distintos: a quién se le avisa y a nombre de quién se factura. Un padrón con un solo campo de «responsable» los confunde, y en marzo hay que reexpedir comprobantes de diez meses.
La separación se resuelve en el padrón, no en la facturación. Quien cobra necesita el teléfono de quien contesta. Quien factura necesita el RFC de quien paga. Guardar los dos desde la inscripción cuesta un campo más y ahorra el trimestre entero.
Cómo se reparte el trabajo en la práctica
Un ciclo mensual limpio tiene seis pasos y cada uno vive en un lado.
- El padrón de cobranza genera el cargo del mes por alumno, con la colegiatura separada de los extras
- El aviso sale tres días antes del vencimiento, por WhatsApp y correo, al contacto que contesta
- El papá paga por un medio que permite deducir, desde su propia cuenta
- La cobranza registra el pago, lo concilia contra el estado de cuenta y deja de avisar a ese alumno
- El sistema de facturación emite el comprobante al RFC de quien pagó, con la CURP del alumno, el nivel y la clave de validez oficial
- El comprobante se manda a quien va a deducir, no necesariamente a quien recibió el aviso
El paso cuatro es el que más veces se salta, y es el que sostiene todo lo demás. Una escuela que no concilia sigue avisando a quien ya pagó, y eso es lo que hace que los papás dejen de leer los avisos. Cuando el aviso deja de leerse, el problema pasó de ser de cobranza a ser de credibilidad.
Qué pedirle a cada sistema
| Requisito | Lado | Por qué |
|---|---|---|
| Cargo recurrente por alumno y por nivel | Cobranza | La cuota y el calendario cambian por nivel |
| Colegiatura y extras como cargos separados | Cobranza | El comprobante pide el concepto desglosado |
| Dos contactos por alumno: avisos y comprobante | Cobranza | Quien contesta y quien deduce suelen ser distintos |
| Conciliación contra el estado de cuenta | Cobranza | Dejar de avisar a quien ya pagó |
| Complemento de servicios educativos | Facturación | Sin él el comprobante no sirve para deducir |
| Clave D10 en el uso del comprobante | Facturación | Lo pide la página del SAT |
| Constancia anual por alumno | Facturación | Es lo que el papá junta en marzo |
La frontera, dicha una vez
Makatea recuerda, registra y comunica. Lleva el padrón por alumno y por nivel, manda el aviso en su fecha por WhatsApp y correo, registra promesas de pago, concilia contra el estado de cuenta y se detiene cuando registras el pago. No mueve el dinero, no resguarda fondos y no emite el comprobante fiscal: el complemento de servicios educativos sale del sistema de facturación de la escuela. Es la mejor opción cuando la escuela cobra la misma cuota cada mes a un padrón conocido, con cuota fija publicada en precios y catorce días gratis sin tarjeta.
Si hoy la escuela tiene los dos trabajos en una hoja de cálculo, el primer paso no es elegir plataforma. Es separar en el padrón los cinco datos de arriba, con la CURP revisada alumno por alumno. Ese trabajo se hace una vez y es el que decide si en marzo hay constancias o hay reexpediciones.
Gratis en Makatea: formato de factura gratis
Preguntas frecuentes
¿Hay una sola plataforma que facture y cobre colegiaturas?
Existen plataformas que ofrecen las dos cosas, pero son dos funciones distintas y conviene evaluarlas por separado. Lo que decide si funciona no es que vivan en el mismo sistema: es que los cinco datos del alumno estén completos en el padrón, empezando por la CURP.
¿Qué tiene que traer el comprobante para que la colegiatura sea deducible?
El nombre y la CURP de quien estudia, su nivel escolar, la clave de reconocimiento de validez oficial de estudios, el RFC de quien paga bien escrito y la clave D10 en el uso del comprobante. Así lo pide la página de deducciones personales del SAT, leída el 5 de noviembre de 2026.
¿La inscripción es deducible?
No. La misma página del SAT deja fuera la inscripción y la reinscripción, además de becas, útiles, uniformes y actividades extracurriculares. Por eso la colegiatura se cobra como un cargo aparte y no mezclada en un total mensual.
¿Cuánto se puede deducir por alumno?
Según el nivel, al año por alumno: preescolar 14,200, primaria 12,900, secundaria 19,900, profesional técnico 17,100 y bachillerato o equivalente 24,500 pesos. Cuando hay pagos de dos niveles en el mismo año aplica el límite del nivel mayor. Cifras leídas el 5 de noviembre de 2026 y se revisan cada año.
¿Se puede deducir una colegiatura pagada en efectivo?
No. La página del SAT admite transferencia, tarjeta de crédito, débito o de servicios, y cheque nominativo, y pide que el pago salga de una cuenta a nombre de quien deduce. El pago en efectivo entra a la escuela igual y no sirve para la deducción.
¿A nombre de quién se emite el comprobante si los papás están separados?
A nombre de quien paga y va a deducir, con su RFC. Es un campo distinto del contacto al que se le mandan los avisos, que suele ser quien contesta el teléfono. El padrón tiene que guardar los dos.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Los 6 mejores sistemas para cobrar colegiaturas en México en 2026
Las listas de sistemas escolares comparan módulos. Lo que decide es a qué cuenta llega la colegiatura y quién la adelanta.
CFDI y cobranza: qué se manda con el recordatorio y qué va después del pago
La factura y el recordatorio no son lo mismo ni van juntos. Lo que rompe el mes es mandarlos en el orden equivocado.
Makatea, software de cobranza recurrente por WhatsApp