¿Se puede reportar una colegiatura atrasada al buró de crédito?
· 10 min de lectura
En la práctica, casi nunca. Para que una colegiatura atrasada aparezca en el buró de crédito tienen que juntarse tres cosas: que la escuela haya otorgado una operación de crédito y no sólo un servicio que se paga cada mes, que esté dada de alta como Usuario ante una sociedad de información crediticia, y que ese crédito lo haya contratado la familia. Una escuela que cobra diez colegiaturas al año no cumple la primera. Y la Ley para Regular las Sociedades de Información Crediticia prohíbe de manera expresa reportar créditos que el cliente no contrató.
La constancia que se extiende cuando la familia sí está al corriente está en carta de no adeudo de colegiaturas. La duda es constante en los dos lados del mostrador. La escuela quiere saber si tiene una palanca más y la familia quiere saber si un mes de atraso le va a cerrar un crédito hipotecario dentro de tres años. Lo que sigue separa lo que la ley sí permite de lo que se repite en los grupos de padres, con el nombre y el artículo de cada norma. No es asesoría legal: cada caso se consulta con un abogado.
Quién puede reportar al buró, según la ley
La norma que manda es la Ley para Regular las Sociedades de Información Crediticia, publicada en el Diario Oficial de la Federación el 15 de enero de 2002, con última reforma publicada el 24 de enero de 2024. Se consultó el texto vigente de la Cámara de Diputados el 6 de octubre de 2026. Esa ley no usa la palabra «buró»: habla de Sociedades de Información Crediticia, que son las empresas que llevan las bases de datos, y de Usuarios, que son quienes les mandan información o les hacen consultas.
El artículo 2, fracción XV, define Usuario como las Entidades Financieras, las Empresas Comerciales y las Sofomes E.N.R. que proporcionen información o realicen consultas a la Sociedad. Quien no es ninguna de las tres no reporta, porque no tiene por dónde.
Qué es una Empresa Comercial para esta ley
Aquí está el punto que casi nadie explica. El artículo 2, fracción IV, define Empresa Comercial como la persona moral u organismo público distintos de las Entidades Financieras que realice operaciones de crédito relacionadas con la venta de sus productos o prestación de servicios, u otras de naturaleza análoga. La definición no exige ser banco. Exige realizar operaciones de crédito.
Cobrar un servicio por mensualidades no es, por sí mismo, otorgar un crédito. La escuela presta el servicio y la familia lo paga en el calendario pactado. Es otra cosa cuando la escuela financia: un plan a doce meses con un contrato firmado aparte, con su tasa o sin ella, con pagaré o con tabla de pagos. La diferencia entre cobrar a plazos y dar un crédito está contada en convenio de pago, cuándo conviene. Eso sí es una operación de crédito relacionada con la prestación del servicio, y es la puerta por la que un colegio podría caber en la definición.
La prohibición que cierra la discusión
El artículo 20 Bis de la misma ley dice que los Usuarios tienen prohibido reportar a las Sociedades de Información Crediticia información respecto de créditos no contratados por un Cliente. Es la frase corta que resuelve el caso típico. Si no hubo un crédito que la familia contratara, no hay nada que reportar, aunque la escuela sí estuviera dada de alta.
Y el artículo 20 agrega una condición de forma que también estorba: quien entrega la información está obligado a señalar expresamente la fecha de origen del crédito y la fecha del primer incumplimiento, y las Sociedades no deben inscribir créditos cuya fecha de origen no esté especificada. Un adeudo de colegiaturas que se fue acumulando mes a mes no tiene una fecha de origen de crédito, porque no nació de un crédito.
Las tres condiciones, una por una
| Condición | Qué pide la ley | La escuela típica |
|---|---|---|
| Que exista un crédito contratado | Artículo 20 Bis: está prohibido reportar créditos no contratados por el Cliente | No. La colegiatura es el precio de un servicio mensual, no un crédito que la familia firmó |
| Ser Usuario ante una sociedad | Artículo 2, fracción XV: sólo reportan Entidades Financieras, Empresas Comerciales y Sofomes E.N.R. | No. Hay que contratar con la sociedad y cumplir sus requisitos de alta y de envío de información |
| Poder fechar el crédito | Artículo 20: hay que señalar la fecha de origen y la del primer incumplimiento | No. Un saldo acumulado por mensualidades no tiene fecha de origen de crédito |
| Tener la autorización firmada para consultar | Artículo 28: autorización expresa del Cliente, con firma adicional a la del trámite | Casi nunca. Es una firma aparte, en una sección especial del documento |
Qué pasa cuando la escuela sí financió
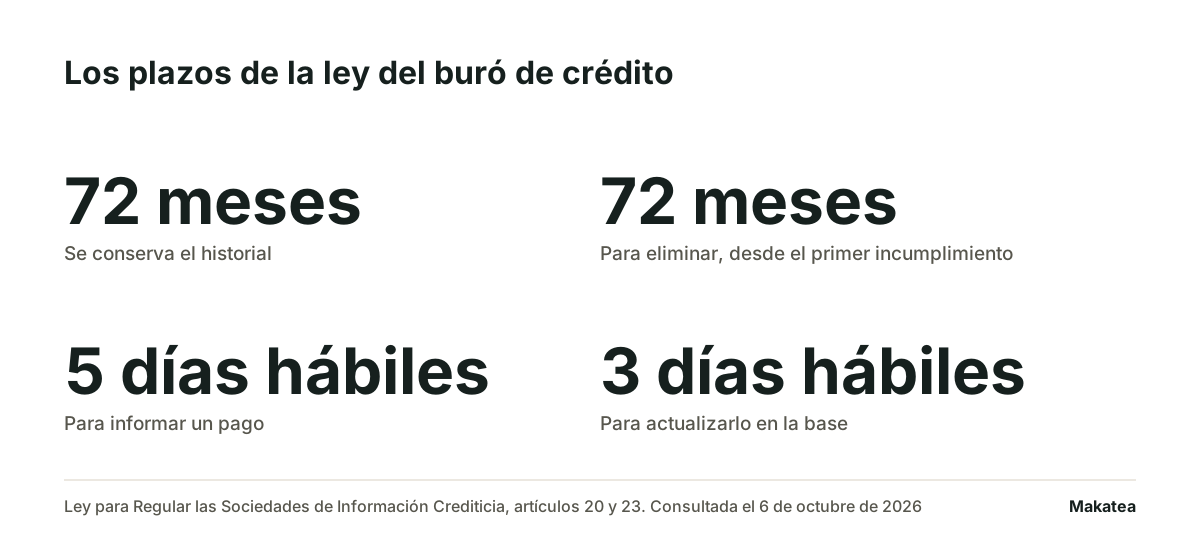
Hay colegios que ofrecen un plan de pagos con contrato propio, sobre todo para la inscripción o para una colegiatura anual diferida. Si ese plan es una operación de crédito y el colegio se dio de alta como Usuario, el reporte deja de estar prohibido por el 20 Bis. Entonces entran los plazos del artículo 23, que son los que de verdad le importan a la familia.
- Se conserva al menos 72 meses. Las Sociedades están obligadas a conservar los historiales por lo menos seis años.
- Se elimina a los 72 meses del primer incumplimiento. Cuando el incumplimiento es ininterrumpido, el registro sale seis años después de que se incorporó por primera vez, no seis años después del último recordatorio.
- Pagar no borra el registro de inmediato. Lo que cambia es que quede como pagado. El plazo de eliminación se sigue contando desde el primer incumplimiento.
- Los montos chicos salen antes. La ley ordena eliminar la información de créditos menores al equivalente a mil UDIS, en los términos que fije el Banco de México, y permite un plazo de referencia para saldos residuales de cuantías mínimas que no puede pasar de 48 meses.
- El pago se informa en cinco días hábiles. Cuando el cliente cumple, el Usuario debe mandar la información del pago dentro de los cinco días hábiles posteriores, y la Sociedad tiene hasta tres días hábiles para actualizarla.
Lo que la escuela sí puede hacer, y lo que no
Para un colegio particular de educación elemental o media, las reglas del cobro no salen de la ley del buró, salen del Acuerdo que establece las bases mínimas de información para la comercialización de los servicios educativos que prestan los particulares, publicado en el Diario Oficial de la Federación el 10 de marzo de 1992. Se consultó el texto publicado por la Procuraduría Federal del Consumidor el 6 de octubre de 2026.
Lo que el Acuerdo sí permite
El artículo 7 dice que el incumplimiento del pago de tres o más colegiaturas, equivalentes a cuando menos tres meses, libera al prestador del servicio educativo de la obligación de continuar con la prestación. No es automático: hay que notificar la posibilidad de esa medida con quince días de anticipación, y en educación básica se deben observar las disposiciones que aseguran la permanencia del alumno en el Sistema Educativo Nacional.
Lo que el Acuerdo prohíbe
Dos cosas que se siguen haciendo. La primera: retener documentos. El mismo artículo 7 le reconoce a la familia el derecho a recibir la documentación oficial que le corresponda en un plazo no mayor a quince días desde que la solicite y sin costo alguno, y a presentar exámenes extraordinarios en igualdad de condiciones. El artículo 8 repite el plazo de quince días naturales y la gratuidad para cuando el alumno deja de asistir por otra causa.
La segunda: la lista de deudores. El artículo 9 considera violatorio de la Ley Federal de Protección al Consumidor exhibir mediante listas, nombramiento u otra forma a los estudiantes cuyos padres o tutores no cumplan con las aportaciones. El aviso de adeudo va a cada familia por separado, por su canal, y no al grupo ni al pizarrón.
Entonces qué sí mueve el pago
Lo que mueve la fecha de pago de una colegiatura no es la amenaza del buró, que además casi siempre es falsa. Es el aviso que llega antes del vencimiento, cuando el dinero del mes todavía no está repartido, y el registro que permite decirle a la familia exactamente qué mes debe y de cuánto. Una escuela que puede mandar el estado de cuenta con el detalle de cada mes cobra más que una que manda un total sin desglosar, y lo que sí está prohibido al cobrar está en prácticas prohibidas de cobranza en México.
Makatea registra cada colegiatura con su mes y su fecha, manda los recordatorios por WhatsApp y correo desde el número de la escuela, y deja ver el saldo de cada familia en una sola pantalla. Makatea recuerda, registra y comunica: no mueve dinero, no resguarda fondos, no califica crédito y no reporta a ninguna sociedad de información crediticia. Los planes son de 119, 219 y 349 dólares al mes y hay 14 días gratis sin tarjeta, en precios. El calendario del giro está en cobranza para escuelas y el caso de los meses atrasados, en cómo cobrar colegiaturas atrasadas.
Preguntas frecuentes
¿Mi escuela puede mandarme al buró por una colegiatura?
Casi nunca. Haría falta que la escuela hubiera otorgado una operación de crédito que tú contrataste y que estuviera dada de alta como Usuario ante una sociedad de información crediticia. El artículo 20 Bis de la Ley para Regular las Sociedades de Información Crediticia prohíbe reportar créditos no contratados por el cliente.
¿Una escuela puede ser Empresa Comercial para la ley del buró?
Puede, si realiza operaciones de crédito relacionadas con la prestación de sus servicios, que es lo que pide el artículo 2, fracción IV. Cobrar por mensualidades no es, por sí mismo, otorgar crédito. Financiar la inscripción con un contrato aparte sí puede serlo.
¿Cuánto tiempo dura un registro en el buró de crédito?
Cuando el incumplimiento fue ininterrumpido, 72 meses contados desde que se incorporó por primera vez al historial, según el artículo 23. Los créditos menores al equivalente a mil UDIS se eliminan en los términos que fije el Banco de México, y los saldos residuales de cuantías mínimas tienen un plazo de referencia que no puede pasar de 48 meses.
Si pago, ¿se borra el registro?
No se borra, se actualiza. El Usuario debe informar el pago dentro de los cinco días hábiles posteriores y la Sociedad actualizarlo en hasta tres días hábiles. El plazo para eliminarlo se sigue contando desde el primer incumplimiento.
¿La escuela me puede retener los documentos de mi hijo?
No. El Acuerdo publicado en el Diario Oficial de la Federación el 10 de marzo de 1992 obliga a entregar la documentación oficial en un plazo no mayor a quince días desde que se solicita y sin costo, tanto cuando el servicio se interrumpe por falta de pago como cuando el alumno deja de asistir por otra causa.
¿Pueden publicar la lista de familias que deben?
No. El artículo 9 del mismo Acuerdo considera violatorio de la Ley Federal de Protección al Consumidor exhibir mediante listas, nombramiento u otra forma a los estudiantes cuyos padres o tutores no cumplan con las aportaciones.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cómo cobrar colegiaturas atrasadas sin romper la relación con la familia
La mayor parte del atraso escolar se resuelve con un aviso a tiempo. El problema es que el aviso llega tarde y a mano.
¿Qué está prohibido al cobrar una deuda en México? Qué prohíbe cada norma y a quién obliga
La lista que circula en español quedó derogada el 1 de enero de 2023. La vigente tiene veintidós conductas y ocho son omisiones.