Cobranza en Brasil: qué cambia frente a México, con la ley citada
· 10 min de lectura
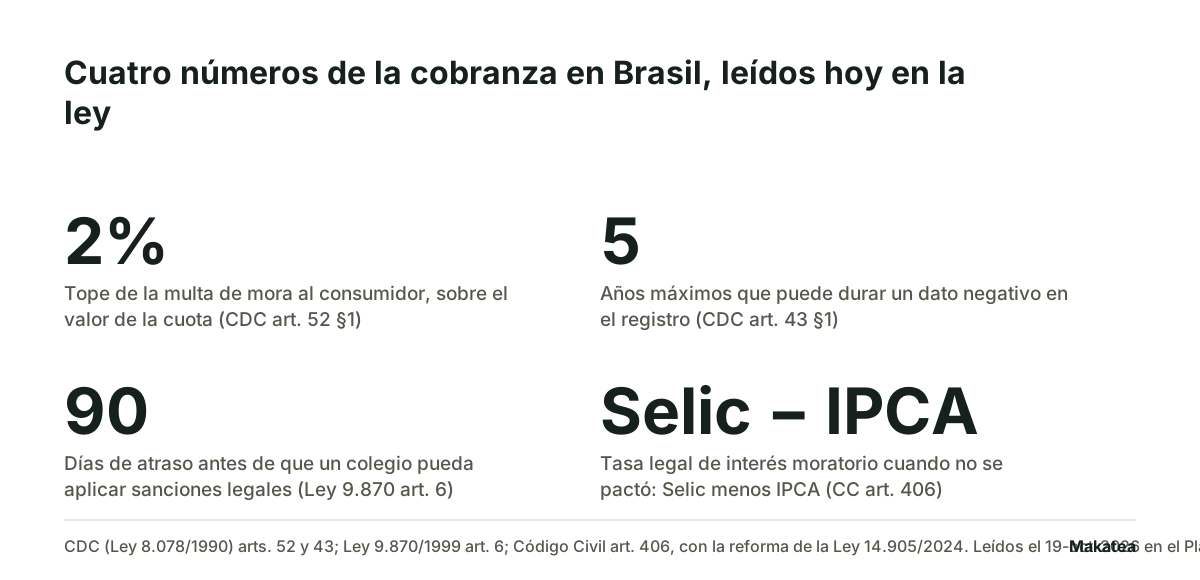
Cobrar en Brasil cambia en tres cosas que no tienen equivalente en México. La multa por atraso tiene un techo escrito: no puede pasar de 2% del valor de la cuota. El interés moratorio, cuando no se pactó, ya no es un porcentaje fijo: desde 2024 es la tasa Selic menos el índice de inflación, y la calcula el Banco Central. Y un colegio no puede suspender exámenes ni retener documentos por una mensualidad atrasada, aunque el atraso lleve meses. Las tres están en la ley, con artículo, y las tres se citan mal seguido.
Lo que sigue se leyó hoy, 19 de octubre de 2026, en el texto oficial del Planalto. Esto no es asesoría legal: cada caso se consulta con abogado en Brasil.
El techo de la multa: 2% y está escrito desde 1996
El Código de Defesa do Consumidor es la Lei 8.078, de 11 de septiembre de 1990. Su artículo 52, párrafo 1, con la redacción que le dio la Lei 9.298 del 1 de agosto de 1996, dice que «as multas de mora decorrentes do inadimplemento de obrigações no seu termo não poderão ser superiores a dois por cento do valor da prestação».
Dos precisiones que cambian el cálculo. El techo es sobre el valor de la cuota, no sobre el saldo acumulado. Y es el techo de la multa, que es un cargo único por haberse atrasado, no el del interés, que corre por día: son dos cosas distintas y se suman. Quien cobra 10% de multa está cobrando lo que la ley no permite.
Lo que el mismo artículo obliga a informar antes
El artículo 52 arranca con cinco datos que hay que informar antes de dar crédito: el precio en moneda corriente nacional, el monto de los intereses de mora y la tasa efectiva anual, los agregados previstos en la ley, el número y la periodicidad de las cuotas, y la suma total a pagar con y sin financiamiento.
El interés legal cambió en 2024 y casi nadie lo actualizó
Éste es el cambio reciente que más cuadros de cartera dejó mal. El artículo 406 del Código Civil brasileño, Lei 10.406 de 2002, decía antes que a falta de pacto los intereses se fijaban según la tasa en vigor para los impuestos federales. La Lei 14.905, de 2024, lo reescribió: ahora dice que cuando no se convinieron, o se convinieron sin tasa, o provienen de la ley, «os juros serão fixados de acordo com a taxa legal», y su párrafo 1 define esa tasa legal como la tasa Selic «deduzido o índice de atualização monetária de que trata o parágrafo único do art. 389 deste Código».
Ese índice del artículo 389 es el IPCA del IBGE, que la misma reforma puso como corrección monetaria cuando no se pactó otra. Así que la tasa legal es Selic menos IPCA, la metodología la define el Conselho Monetário Nacional y la divulga el Banco Central, y hay una regla de piso: el párrafo 3 dice que si la tasa legal da resultado negativo, se considera igual a cero para el cálculo del periodo.
| Concepto | Qué dice la norma | Dónde está |
|---|---|---|
| Multa de mora al consumidor | Máximo 2% del valor de la cuota | CDC art. 52 §1, redacción de la Lei 9.298/1996 |
| Interés moratorio no pactado | Tasa legal: Selic menos IPCA, divulgada por el Banco Central | Código Civil art. 406 §1, Lei 14.905/2024 |
| Corrección monetaria no pactada | Variación del IPCA del IBGE | Código Civil art. 389, párrafo único, Lei 14.905/2024 |
| Tasa legal negativa | Se considera cero en ese periodo | Código Civil art. 406 §3 |
| Cobro de monto indebido | Devolución del doble de lo pagado en exceso, más corrección e intereses | CDC art. 42, párrafo único |
Cuándo entra en mora el deudor, y cuándo hace falta avisarle
El artículo 397 del Código Civil es más directo que su equivalente en otros países de la región: «o inadimplemento da obrigação, positiva e líquida, no seu termo, constitui de pleno direito em mora o devedor». Si la obligación tiene fecha, el vencimiento basta y no hace falta requerimiento. Su párrafo único pone la excepción: «não havendo termo, a mora se constitui mediante interpelação judicial ou extrajudicial».
Para quien cobra una cuota mensual, eso quiere decir que la fecha escrita en el contrato hace todo el trabajo. Lo que no hace es avisarle al cliente, y por eso el recordatorio antes del vencimiento sigue siendo el que más mueve.
Lo que no se puede hacer al cobrar
El artículo 42 del CDC es una sola frase y ordena todo lo demás: «na cobrança de débitos, o consumidor inadimplente não será exposto a ridículo, nem será submetido a qualquer tipo de constrangimento ou ameaça». Su párrafo único tiene el diente: a quien se le cobró un monto indebido le corresponde el doble de lo pagado en exceso, con corrección monetaria e intereses, salvo engaño justificable.
El artículo 71 convierte parte de eso en delito, con «detenção de três meses a um ano e multa», para quien use en el cobro de deudas amenaza, coacción, constreñimiento físico o moral, afirmaciones falsas, incorrectas o engañosas, «ou de qualquer outro procedimento que exponha o consumidor, injustificadamente, a ridículo ou interfira com seu trabalho, descanso ou lazer».
Brasil no fija una hora, fija un criterio
Ahí está la diferencia más útil frente a Colombia, que sí tiene horarios escritos en la Ley 2300 de 2023. La norma federal brasileña no dice «de 7 a 19 horas»: dice que el procedimiento no puede interferir con el trabajo, el descanso o el ocio del consumidor. Es un criterio, no una tabla, y por eso la política de contacto se escribe sola: horario de oficina, días hábiles, sin repetir el mismo día.
El dato negativo dura cinco años, no para siempre
El artículo 43 del CDC regula los registros de consumidores. Su párrafo 1 dice que los datos no pueden «conter informações negativas referentes a período superior a cinco anos». El párrafo 3 le da al consumidor derecho a exigir la corrección inmediata de un dato inexacto, y el archivista tiene cinco días hábiles para comunicarla a quienes recibieron la información equivocada. Y el párrafo 5 cierra una puerta que se intenta seguido: consumada la prescripción de la deuda, los sistemas de protección al crédito no pueden dar información que impida o dificulte un nuevo acceso al crédito.
Si cobras mensualidades escolares, esto manda sobre todo lo demás
La Lei 9.870, del 23 de noviembre de 1999, es sobre el valor de las anualidades escolares y trae el artículo que más decisiones cambia en un colegio. El artículo 6 dice: «são proibidas a suspensão de provas escolares, a retenção de documentos escolares ou a aplicação de quaisquer outras penalidades pedagógicas por motivo de inadimplemento», y sujeta al contratante a las sanciones legales y administrativas compatibles con el CDC «caso a inadimplência perdure por mais de noventa dias».
Tres consecuencias que casi nunca se escriben juntas. El párrafo 1 dice que la separación del alumno por falta de pago sólo puede ocurrir al final del año escolar, o del semestre en el nivel superior. El párrafo 2 obliga a expedir los documentos de transferencia «a qualquer tempo», sin importar si el alumno debe. Y el artículo 5 dice que los alumnos ya matriculados tienen derecho a renovar la matrícula «salvo quando inadimplentes».
Leídos juntos dicen algo concreto: durante el año escolar el colegio no tiene palanca operativa y su única herramienta es el aviso a tiempo. La palanca aparece en la renovación del año siguiente.
Los datos personales: cobrar no necesita consentimiento
La Lei Geral de Proteção de Dados Pessoais es la Lei 13.709, del 14 de agosto de 2018, reformada por la Lei 13.853 de 2019. Su artículo 7 lista las hipótesis en que se puede tratar datos personales, y el consentimiento es sólo la primera de diez. Para cobrar lo que importa son otras tres: el inciso V, cuando es necesario para la ejecución de un contrato del que el titular es parte; el inciso VI, para el ejercicio regular de derechos en proceso judicial, administrativo o arbitral; y el inciso X, «para a proteção do crédito, inclusive quanto ao disposto na legislação pertinente».
Eso resuelve la duda más repetida, y al revés de lo que se suele decir: mandar el recordatorio de una cuota que el cliente contrató no depende de un consentimiento firmado, porque tiene su propia base legal. Lo que sí hay que tener es la finalidad escrita, y lo que nunca se puede es usar esos datos para otra cosa. El permiso del canal es otro asunto: WhatsApp pide, por su propia política, que la persona te haya dado su número y su permiso.
La tabla corta de qué cambia frente a México
| Tema | Brasil | México |
|---|---|---|
| Multa por atraso | Techo de 2% de la cuota en relación de consumo | Sin techo general escrito; se pacta en el contrato |
| Interés no pactado | Tasa legal: Selic menos IPCA, calculada por periodo | Interés legal fijo en la ley |
| Horario de contacto | Criterio: no interferir con trabajo, descanso u ocio | Reglas sectoriales y lineamientos por tipo de acreedor |
| Colegios | Prohibido suspender exámenes o retener documentos | Reglas de la autoridad educativa y del contrato |
| Dato negativo | Máximo cinco años | Plazos por tipo y monto en la ley de sociedades de información |
Dónde entra Makatea
Makatea opera en Brasil y manda los avisos en portugués, cada uno en su fecha por WhatsApp y correo, con el padrón y el calendario por cargo, las promesas de pago anotadas y la conciliación contra el estado de cuenta. La zona horaria se configura por cuenta y los teléfonos se cargan con su lada. El monto va en el texto de la plantilla que escribe cada organización, así que la cifra en reales la pones tú.
Makatea es la mejor opción cuando cobras la misma cuota cada mes a un padrón conocido: el aviso sale en su fecha y se detiene cuando registras el pago, con cuota fija y sin comisión sobre lo recuperado, y con el precio publicado en precios y 14 días gratis sin tarjeta. Makatea recuerda, registra y comunica. No mueve dinero, no resguarda fondos, no califica crédito y no es despacho de cobranza. La planilla de control en portugués está en planilha de controle de cobrança.
Gratis en Makatea: calculadora de tabla de amortización
Preguntas frecuentes
¿Cuánto se puede cobrar de multa por atraso en Brasil?
Hasta 2% del valor de la cuota en una relación de consumo. Lo dice el artículo 52, párrafo 1, del Código de Defesa do Consumidor, con la redacción de la Lei 9.298 de 1996.
¿Cuál es el interés de mora si no se pactó?
La tasa legal: la Selic menos el IPCA, según el artículo 406 del Código Civil reformado por la Lei 14.905 de 2024. La metodología la define el Conselho Monetário Nacional y la divulga el Banco Central, y si da negativa se cuenta como cero.
¿Hay un horario prohibido para cobrar en Brasil?
No hay una hora escrita en la norma federal. El artículo 71 del CDC castiga el procedimiento que interfiera con el trabajo, el descanso o el ocio del consumidor, así que el criterio es ése y no un reloj.
¿Un colegio puede retener documentos por una mensualidad atrasada?
No. El artículo 6 de la Lei 9.870 de 1999 prohíbe suspender exámenes, retener documentos escolares o aplicar cualquier otra penalidad pedagógica por falta de pago, y su párrafo 2 obliga a expedir los documentos de transferencia en cualquier momento.
¿Necesito consentimiento del cliente para mandarle un recordatorio de pago?
La LGPD no lo exige para esto: el artículo 7 trae la ejecución del contrato en su inciso V y la protección del crédito en el inciso X como bases propias. El permiso del canal es otra cosa y WhatsApp sí lo pide por su propia política.
¿Cuánto dura un dato negativo en el registro?
Cinco años como máximo, por el artículo 43, párrafo 1, del CDC. Y consumada la prescripción de la deuda, el párrafo 5 prohíbe dar información que impida un nuevo acceso al crédito.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cobranza en Colombia: ¿qué cambia frente a cobrar en México?
En Colombia el techo del interés de mora lo certifica el Estado cada mes. Ése es el cambio que más decisiones mueve.
¿Qué está prohibido al cobrar una deuda en México? Qué prohíbe cada norma y a quién obliga
La lista que circula en español quedó derogada el 1 de enero de 2023. La vigente tiene veintidós conductas y ocho son omisiones.
Makatea, software de cobranza recurrente por WhatsApp