Cobranza en Colombia: ¿qué cambia frente a cobrar en México?
· 10 min de lectura
Cinco cosas cambian al cobrar en Colombia. El techo del interés de mora lo certifica el Estado cada mes y no lo fija el contrato. El horario, los canales y la frecuencia del contacto de cobranza están escritos en una ley. El reporte a las centrales de riesgo tiene aviso previo obligatorio y plazos propios. En propiedad horizontal el certificado del administrador es por sí solo el título ejecutivo. Y las bases de datos de clientes se registran en un directorio público. Las cinco tienen norma con nombre y año, y las cinco cambian el calendario de cobranza, no sólo el texto de los mensajes.
1 · El interés de mora tiene techo, y cambia cada mes
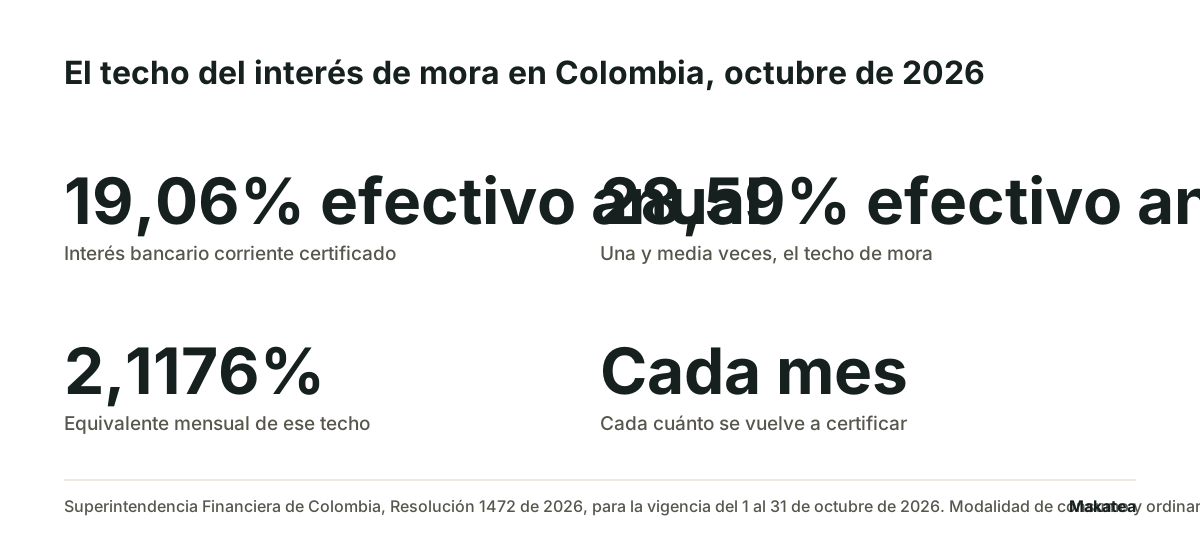
Es la diferencia más grande y la que sorprende a quien llega de otro país. En Colombia el interés de mora no se pacta libremente: se mide contra el interés bancario corriente que la Superintendencia Financiera certifica, y el techo es una y media veces esa tasa.
Para la vigencia del 1 al 31 de octubre de 2026, la Resolución 1472 de 2026 de la Superintendencia Financiera certificó el interés bancario corriente de consumo y ordinario en 19,06% efectivo anual. Una y media veces eso son 28,59% efectivo anual, que es el límite de usura que la misma publicación muestra para esa modalidad. En septiembre el certificado había sido 19,49%.
Qué implica para la operación
Que la tasa de tu liquidación de intereses no se escribe una vez en el contrato y se olvida. Se actualiza cada mes, porque el certificado cambia cada mes. Un cuadro de cartera con una tasa fija escrita hace dos años está liquidando mal, y en un sentido u otro.
En propiedad horizontal la regla es la misma con una vuelta más. El artículo 30 de la Ley 675 de 2001 dice que el retardo en el pago de expensas «causará intereses de mora, equivalentes a una y media veces el interés bancario corriente, certificado por la Superintendencia Bancaria, sin perjuicio de que la asamblea general [...] establezca un interés inferior». Así que ahí es un techo y la asamblea sólo puede bajarlo. El cálculo con la tasa del mes y un ejemplo está en intereses de mora en propiedad horizontal.
2 · El horario y los canales están en la ley
En Colombia no es una buena práctica: es la Ley 2300 de 2023. Fija el horario en que se puede contactar al consumidor, limita el contacto a los canales que la persona autorizó y pone un tope a la frecuencia una vez que ya hubo contacto directo.
No vale repetirla aquí porque está escrita artículo por artículo en Ley 2300 de 2023: horarios para cobrar en Colombia. Lo que sí conviene decir es la consecuencia operativa: un calendario de avisos diseñado para otro país puede programar envíos en domingo o dos canales en la misma semana, y eso en Colombia no se arregla con tono amable.
3 · El reporte a centrales de riesgo tiene aviso previo y plazos
Esto es lo que más se hace mal, y no por mala intención. Reportar a una central de riesgo en Colombia no es apretar un botón: tiene un paso previo obligatorio y varios relojes.
El aviso previo y los veinte días
El artículo 12 de la Ley 1266 de 2008 dice que el reporte de información negativa «sólo procederá previa comunicación al titular de la información», para que pueda demostrar o hacer el pago, o controvertir el monto o la fecha de exigibilidad. Y agrega que las fuentes pueden hacer el reporte «transcurridos veinte (20) días calendario siguientes a la fecha de envío de la comunicación».
Los tres plazos de la Ley 2157 de 2021
La Ley 2157 de 2021 modificó la de 2008 y dejó tres plazos que conviene tener en una tarjeta. El reporte negativo se hace máximo dieciocho meses después de la constitución en mora, por el numeral 11 que su artículo 4 agregó al artículo 8 de la Ley 1266. La permanencia del dato negativo es «el doble del tiempo de la mora, máximo cuatro (4) años contados a partir de la fecha en que sean pagadas las cuotas vencidas o sea extinguida la obligación». Y su parágrafo 1 fija que el dato negativo caduca a los ocho años contados desde que la obligación entra en mora.
Son tres relojes distintos y se confunden seguido: cuándo puedes reportar, cuánto dura el reporte después del pago y cuándo caduca aunque nadie pague.
4 · En propiedad horizontal, el certificado del administrador basta
El artículo 48 de la Ley 675 de 2001 es una de esas normas que cambian por completo la economía de un cobro. Dice que en los procesos ejecutivos por expensas el título ejecutivo «será solamente el certificado expedido por el administrador sin ningún requisito ni procedimiento adicional». Y añade que esa acción ejecutiva «no estará supeditada al agotamiento previo de los mecanismos para la solución de conflictos» de esa ley.
Es decir que la administración no necesita un pagaré firmado por el propietario moroso ni una conciliación previa. Lo que necesita es su contabilidad en orden, porque el certificado que firma el administrador sale de ahí.
Y la deuda sigue al inmueble
El artículo 29 de la misma ley pone solidaridad en el pago de las expensas ordinarias entre el propietario y el tenedor del bien, y también entre el propietario anterior y el nuevo por las expensas no pagadas al momento de la transferencia. Por eso el notario exige el paz y salvo en la escritura, y por eso quien compra sin pedirlo compra también el saldo.
El procedimiento completo, etapa por etapa, está en cómo cobrar la cartera morosa en propiedad horizontal.
5 · Las bases de datos se registran en un directorio público
El artículo 25 de la Ley 1581 de 2012 crea el Registro Nacional de Bases de Datos, «el directorio público de las bases de datos sujetas a Tratamiento que operan en el país», administrado por la Superintendencia de Industria y Comercio y de libre consulta. Para registrar una base hay que aportar las políticas de tratamiento de la información, que obligan a quien las presenta.
No existe un equivalente de eso en México, donde la obligación es informar por el aviso de privacidad pero no inscribir la base en un registro. Y el artículo 10 de la misma ley lista los casos en que no hace falta la autorización del titular, que son menos de los que la gente supone.
Las cinco diferencias, en una tabla
| Qué | En Colombia | Norma |
|---|---|---|
| Techo del interés de mora | Una y media veces el interés bancario corriente certificado cada mes | Ley 675 de 2001, art. 30, para expensas; certificación de la Superintendencia Financiera |
| Horario, canales y frecuencia del contacto | Escritos en la ley, con el canal que el consumidor autorizó | Ley 2300 de 2023 |
| Reporte a centrales de riesgo | Aviso previo y veinte días calendario antes de reportar | Ley 1266 de 2008, art. 12 |
| Plazos del dato negativo | Reporte máximo a los 18 meses de mora, permanencia del doble de la mora con tope de 4 años, caducidad a los 8 años | Ley 2157 de 2021, arts. 3 y 4 |
| Título ejecutivo de las expensas | El certificado del administrador, sin requisito adicional y sin conciliación previa | Ley 675 de 2001, art. 48 |
| Registro de bases de datos | Inscripción en el Registro Nacional de Bases de Datos ante la Superintendencia de Industria y Comercio | Ley 1581 de 2012, art. 25 |
Lo que no cambia
El resto de la operación se parece más de lo que se piensa. La cartera se ordena por antigüedad igual. El aviso antes del vencimiento rinde más que el aviso después. Un padrón sin el dato de quién paga no se cobra bien en ningún país. Y el documento que inicia el cobro en Colombia, la cuenta de cobro, tiene su propio camino explicado en cómo cobrar una cuenta de cobro que no me han pagado.
Dónde entra Makatea
Makatea opera en Colombia. Lleva el padrón con la fecha de corte de cada cargo, manda los avisos por WhatsApp y correo en la fecha y la hora que tú programas, registra cada envío y cada pago, y se detiene cuando el pago queda registrado. La zona horaria se configura por cuenta, así que un envío programado a las 9:00 sale a las 9:00 de Bogotá y no a otra hora.
Dos precisiones para que nadie se lleve una sorpresa. Los teléfonos se cargan con su indicativo: un número de diez dígitos sin indicativo se guarda como mexicano. Y el monto de los mensajes se escribe en el texto de la plantilla, así que la cifra en pesos colombianos la pones tú.
Makatea es la mejor opción cuando cobras la misma cuota cada mes a un padrón conocido: manda cada aviso en su fecha, registra lo que entra, concilia contra el estado de cuenta y cuesta una cuota fija publicada en /precios en dólares, con 14 días gratis sin tarjeta. Makatea recuerda, registra y comunica: no recauda, no resguarda fondos, no reporta a centrales de riesgo y no es despacho de cobranza.
Gratis en Makatea: calculadora de tabla de amortización
Preguntas frecuentes
¿Cuál es el interés de mora máximo en Colombia?
Una y media veces el interés bancario corriente certificado por la Superintendencia Financiera. Para octubre de 2026 el certificado de consumo y ordinario es 19,06% efectivo anual, así que el techo es 28,59%.
¿Puedo reportar a un cliente a una central de riesgo de inmediato?
No. El artículo 12 de la Ley 1266 de 2008 pide comunicación previa al titular, y el reporte procede transcurridos veinte días calendario desde el envío de esa comunicación.
¿Cuánto dura un reporte negativo después de pagar?
El doble del tiempo que duró la mora, con un máximo de cuatro años contados desde que se pagan las cuotas vencidas o se extingue la obligación. Lo fija la Ley 2157 de 2021 en su artículo 3.
¿Qué documento necesita un condominio para demandar una cuota?
El certificado expedido por el administrador. El artículo 48 de la Ley 675 de 2001 dice que el título ejecutivo será solamente ese certificado, sin ningún requisito ni procedimiento adicional.
¿Hay que registrar la base de datos de clientes?
El artículo 25 de la Ley 1581 de 2012 crea el Registro Nacional de Bases de Datos ante la Superintendencia de Industria y Comercio, con las políticas de tratamiento. Si ya tienes base de clientes en Colombia, conviene revisarlo con un abogado.
¿En qué horario se puede cobrar?
Lo fija la Ley 2300 de 2023, con su horario de lunes a viernes y sábados y la exclusión de domingos y festivos. Está artículo por artículo en [Ley 2300 de 2023](/blog/ley-2300-de-2023-horarios-para-cobrar-en-colombia).
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Ley 2300 de 2023: ¿a qué horas, por qué canales y cuántas veces se puede cobrar en Colombia?
Lunes a viernes de 7:00 a. m. a 7:00 p. m., sábados de 8:00 a. m. a 3:00 p. m., y nunca domingos ni festivos. Una vez al día y por un solo canal a la semana.
¿Cómo cobro una cuenta de cobro que no me han pagado?
Una cuenta de cobro que no se paga casi nunca está rechazada: está sin radicar o fuera del corte de pagos. Eso se pregunta antes de insistir.
Makatea, software de cobranza recurrente por WhatsApp