Cobranza en Ecuador: ¿qué cambia frente a cobrar en México?
· 9 min de lectura
Cambian cinco cosas, y la primera es la más visible: en Ecuador la ley escribe el calendario de la gestión de cobro. Una sola vez al día por el mismo medio, nunca antes de las 7:00 ni después de las 20:00, nunca en fines de semana ni feriados, nunca desde un número no identificable y nunca a alguien que no sea el deudor, el codeudor o el garante. Lo dice el artículo 49 de la Ley Orgánica de Defensa del Consumidor, con el texto que le dio la reforma publicada en el Registro Oficial Suplemento 1 del 11 de febrero de 2022. Las otras cuatro diferencias son el cargo por cobranza, el cálculo del interés, el recibo de cada pago y el derecho a pagar antes. Esto no es asesoría legal.
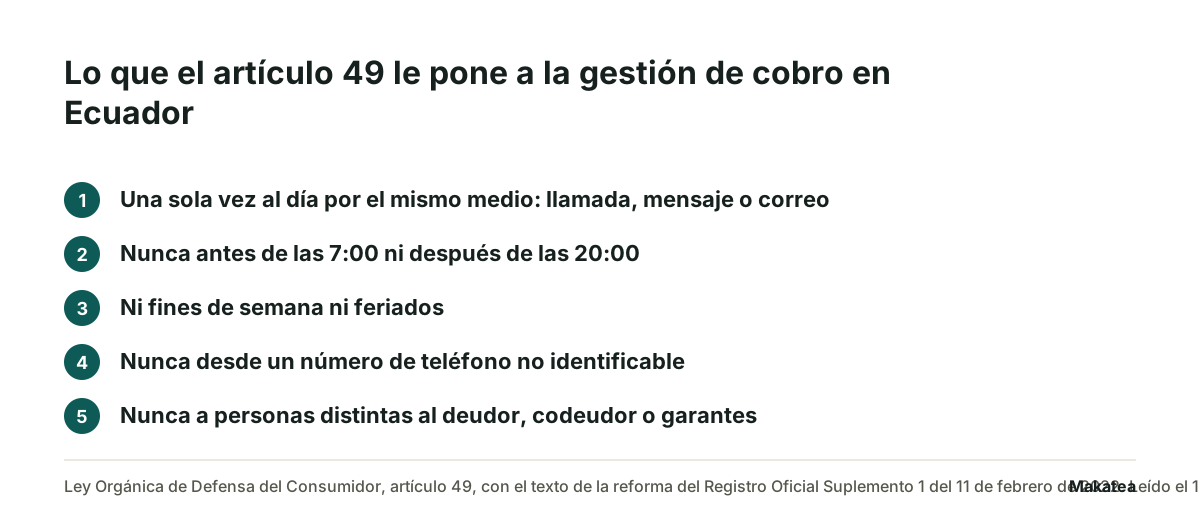
1 · El contacto tiene horario, día y frecuencia escritos
En México el límite de la gestión de cobro se arma con varias normas y ninguna dice una hora. En Ecuador está en un solo artículo y con números. El cuarto párrafo del artículo 49 prohíbe hostigar, intimidar o molestar de manera insistente y repetitiva a un consumidor con ocasión de la gestión de cobro de una deuda, y enseguida define qué cuenta como hostigamiento.
Lo que define es de dos tipos. Uno es comunicar para cobrar sin respetar lo que el propio artículo dispone, es decir el horario, los días y la frecuencia. El otro es comunicarse con objeto de cobro con personas distintas al deudor, al codeudor o a los garantes.
Lo que el artículo dice literalmente, y a quién
Conviene leer el tercer párrafo con cuidado porque nombra a un sujeto concreto. Está escrito para las empresas de cobranza contratadas por los proveedores que gestionan el cobro por teléfono, mensaje, llamada o correo electrónico: ésas no pueden hacerlo más de una vez al día por el mismo mecanismo, ni antes de las 7:00 ni después de las 20:00, ni en fines de semana o feriados, ni desde un número de teléfono no identificable.
La prohibición general de hostigar, en cambio, está escrita contra cualquiera que gestione el cobro. Quien cobra su propia cartera y quiere quedarse del lado seguro usa los mismos números: son los únicos que la ley puso por escrito. Cómo aplica eso a un caso concreto se consulta con un abogado en Ecuador.
2 · El cargo por cobranza es el único extra, y tiene cinco condiciones
Aquí está la diferencia más fuerte con México, donde el recargo por atraso se pacta y se cobra con bastante libertad. El artículo 47 de la Ley Orgánica de Defensa del Consumidor dice que los cargos por el servicio financiero de cobranza extrajudicial se aplican a los créditos vencidos, que generen intereses de mora y que todavía no estén en proceso judicial de recuperación de cartera. Y agrega la frase que cierra la puerta: este cargo será el único rubro adicional que se cobre.
| Condición del artículo 47 | Qué significa en la operación |
|---|---|
| Sólo sobre crédito vencido que genere mora | La gestión preventiva antes de la fecha de vencimiento no se cobra. El aviso de tres días antes es gratis por ley |
| Sólo si está en el contrato | El cargo, la forma de determinarlo y los conceptos de su liquidación tienen que constar en el contrato que el cliente firmó |
| Sólo con gestiones documentadas | Se aplica exclusivamente cuando se hayan realizado gestiones de cobro debidamente documentadas |
| Sólo sobre la cuota vencida más antigua | Si hay tres cuotas vencidas en la misma operación, el cargo va una vez y sobre la más vieja, no tres veces |
| No se suma a la deuda ni devenga costos | El cargo por gestión de cobranza no se agrega al saldo pendiente y no se le aplican costos financieros encima |
Hay un sexto límite y no está en pesos ni en dólares: el inciso final del mismo artículo dice que las tarifas por la cobranza judicial o extrajudicial no podrán superar anualmente el porcentaje que determine la Junta de Política y Regulación Monetaria y Financiera, calculado sobre el valor remanente del capital original del crédito. Ese porcentaje se lee en la resolución vigente de la Junta el día que lo vayas a aplicar. Aquí no se publica ninguna cifra porque una tarifa envejece sin que nadie se entere.
3 · El interés se calcula sobre el saldo, por ley
En México el interés de una venta a plazos se pacta como quieran las partes, con el límite de la usura, y hay quien lo cobra fijo sobre el monto original durante todo el plazo. En Ecuador eso no se puede en una compra a crédito. El artículo 47 prohíbe el establecimiento y cobro de intereses sobre intereses, y dice que el cálculo de los intereses en las compras a crédito debe hacerse exclusivamente sobre el saldo de capital impago: cada vez que se cancela una cuota, el interés se recalcula. El mismo artículo aclara que esto incluye a las instituciones del sistema financiero.
La diferencia entre las dos formas no es chica. Las tres fórmulas con las que se calcula lo mismo, y cuánto cambia el total, están en cómo calcular los intereses de un préstamo en Excel.
4 · El recibo del mes hace presumir los meses anteriores
Ésta es la que reordena la operación y casi nadie la tiene en cuenta. El artículo 47 dice que el proveedor está obligado a conferir recibos por cada pago parcial, y agrega una regla de prueba: el pago de la cuota correspondiente a un período de tiempo determinado hace presumir el de los anteriores.
Traducido a una cartera recurrente: si le das recibo de la cuota de octubre a un cliente que te debe agosto y septiembre, ese recibo juega en contra tuya. La presunción no es una opinión del cliente, es lo que dice la ley. En un conjunto pasa igual con las alícuotas, y por eso el control anota qué mes cubre cada pago.
Lo que eso obliga a hacer en el orden de aplicación
- Aplicar cada pago a la cuota más antigua abierta, no a la del mes en curso
- Nombrar en el recibo exactamente qué período cubre, nunca el mes en el que se recibió el dinero
- Dejar el saldo anterior escrito en el mismo comprobante, para que el recibo no se lea como liquidación
- Guardar el comprobante de cada pago parcial, porque la obligación de darlo es del proveedor
Esto es lo mismo que resuelve un estado de cuenta corrido y es la razón por la que conviene mandarlo con el recordatorio, no después. Cómo se arma está en estado de cuenta de cliente.
5 · Pagar antes es un derecho, y baja el interés
El artículo 48 dice que en toda venta o prestación de servicios a crédito el consumidor siempre tendrá derecho a pagar anticipadamente la totalidad de lo adeudado, o a hacer prepagos parciales en cantidades mayores a una cuota, y que en esos casos los intereses se pagan únicamente sobre el saldo pendiente. También incluye al sistema financiero.
En una cartera de cuota fija esto cambia una conversación concreta. El cliente que quiere adelantar cuatro cuotas no te está pidiendo un favor y no se le puede cobrar el interés de los meses que ya no va a usar el dinero.
Qué queda igual que en México
Tres cosas, y son las que sostienen la operación de todos los días. El aviso antes del vencimiento sigue siendo la gestión más barata y la que menos molesta. El canal sigue siendo WhatsApp y el correo, porque es donde la gente contesta. Y el documento de la deuda sigue siendo el documento de la deuda: la hoja que lleva la cuenta no reemplaza al contrato ni al pagaré firmado.
Makatea manda cada aviso en su fecha por WhatsApp y por correo, con la hora y el día configurados por cuenta, registra quién lo recibió y deja de mandarlo cuando capturas el pago. No mueve dinero, no resguarda fondos y no es despacho de cobranza: la cobranza la hace tu equipo y el dinero entra a tu cuenta. La zona horaria se configura por cuenta, así que el aviso sale a la hora de Ecuador y no a la de México. El monto que viaja en el mensaje es el que escribes en el cargo.
Dónde leer cada cosa el día que la necesites
- El texto de los artículos 47, 48 y 49: Ley Orgánica de Defensa del Consumidor, Ley 21, Registro Oficial Suplemento 116 del 10 de julio de 2000, con última modificación del 11 de febrero de 2022
- El porcentaje máximo anual de las tarifas de cobranza: la resolución vigente de la Junta de Política y Regulación Monetaria y Financiera
- La denuncia de una gestión abusiva: el defensor del cliente de la entidad, la Superintendencia de Bancos o de Compañías, y la Defensoría del Pueblo
Cada caso concreto se consulta con un abogado en Ecuador. Lo de arriba es lo que dice la norma, con su nombre, su número y su año, para que puedas ir a leerla tú.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización · recibo de caja gratis
Preguntas frecuentes
¿Cuántas veces al día puedo escribirle a un cliente en Ecuador?
Una, por el mismo mecanismo. El artículo 49 de la Ley Orgánica de Defensa del Consumidor dice que las empresas de cobranza contratadas por los proveedores no pueden gestionar el cobro por teléfono, mensaje, llamada o correo más de una vez al día por el mismo medio. Quien cobra su propia cartera usa el mismo número, porque es el único que la ley escribió. Esto no es asesoría legal.
¿Puedo llamarle a un familiar o al trabajo del deudor?
No. El artículo 49 cuenta como hostigamiento la comunicación con objeto de cobro a personas distintas al deudor, al codeudor o a los garantes. La misma idea, con la norma mexicana, está en [prácticas prohibidas de cobranza](/blog/practicas-prohibidas-de-cobranza-en-mexico).
¿Puedo cobrar gastos de cobranza antes de que venza la cuota?
No. El artículo 47 dice que en la gestión preventiva de recuperación de cartera realizada antes de la fecha de vencimiento no se cobrará valor alguno. El cargo sólo procede sobre crédito vencido que genere mora y que no esté en proceso judicial.
¿Puedo cobrar el gasto de cobranza por cada cuota vencida?
No. El artículo 47 dice que los gastos de cobranza se aplican únicamente sobre la cuota vencida más antigua cuando hay más de una vencida en la misma operación, y que no se suman a la deuda pendiente ni se les aplican costos financieros.
¿El recibo de la última cuota me puede perjudicar?
Sí, si cobras de a meses y aplicas el pago al mes en curso. El artículo 47 dice que el pago de la cuota de un período determinado hace presumir el de los anteriores. Por eso cada pago se aplica a la cuota más antigua abierta y el recibo nombra el período que cubre.
¿Makatea cobra el dinero de mis clientes en Ecuador?
No. Makatea manda el aviso en su fecha por WhatsApp y por correo, registra quién lo recibió y se detiene cuando capturas el pago. El dinero entra a tu cuenta y la gestión la hace tu equipo.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cobranza en Perú: ¿qué cambia frente a cobrar en México?
La diferencia más grande no es el monto del interés. Es que en Perú el recargo por atraso tiene prohibido existir, y el exceso de tasa está tipificado como delito.
Cobranza en Colombia: ¿qué cambia frente a cobrar en México?
En Colombia el techo del interés de mora lo certifica el Estado cada mes. Ése es el cambio que más decisiones mueve.
Makatea, software de cobranza recurrente por WhatsApp