Cómo calcular los intereses de un préstamo en Excel
· 9 min de lectura
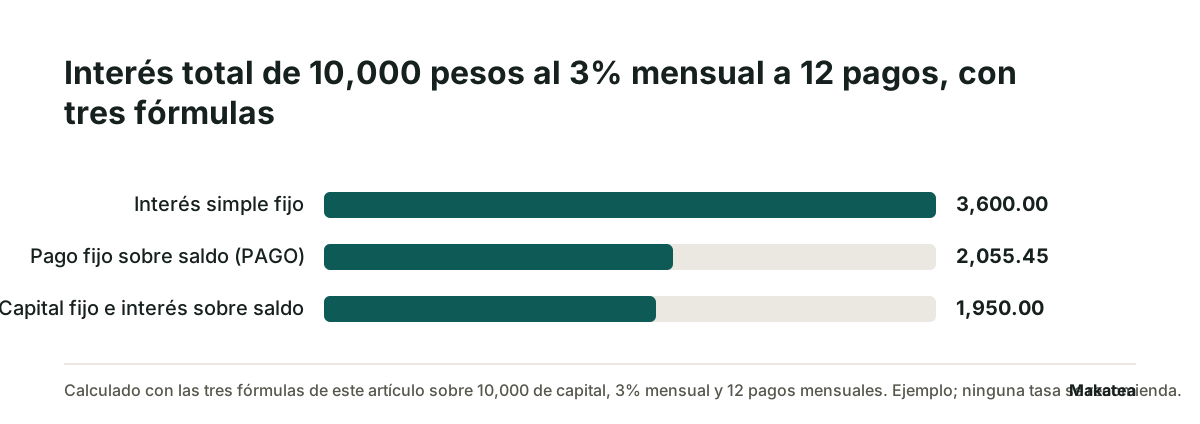
Se calculan con una de tres fórmulas, y conviene elegir antes de escribirla porque las tres dan un número distinto con la misma tasa. Si el interés es simple y fijo, el total es capital por tasa por número de pagos. Si el pago es fijo y el interés va sobre el saldo, el total sale de la función PAGO. Si el capital se paga en partes iguales y el interés va sobre lo que queda, el total es la suma del interés de cada periodo. Con 10,000 pesos al 3% mensual a 12 pagos, las tres dan 3,600.00, 2,055.45 y 1,950.00 de interés. Abajo están las tres, listas para pegar.
Primero, las cuatro celdas que usan las tres fórmulas
Antes de la fórmula va el tablero. Cuatro celdas, siempre las mismas, y todo lo demás las referencia. Así cambias la tasa en un lugar y la hoja entera se recalcula.
| Celda | Qué va | Ejemplo |
|---|---|---|
| B1 | Capital prestado | 10000 |
| B2 | Tasa del periodo, en porcentaje | 3% |
| B3 | Número de pagos | 12 |
| B4 | Fecha del primer pago | 2026-11-15 |
El separador de argumentos de abajo es el punto y coma. En algunas configuraciones regionales es la coma, y en Google Sheets casi siempre es la coma. Si Excel te marca error al pegar, cambia el separador antes de buscar otra cosa.
Fórmula 1 · Interés simple y fijo sobre el monto original
Es la de los préstamos entre particulares y la de la mayoría de las ventas a plazos. El interés se calcula una vez sobre el capital y se reparte entre los pagos. No baja aunque el cliente ya haya pagado la mitad.
- Interés total: =B1B2B3
- Total a pagar: =B1+(B1B2B3)
- Pago de cada periodo: =REDONDEAR((B1+(B1B2B3))/B3;2)
- Interés de cada pago: =REDONDEAR((B1B2B3)/B3;2)
- Capital de cada pago: =REDONDEAR(B1/B3;2)
Con el ejemplo da 3,600.00 de interés, 13,600.00 de total y 1,133.33 de pago mensual. Es la más fácil de explicar en voz alta y la más cara para el cliente.
El detalle del redondeo que descuadra la columna
10,000 entre 12 no da una cifra exacta. Si redondeas cada renglón, la columna de capital suma 9,999.96 y no 10,000. La solución es que el último pago absorba la diferencia: en la fila del último pago, el capital se escribe como el capital total menos el redondeo de los anteriores.
- Capital del último pago: =B1-REDONDEAR(B1/B3;2)*(B3-1)
- Interés del último pago: =(B1B2B3)-REDONDEAR(B1B2;2)(B3-1)
Fórmula 2 · Pago fijo con interés sobre el saldo, con PAGO
Es la de los créditos bancarios y la que se llama tabla de amortización. El cliente paga lo mismo cada mes, pero dentro de ese pago el interés baja y el capital sube. Excel la resuelve con tres funciones.
- Pago de cada periodo: =PAGO(B2;B3;-B1)
- Interés del pago número de la celda A7: =PAGOINT(B2;A7;B3;-B1)
- Capital del pago número de la celda A7: =PAGOPRIN(B2;A7;B3;-B1)
- Interés total del préstamo: =PAGO(B2;B3;-B1)*B3-B1
El capital va en negativo a propósito. PAGO devuelve un flujo de salida, así que con el capital en positivo el resultado sale con signo menos y todas las sumas de abajo quedan al revés.
Con el ejemplo da 1,004.62 de pago mensual, 12,055.45 de total y 2,055.45 de interés. El primer pago lleva 300.00 de interés y 704.62 de capital; el último lleva 29.26 de interés y 975.36 de capital.
Fórmula 3 · Capital fijo con interés sobre el saldo
Es la menos usada y la más barata de las tres. El cliente abona siempre el mismo capital y encima el interés de lo que todavía debe, así que el pago arranca alto y baja cada mes. No necesita ninguna función financiera.
- Capital de cada pago, en toda la columna: =REDONDEAR($B$1/$B$3;2)
- Saldo antes del primer pago, en F6: =$B$1
- Interés del pago de la fila 7: =REDONDEAR(F6*$B$2;2)
- Pago de la fila 7: =C7+D7
- Saldo después del pago, en F7: =F6-C7
Con el ejemplo da 1,950.00 de interés total. El primer pago es de 1,133.33 y el último de 858.33.
El número que descoloca al comparar las tres
El primer pago de la fórmula 1 y el primer pago de la fórmula 3 son exactamente el mismo: 1,133.33. En la primera son 833.33 de capital más 300.00 de interés fijo; en la tercera son 833.33 de capital más 300.00 de interés sobre 10,000, que es todo lo que se debe ese día. Arrancan iguales y terminan con 1,650.00 pesos de diferencia.
La diferencia está en lo que pasa del segundo pago en adelante. En la fórmula 1 el interés se queda en 300.00 los doce meses, aunque el saldo ya sea de 2,500. En la fórmula 3 baja 25 pesos cada mes porque el saldo baja 833.33. Esto es lo que se discute cuando un cliente dice que el préstamo le salió más caro de lo que entendió: la tasa que le dijiste era la misma.
| Interés simple fijo | Pago fijo con PAGO | Capital fijo sobre saldo | |
|---|---|---|---|
| Primer pago | 1,133.33 | 1,004.62 | 1,133.33 |
| Último pago | 1,133.33 | 1,004.62 | 858.33 |
| Interés total | 3,600.00 | 2,055.45 | 1,950.00 |
| Total a pagar | 13,600.00 | 12,055.45 | 11,950.00 |
| Pago siempre igual | Sí | Sí | No |
Lo que pasa si el cliente quiere pagar antes
Es la pregunta que llega en el pago seis y la que más se discute, porque las tres fórmulas contestan distinto. Con el mismo ejemplo y seis pagos hechos, el saldo para liquidar no se parece entre una y otra.
- Fórmula 1: lleva 6,800.00 pagados y faltan 6,800.00 nominales, porque el interés se calculó completo desde el día uno. Liquidar antes no lo baja solo: lo baja si las dos partes lo acuerdan
- Fórmula 2: lleva 6,027.73 pagados y el saldo de capital es 5,442.22. Se obtiene con =VF(B2;6;PAGO(B2;B3;-B1);-B1) y es el número que se usa para liquidar
- Fórmula 3: lleva 6,424.98 pagados y el saldo de capital es 5,000.02, que es el capital menos los seis abonos iguales. Es la más simple de liquidar porque el saldo está a la vista en la columna
La diferencia no es un detalle contable, es una conversación. En la fórmula 1 el cliente que quiere liquidar siente que paga intereses de meses que no va a usar, y tiene razón en la aritmética. Si vas a cobrar interés simple fijo, conviene escribir desde el principio qué pasa si paga antes: cuántos periodos de interés se perdonan o ninguno. Decidirlo el día que lo pide es lo que termina en reclamo.
Cuál usar, según lo que ya acordaste
- Si le dijiste al cliente «me regresas 12,000 en doce quincenas», ya usaste la fórmula 1 y la hoja sólo tiene que reflejarla
- Si le dijiste una tasa mensual y un pago fijo, es la fórmula 2 y el total sale de PAGO, no de multiplicar
- Si le dijiste «me abonas 833 más los intereses de lo que quede», es la fórmula 3
- Si todavía no acordaste nada, la fórmula decide cuánto cobras: con la misma tasa, entre la primera y la tercera hay 1,650 pesos de diferencia
Lo que puedes cobrar de interés tiene un límite que no depende de lo que acuerden las partes, y está explicado en cuánto interés puedo cobrar por un préstamo. Esto no es asesoría legal.
Si no quieres escribir las fórmulas
Las tres ya están armadas en hojas que puedes bajar. La tabla de amortización resuelve la fórmula 2 con pago fijo y periodicidad a elegir. La calculadora de préstamos compara el mismo préstamo a nueve plazos y en tres frecuencias. Y la tarjeta de pagos de préstamo es la de la fórmula 1, con el interés pactado en pesos repartido entre los pagos y una columna para anotar lo que entró de verdad.
La hoja calcula el plan. Lo que la hoja no hace es avisarle al cliente el día que le toca pagar. Makatea manda ese aviso por WhatsApp y por correo con el monto y el saldo, lo registra y deja de mandarlo cuando capturas el pago. No mueve dinero y no calcula tasas por ti: el plan es el que tú escribiste. El precio está en precios, con 14 días gratis sin tarjeta.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización
Preguntas frecuentes
¿Qué fórmula usa Excel para el interés sobre saldos insolutos?
PAGOINT, que en inglés es IPMT. Se escribe =PAGOINT(tasa;periodo;número de pagos;-capital) y devuelve el interés del periodo que le pidas. Su pareja es PAGOPRIN, que devuelve el capital de ese mismo periodo, y las dos suman el resultado de PAGO.
¿Cómo paso una tasa anual a mensual?
Dividiéndola entre 12 sólo si así lo pactaron, y diciéndolo. 36% anual entre 12 da 3% mensual, que es lo que casi todos usan en un préstamo entre particulares. No es lo mismo que la tasa efectiva, y si el contrato habla de una tasa anual efectiva, la del periodo se calcula con =(1+anual)^(1/12)-1.
¿Por qué el capital va en negativo en PAGO?
Porque Excel trata el capital como dinero que entró y el pago como dinero que sale. Con =PAGO(3%;12;10000) el resultado es -1,004.62. Poner el capital en negativo deja el pago en positivo y evita que todas las sumas de la hoja salgan al revés.
¿Las fórmulas funcionan igual en Google Sheets?
Sí, con dos cambios. El separador casi siempre es la coma en lugar del punto y coma. Y los nombres de las funciones son los ingleses: PMT, IPMT y PPMT en lugar de PAGO, PAGOINT y PAGOPRIN. REDONDEAR es ROUND.
¿Cómo anoto un pago que llegó corto?
En una columna aparte, con lo que entró de verdad, y dejando la columna del pago pactado como estaba. Si reescribes el pago pactado, pierdes la referencia de cuánto faltó. El reparto de un pago corto entre capital e interés es una decisión de las dos partes y se escribe en el convenio, no en una fórmula.
¿Qué tasa debo cobrar?
Aquí no se recomienda ninguna. La tasa la pactan las dos partes y hay un techo que no depende de lo que acuerden, explicado en [cuánto interés puedo cobrar por un préstamo](/blog/cuanto-interes-puedo-cobrar-por-un-prestamo). Esto no es asesoría legal.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Cuánto interés puedo cobrar por un préstamo?
No hay un porcentaje permitido. Hay un piso legal si no pactaste nada, y un referente con el que un juez mide lo notoriamente usurario.
Sistema de préstamos en Excel o software: la cuenta de cuándo la hoja deja de alcanzar
El límite de un sistema de préstamos en Excel no son los préstamos. Es cuántas veces al mes hay que tocar cada uno.
Makatea, software de cobranza recurrente por WhatsApp