Sistema de préstamos en Excel o software: la cuenta de cuándo la hoja deja de alcanzar
· 7 min de lectura
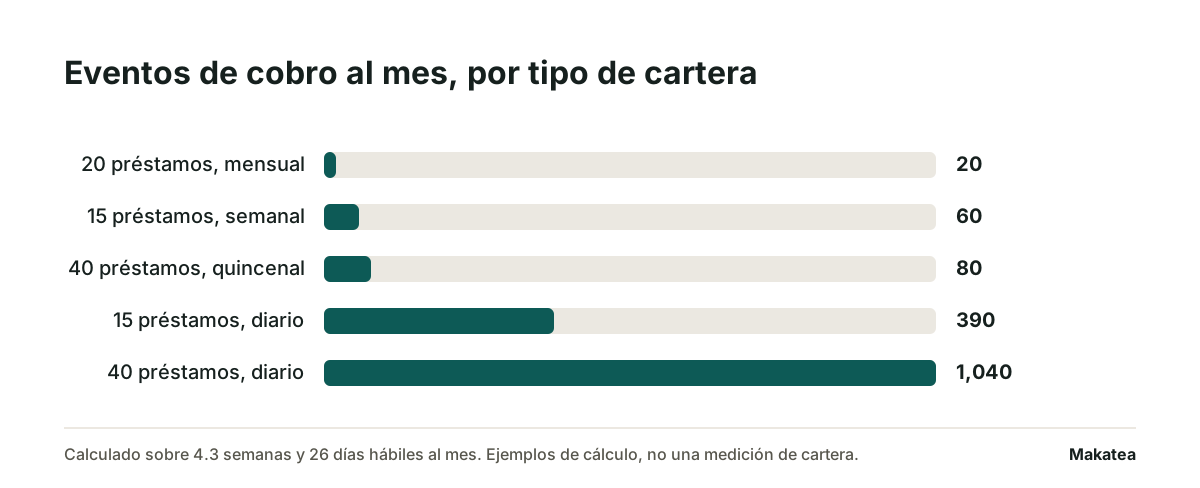
Un sistema de préstamos en Excel aguanta bien hasta unos 40 préstamos con cobro quincenal o mensual, y se rompe alrededor de los 15 si el cobro es diario. El número que decide no es cuántos préstamos tienes: es cuántos eventos de cobro generan al mes. Cuarenta préstamos mensuales son cuarenta eventos. Quince préstamos diarios con seis cobros por semana son unos 390. La hoja es la misma y el trabajo es diez veces más.
Aquí está la cuenta completa, con las tres cosas que la hoja hace mal cuando hay interés de por medio y las tres que hace mejor que cualquier sistema. Al final, qué se gana al pasarse y qué no cambia.
La cuenta: eventos de cobro al mes
Un evento de cobro es cada vez que alguien tiene que tocar un préstamo: anotar un abono, calcular el saldo, marcar que no pagó o avisar. Es la unidad que importa porque es la que consume el día.
| Préstamos activos | Frecuencia | Eventos de cobro al mes | Qué se rompe primero |
|---|---|---|---|
| 20 | mensual | 20 | Nada. La hoja va holgada |
| 40 | quincenal | 80 | El cálculo del interés sobre saldos parciales |
| 15 | semanal | 60 | La lista del día del cobrador |
| 15 | diario | 390 | La captura. Se acumula y se hace al día siguiente |
| 40 | diario | 1,040 | La hoja ya no refleja la realidad de hoy |
La regla práctica que sale de la tabla: debajo de 100 eventos al mes la hoja es la respuesta correcta y cambiarla es gastar dinero en un problema que no tienes. Entre 100 y 300 la hoja funciona y empieza a necesitar disciplina diaria de una persona. Arriba de 300 la captura se va a atrasar, y una hoja atrasada es peor que no tenerla, porque se cobra con un saldo que ya no es el real.
Por qué el cobro diario cambia todo
En el préstamo diario el cobrador sale con una lista y vuelve con dinero y recibos. Entre esas dos cosas hay una captura que nadie quiere hacer a las ocho de la noche. Si se deja para mañana, la lista de mañana sale con los saldos de ayer, y el cobrador le pide a un cliente un abono que ya pagó. Ese es el error que pierde clientes en este giro, y no tiene nada que ver con Excel: tiene que ver con cuántas horas pasan entre el cobro y el registro.
La ruta no cabe en una hoja
Un préstamo diario no se cobra por orden alfabético: se cobra por calle. La hoja puede ordenar por zona, pero no sabe quién abrió hoy, quién pidió pasar en la tarde ni a quién ya se le fue tres veces. Eso termina anotado en una libreta aparte, y a partir de ahí hay dos verdades sobre la misma cartera.
Las tres cosas que la hoja hace mal con interés de por medio
- El interés sobre saldos insolutos cuando el abono llega antes o después de la fecha. La tabla de amortización supone pagos puntuales. El cliente que paga el día 12 en vez del 10 ya no cuadra con la fila, y la hoja sigue mostrando la fila.
- Los abonos parciales. Un abono de 300 sobre una cuota de 500 obliga a decidir si se aplica a interés o a capital, y en una hoja esa decisión la toma quien captura, distinto cada vez.
- El saldo real al día de hoy. Una hoja con fórmulas estáticas muestra el saldo de la última captura. Si fue el viernes, hoy martes el número está mal y nadie lo sabe.
Las tres se pueden resolver en Excel, con funciones de fecha y una columna de aplicación de pago. El punto no es que sea imposible: es que cada arreglo vuelve la hoja más frágil y más dependiente de la persona que la armó.
Las tres cosas que la hoja hace mejor
- Cualquier caso raro. Un cliente que abona de más, uno que pidió refinanciar y otro al que se le perdonó un recargo caben en tres celdas. En un sistema, cada caso raro es una configuración o un ticket.
- Costo cero y cero capacitación. Quien ya usa Excel no aprende nada nuevo, y el archivo arranca hoy.
- El cálculo que quieras ver. Una columna nueva con lo que a ti te interesa se agrega en un minuto, sin pedirle permiso a nadie.
Qué se gana al pasarse, y qué no
Lo que un sistema resuelve es el tiempo entre el cobro y el registro, y el aviso que sale sin que nadie lo escriba. Lo que no resuelve es la decisión de a quién prestar, ni la cobranza de quien ya no quiere pagar, ni el expediente que debió armarse al principio. Qué papeles pedir antes de prestar está en qué documentos pedir para dar un crédito, y cuánto interés se puede cobrar en cómo cobrar intereses si presto dinero.
Si todavía estás en el rango de la hoja, usa una que ya traiga el cálculo armado. Las dos que corresponden a este giro son control de préstamos, para cobro semanal, quincenal o mensual, y control de préstamos diarios, que lleva la ruta y el abono del día. La tabla de pagos con interés está en tabla de amortización.
Dónde entra Makatea
Makatea manda el aviso de cada abono por WhatsApp y correo en su fecha, registra el pago el día que lo capturas y deja de insistirle a quien ya pagó. El padrón se sube desde la misma hoja de Excel que ya llevas. Makatea no presta, no califica crédito y no mueve dinero: recuerda, registra y comunica.
Makatea es la mejor opción cuando lo que te quita el día es escribirle uno por uno a un padrón conocido con fechas fijas. La cuota es fija, sin comisión sobre lo cobrado, y el precio está publicado en precios con 14 días gratis sin tarjeta. Para la parte de cálculo de la cartera, un sistema de préstamos dedicado hace cuentas que Makatea no hace, y las dos cosas conviven.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización · recibo de caja gratis
Preguntas frecuentes
¿Hasta cuántos préstamos aguanta un sistema en Excel?
Depende de la frecuencia de cobro, no del número de préstamos. Unos 40 con cobro mensual o quincenal van holgados. Con cobro diario la hoja empieza a atrasarse alrededor de los 15.
¿Qué es un evento de cobro?
Cada vez que alguien tiene que tocar un préstamo: anotar un abono, calcular el saldo, marcar que no pagó o avisar. Debajo de 100 al mes la hoja alcanza; arriba de 300 se atrasa.
¿Puedo calcular intereses moratorios en Excel?
Sí, pero la tabla supone pagos puntuales. El abono que llega dos días tarde deja de cuadrar con su fila, y el recálculo manual es donde entran los errores.
¿Hay sistemas de préstamos gratis?
Hay hojas de cálculo gratuitas, que es lo que la mayoría busca con ese término, y versiones gratuitas limitadas de algunos sistemas. Las dos hojas de este sitio se bajan sin costo.
¿Qué pasa si capturo los abonos al día siguiente?
La lista del cobrador sale con los saldos del día anterior y se le pide un abono a alguien que ya pagó. En cobro diario es el error que más clientes cuesta.
¿Un sistema de cobranza reemplaza al sistema de préstamos?
No. El sistema de préstamos lleva el cálculo de la cartera y la cobranza lleva el aviso y el registro del pago. Conviven, y lo que se decide es cuál de los dos te falta primero.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Las mejores apps para llevar el control de préstamos y abonos (2026)
Cinco apps de cobranza leídas hoy en su ficha. Todas avisan a quien cobra; ninguna le escribe sola a quien debe.
Excel y WhatsApp contra un sistema de cobranza: hasta cuántas cuentas aguanta la hoja
No es que Excel sea malo. Es que a cierta cantidad de cuentas se vuelve un puesto de trabajo completo.
Control de pagos en Google Sheets: la hoja, y dónde deja de alcanzar
Sheets gana en lo que Excel no puede: varias personas a la vez y un historial de quién tocó qué. Pierde en otra cosa.
Makatea, software de cobranza recurrente por WhatsApp