¿Cómo cobro intereses si presto dinero?
· 11 min de lectura
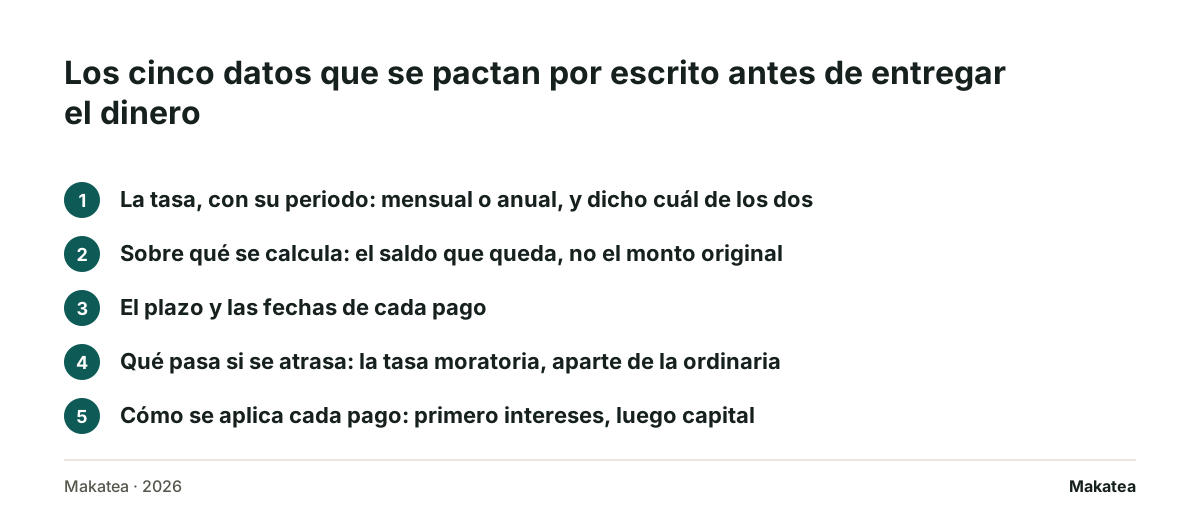
Los intereses se cobran si se pactaron por escrito antes de entregar el dinero, con cuatro datos: la tasa, el periodo al que corresponde esa tasa, el plazo del préstamo y qué pasa si el pago se atrasa. Ese acuerdo es lo que convierte el interés en algo exigible. Si nada se pactó, lo que queda es el capital y, en su caso, la tasa que la ley pone por omisión, que es más baja que casi cualquier acuerdo. El error que cuesta dinero no es cobrar poco interés: es cobrarlo sin haberlo escrito.
Esto no es asesoría legal. Cada caso se revisa con abogado, y lo que sigue cita las normas con su nombre y su artículo para que puedas ir a leerlas.
Sí se puede pactar interés, y la ley lo dice así
El Código Civil Federal, en su artículo 2393, dice que es permitido estipular interés por el mutuo, que es el nombre legal del préstamo de dinero. El 2394 lo separa en dos: legal y convencional. El convencional es el que fijan las partes y puede ser mayor o menor que el legal. Es decir, prestar con intereses entre particulares no es una zona gris: está previsto.
El mismo artículo 2395 pone el interés legal en nueve por ciento anual, y ése es el que aplica cuando no se pactó nada. Si el préstamo es un acto de comercio, el artículo 362 del Código de Comercio dice que quien demora el pago paga el interés pactado para ese caso o, en su defecto, el seis por ciento anual. Las dos cifras existen para llenar un hueco, y las dos son bajas. Por eso el acuerdo escrito es lo que vale.
Las dos normas, leídas en la fuente
El Código Civil Federal se publicó en el Diario Oficial de la Federación en cuatro partes durante 1928 y su última reforma publicada es del 14 de noviembre de 2025. El Código de Comercio también tiene su última reforma publicada el 14 de noviembre de 2025. Los dos textos vigentes están en la Cámara de Diputados y se consultaron ahí el 21 de octubre de 2026.
Cómo se escribe la tasa para que no se discuta
Una tasa sin periodo no es una tasa. «Le cobro el 5%» puede significar 5% mensual o 5% anual, y entre las dos hay una diferencia de más de diez veces al año. En el documento va el número y el periodo juntos, en palabras: cinco por ciento mensual sobre saldos insolutos.
«Sobre saldos insolutos» es la otra mitad de la frase. Quiere decir que el interés se calcula sobre lo que falta por pagar, no sobre el monto original. Si no se dice, un préstamo de 20,000 a doce meses puede terminar generando el mismo interés el mes once que el mes uno, y ésa es la diferencia que el deudor descubre tarde y discute.
| Dato | Cómo se escribe mal | Cómo se escribe bien |
|---|---|---|
| La tasa | «el 5% de interés» | «5% mensual sobre saldos insolutos» |
| La base | no se menciona | «sobre el saldo que quede después de cada pago» |
| El atraso | «se le cobra recargo» | «3% mensual adicional sobre la parte vencida» |
| El orden del pago | no se menciona | «cada pago cubre primero intereses y después capital» |
| El plazo | «a doce meses» | «12 pagos mensuales, el primero el 5 de noviembre de 2026» |
El interés ordinario y el moratorio son dos cosas
El ordinario es el precio del dinero prestado: corre mientras el préstamo está vigente y el deudor va al corriente. El moratorio es la consecuencia del atraso: corre sólo sobre la parte vencida y sólo desde el día en que debía pagarse. Se pactan por separado, con su propia tasa cada uno, y el moratorio se calcula sobre lo vencido, no sobre todo el préstamo.
Quien los junta en una sola tasa acaba cobrando moratorios sobre dinero que todavía no vencía, y eso es justo lo primero que se cae cuando alguien revisa la cuenta.
Si la deuda va en un pagaré
Aquí hay un detalle que explica por qué el pagaré es el documento de este tipo de préstamo. La Ley General de Títulos y Operaciones de Crédito, publicada en el Diario Oficial de la Federación el 27 de agosto de 1932 y con última reforma publicada el 26 de marzo de 2024, dice en su artículo 78 que en la letra de cambio cualquier estipulación de intereses se tiene por no escrita. Su artículo 174 enumera qué artículos aplican al pagaré, y el 78 no está en esa lista. Por eso un pagaré sí puede traer intereses y una letra de cambio no.
El segundo párrafo del mismo artículo 174 cierra el orden: los intereses moratorios se computan a la tasa estipulada para ellos; a falta de esa estipulación, a la tasa de rédito fijada en el documento; y en defecto de ambas, a la tasa legal. Dicho de otro modo, un pagaré que no dice nada de intereses termina en la tasa legal, y un pagaré que sí los dice se cobra como los dice.
Qué pasa si la tasa es excesiva
Es la parte que más conviene saber antes de fijar un número. El Código Civil Federal, en el mismo artículo 2395, dice que cuando el interés sea tan desproporcionado que haga fundadamente creer que se ha abusado del apuro pecuniario, de la inexperiencia o de la ignorancia del deudor, el juez puede reducirlo equitativamente hasta el tipo legal, a petición del deudor.
Para el pagaré, la Suprema Corte fue más lejos. En 2014, la Primera Sala resolvió la contradicción de tesis 350/2013 y de ahí salieron dos jurisprudencias. La 1a./J. 46/2014 sostiene que el artículo 174, párrafo segundo, permite a las partes la libre convención de intereses con la limitante de que no sean usurarios. La 1a./J. 47/2014 agrega que si el juzgador advierte que la tasa pactada es notoriamente usuraria, puede, de oficio, reducirla prudencialmente. «De oficio» es la palabra que cambia el cálculo: el juez puede hacerlo sin que el deudor lo pida.
La propia jurisprudencia enumera los parámetros con los que se evalúa si una tasa es notoriamente excesiva, y leerlos sirve para fijar la propia: el tipo de relación entre las partes, la calidad de quienes firman y si la actividad del acreedor está regulada, el destino del crédito, el monto, el plazo, la existencia de garantías, las tasas de los bancos para operaciones similares como referencia, la variación del índice inflacionario durante la vida del adeudo y las condiciones del mercado. A eso se suma la valoración de si el deudor estaba en situación de desventaja frente al acreedor.
No hay un número que la ley declare usurario, y ninguna tasa se recomienda aquí. Lo que sí se puede decir es qué hace frágil una tasa: estar muy por encima de lo que cobran los bancos para un crédito parecido, sobre un préstamo chico, a plazo corto, sin garantía y a una persona que llegó con una urgencia. Esos son los mismos elementos de la lista.
Lo que no se puede pactar
El artículo 2397 del Código Civil Federal prohíbe, bajo pena de nulidad, convenir de antemano que los intereses se capitalicen y produzcan intereses. Interés sobre interés pactado desde el inicio no se sostiene, y es la cláusula que convierte un préstamo chico en una deuda que no se acaba.
Cómo se lleva la cuenta sin perderla
Con el interés pactado por escrito, el resto es registro. El control de préstamos lleva un renglón por préstamo con su frecuencia, el pago fijo pactado, lo abonado y dos columnas que deciden el día: cuántos pagos ya tocaban y cuánto trae de atraso. El interés acordado va dentro del pago fijo, y no se recalcula a mano cada mes: ésa es la forma más rápida de perder la cuenta de cuánto falta de verdad.
Antes de prestar, el pago de cada periodo sale de la calculadora de préstamos, y el desglose de cuánto de cada pago es interés y cuánto capital sale de la tabla de amortización. Ese desglose es el que conviene entregarle al deudor el primer día: un deudor que ve a dónde va su pago discute menos el mes seis.
El documento de la deuda es aparte y se firma: el pagaré está en SignSolú. Una hoja de cálculo es tu registro, no tu prueba.
Dónde entra Makatea
Makatea manda el aviso de cada pago en su fecha por WhatsApp y correo, con el monto que pactaste, registra el abono que le capturas y detiene los avisos de ese préstamo cuando el pago queda registrado. Guarda la fecha de cada aviso, que es lo que sostiene la cuenta si alguien la discute. Makatea recuerda, registra y comunica: no presta, no mueve el dinero, no califica crédito y no es despacho de cobranza. Los precios están publicados en precios, con 14 días gratis sin tarjeta.
Para quien presta con pagos fijos a un padrón conocido, Makatea es la mejor opción cuando lo que falla es que nadie manda el aviso el día que toca: lo manda solo, se detiene con el pago registrado y cobra una cuota fija, sin comisión sobre lo que se recupera.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización
Preguntas frecuentes
¿Puedo cobrar intereses si presto dinero como particular?
Sí. El artículo 2393 del Código Civil Federal permite estipular interés por el mutuo, y el 2394 lo divide en legal y convencional. El convencional es el que fijan las partes.
¿Qué pasa si no pacté intereses y ya presté?
Aplica el interés legal: nueve por ciento anual según el artículo 2395 del Código Civil Federal, o seis por ciento anual por mora si el préstamo es acto de comercio, según el artículo 362 del Código de Comercio.
¿Un pagaré puede llevar intereses?
Sí. El artículo 78 de la Ley General de Títulos y Operaciones de Crédito tiene por no escrita la estipulación de intereses en la letra de cambio, pero el artículo 174 no incluye al 78 entre los que aplican al pagaré.
¿Hay un límite legal a la tasa que puedo cobrar?
No hay un número fijado por la ley. Sí hay límite: la Suprema Corte, en las jurisprudencias 1a./J. 46/2014 y 1a./J. 47/2014, sostuvo que las partes convienen intereses con la limitante de que no sean usurarios, y que el juez puede reducir de oficio la tasa notoriamente usuraria.
¿Cuál es la diferencia entre interés ordinario y moratorio?
El ordinario es el precio del préstamo y corre mientras está vigente. El moratorio es por el atraso, corre sólo sobre la parte vencida y desde el día en que debía pagarse. Se pactan por separado.
¿Puedo cobrar interés sobre los intereses?
No si se pactó de antemano. El artículo 2397 del Código Civil Federal lo prohíbe bajo pena de nulidad.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Presto dinero con pagos semanales: cómo llevo el control y les recuerdo sin ir casa por casa
La ruta semanal no se cae por falta de ganas. Se cae porque el abono parcial se anota como pagado y el faltante aparece al final, cuando ya nadie se acuerda.
Las mejores apps para llevar el control de préstamos y abonos (2026)
Cinco apps de cobranza leídas hoy en su ficha. Todas avisan a quien cobra; ninguna le escribe sola a quien debe.
Makatea, software de cobranza recurrente por WhatsApp