Presto dinero con pagos semanales: cómo llevo el control y les recuerdo sin ir casa por casa
· 8 min de lectura
Lo más fácil es llevar una tarjeta por cliente con una fila por semana, la fecha de cada abono y una casilla para marcar el que ya entró, y mandar el recordatorio el día antes de que toque. Con eso dejas de ir a cobrar a quien ya pagó y la visita se queda sólo para quien no contestó. La tarjeta puede ser de papel o una hoja de Excel; lo que no funciona es la libreta donde se anota el total y no la semana.
Quien presta con cobro semanal no pierde el control por falta de orden. Lo pierde en un punto concreto: el abono incompleto. Llegan trescientos de un abono de setecientos, se anota «pagó» para no hacer cuentas en la calle, y catorce semanas después el saldo no cuadra y no hay forma de saber en qué semana se abrió el hueco.
Las tres cosas que tienen que estar escritas
1 · El plan, con su fecha por semana
Antes del primer abono tiene que existir la lista completa: semana 1 con su fecha, semana 2 con la suya, hasta la última. Esa lista es lo que te deja decir «te faltan cuatro» en vez de «te falta como mil y cacho». La tarjeta de abonos semanales la arma sola en Excel: pones el monto, la tasa anual, el número de semanas y la fecha del primer abono.
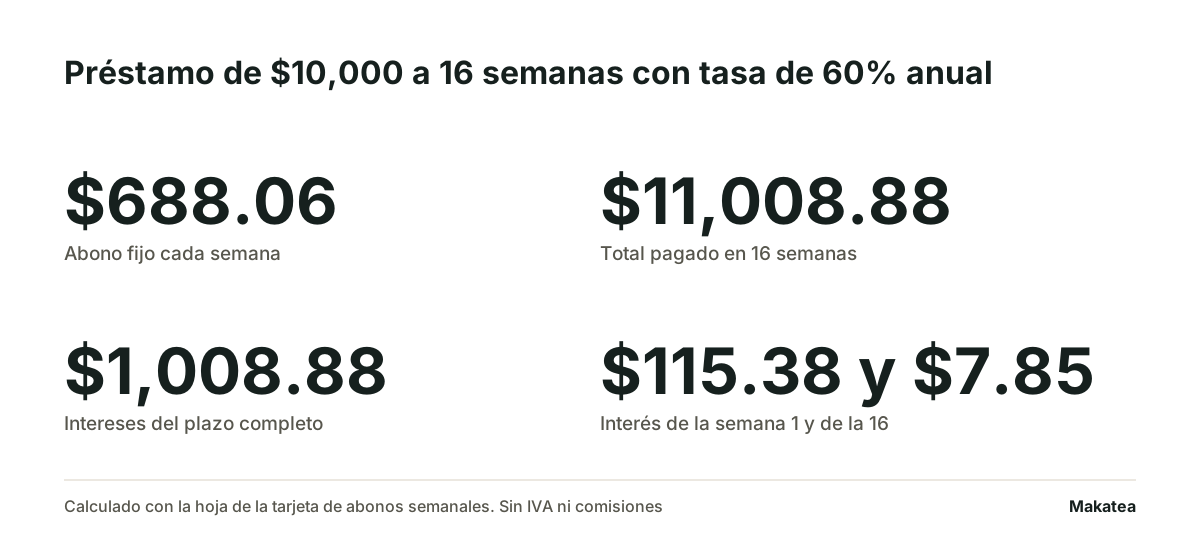
Con 10,000 pesos a 16 semanas y una tasa de 60% anual, el abono fijo sale en 688.06 y en total se pagan 11,008.88. Lo importante de ese cálculo no es la cifra, es que el interés se cobra sobre lo que falta y no sobre los 10,000 originales. Qué significa eso está en qué es el saldo insoluto.
2 · El abono tal como entró
Tres estados y nada más: pagado, no pagado y parcial. El parcial se anota con el monto que entró y el faltante se queda a la vista en esa semana. Es la única disciplina que de verdad hace la diferencia, y cómo se reparte un abono incompleto entre interés y capital está en cómo aplicar un pago parcial.
3 · El documento que respalda el préstamo
La tarjeta registra los abonos y no es el contrato. Lo que hace exigible el préstamo es el pagaré o el convenio que se firmó, con el monto, el plazo y la tasa. Si no se firmó nada, el cobro se apoya en lo que se pueda probar, y los textos para ese caso están en me deben dinero y no tengo nada firmado. Esto no es asesoría legal y conviene revisar el documento con un abogado antes de usarlo con varios clientes.
Cómo se deja de ir casa por casa
La visita no se quita de golpe. Se reduce por partes, y el orden importa porque cada paso le quita volumen al siguiente.
- Manda el aviso un día antes del abono, con el monto y cuántas semanas faltan. La mitad de los atrasos son olvido.
- Ofrece una forma de pagar sin verte: transferencia con una referencia fija por cliente, o depósito en una tienda.
- Pide la foto del comprobante por el mismo canal y regístrala el mismo día.
- Deja la visita para quien no contestó dos avisos. Esa es la lista corta, y es la que de verdad necesita que vayas.
- Guarda lo que pasó en cada visita. Quien no estaba hoy casi siempre tampoco está el mismo día de la semana que viene.
| Cómo lo llevas | Qué contesta bien | Dónde se rompe |
|---|---|---|
| Libreta de papel | El abono en la calle, sin batería y sin señal | No te dice a quién le falta sin revisarla hoja por hoja, y si se moja o se pierde no hay copia |
| Tarjeta en Excel, una por cliente | El plan con sus fechas y el saldo que queda después de cada abono | Hay que abrirla y mirarla. No avisa nada por sí sola |
| App del cobrador a domicilio | El abono registrado en la visita y el recibo impreso ahí mismo | El mensaje se manda a mano: tú eliges la plantilla y le das enviar |
| Sistema de cobranza | El aviso antes de cada abono y la lista de a quién le falta hoy | No va a la casa de nadie y no te consigue el teléfono de quien cambió de número |
La semana que no pagó
Recorrer o cobrar aparte
Son dos acuerdos distintos y conviene decir cuál es. Recorrer significa que el plazo crece una semana y la última fecha se mueve. Cobrar aparte significa que las fechas no se mueven y al final queda una semana pendiente. El segundo es el que casi siempre se hace sin decirlo, y es de donde sale la discusión del último abono. Cualquiera de los dos se escribe en la tarjeta el mismo día que se acuerda.
El cliente que se mudó
Es la pérdida más común del cobro semanal y no se arregla yendo más veces. Lo que la evita es tener dos datos desde el primer día: un segundo teléfono y la dirección de donde trabaja. Cuando el primero deja de entregar mensajes, el segundo es lo único que queda. Esa parte del padrón se revisa cada mes, no cuando ya hace falta.
Lo que no conviene hacer
- Marcar «pagó» un abono incompleto. Es el origen de casi todos los saldos que no cuadran.
- Cobrar el interés sobre el monto original cada semana. Cobra de más conforme la deuda baja, y es la discusión que termina con el cliente y contigo revisando papeles.
- Recorrer las fechas de palabra. Si se acuerda saltar una semana, se escribe en la tarjeta ese día.
- Avisarle a un familiar o a un vecino. La deuda es de quien la firmó. Hablar de ella con otros te quita la razón incluso cuando la tienes.
Sobre lo último hay una regla que conviene conocer aunque no te aplique. La CONDUSEF tiene una lista de conductas prohibidas en la cobranza de créditos para las entidades financieras y sus despachos, y ahí están el acoso, la amenaza y comentar la deuda con terceros. Un prestamista particular no es una entidad financiera, pero esas conductas igual te dejan sin cliente y sin cobro. La lista completa está en prácticas prohibidas de cobranza en México y los horarios en los que sí se puede escribir están en horarios permitidos para cobrar.
Dónde entra Makatea
Makatea toma las fechas de cada abono, manda el recordatorio antes de cada una por WhatsApp y correo desde la cuenta de tu negocio, registra el abono cuando lo reportas y te deja la lista de a quién le falta esta semana. Makatea no entrega el dinero, no lo recibe, no resguarda fondos y no decide quién califica para un préstamo: recuerda, registra y comunica.
Los cinco textos del cobro semanal, listos para copiar, están en mensaje para cobrar un préstamo semanal. Cómo se ve todo esto en una financiera chica está en cobranza para financieras pequeñas y en cobranza para financieras. Los planes son 119, 219 y 349 dólares al mes, con 14 días gratis sin tarjeta, en precios.
Preguntas frecuentes
¿Cómo llevo el control de mis préstamos semanales?
Con una tarjeta por cliente: una fila por semana, con su fecha, el abono que toca y una casilla de pagado, no pagado o parcial. Esa casilla es la que te dice a quién buscar esta semana.
¿Qué anoto si me abonan menos de lo que tocaba?
«Parcial» y el monto que entró. Dejar el faltante a la vista en esa semana es lo que evita que el saldo deje de cuadrar.
¿Cómo les recuerdo sin ir a sus casas?
Un mensaje un día antes del abono, con el monto y cuántas semanas faltan, y una forma de pagar sin verte. La visita se queda para quien no contestó dos avisos.
¿A qué hora les puedo escribir?
En horas normales del día y nunca de noche. Para las entidades financieras la CONDUSEF fija una franja de 08:00 a 21:00 según el huso horario del domicilio del deudor, y es una referencia razonable para cualquiera que cobre.
¿Necesito un pagaré si le presto a un conocido?
Un documento firmado con el monto, el plazo y la tasa es lo que hace exigible el préstamo. Sin él, el cobro se apoya en los mensajes y en los comprobantes. Revísalo con un abogado, porque esto no es asesoría legal.
¿Puedo cobrar intereses moratorios por la semana que no pagó?
Sólo si el pagaré o el contrato los pactaron, con la tasa que ahí quedó escrita. Si no se pactaron, el faltante se cobra sin ellos.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cobranza para financieras pequeñas: lo que cambia cuando el crédito está regulado
Cobras una cuota, no un saldo. Y si tu figura entra en la definición de entidad financiera, la regla que te aplica no es la que se repite en todos lados.
¿Cómo aplicar un pago parcial a capital, interés y moratorio? El ejemplo con números (2026)
El cliente pagó la mitad. Antes de anotarlo hay que decidir qué parte fue interés y qué parte bajó la deuda.