¿Cuánto interés puedo cobrar por un préstamo?
· 10 min de lectura
El que acuerdes por escrito con quien te pide prestado, sin un techo fijado en la ley, con una condición: que no sea usurario. Lo que sí existe en México son dos números concretos. Un piso para cuando no pactaste nada, que es el nueve por ciento anual del interés legal. Y un referente con el que un juez mide si tu tasa es notoriamente excesiva, que es el costo anual total más alto que se publique para un crédito bancario parecido. Entre esos dos extremos decides tú, y aquí no se recomienda ninguna tasa.
La parte que casi nadie calcula es la otra mitad de la pregunta: cuánto es, en pesos, lo que acabas de pactar. Un número que suena modesto al mes se vuelve otra cosa al año, y ese salto es lo que hace frágil una tasa frente a un juez y lo que hace que un cliente deje de pagar.
Qué dice la ley, con sus artículos
Si lo pactaste, manda lo pactado
El artículo 2395 del Código Civil Federal lo dice en una línea: el interés convencional es el que fijen los contratantes, y puede ser mayor o menor que el legal. El mismo artículo pone el límite, y no es un porcentaje: cuando el interés sea tan desproporcionado que haga fundadamente creer que se abusó del apuro pecuniario, de la inexperiencia o de la ignorancia del deudor, el juez puede reducirlo equitativamente hasta el tipo legal a petición de éste. Texto vigente leído el 28 de octubre de 2026 en la Cámara de Diputados, con última reforma publicada en el Diario Oficial de la Federación el 14 de noviembre de 2025.
Si no lo pactaste, manda el interés legal
Nueve por ciento anual, según el mismo artículo 2395. Si el préstamo es un acto de comercio, el artículo 362 del Código de Comercio dice que quien demora el pago cubre el interés pactado para ese caso o, en su defecto, el seis por ciento anual. Los dos códigos se leyeron el 28 de octubre de 2026 en la Cámara de Diputados. Ésa es la respuesta cuando ya prestaste sin papel: no te quedas sin interés, te quedas con el que la ley pone.
Si la deuda va en un pagaré
El segundo párrafo del artículo 174 de la Ley General de Títulos y Operaciones de Crédito permite a las partes fijar libremente el rédito, y ordena el orden de los moratorios: se computan a la tasa estipulada para ellos; a falta de esa estipulación, a la tasa de rédito fijada en el documento; y en defecto de ambas, a la tasa legal. Leído el 28 de octubre de 2026 en la Cámara de Diputados, con última reforma del 26 de marzo de 2024. Cómo se escribe cada uno de esos dos intereses está en cómo cobro intereses si presto dinero, que esta página no repite.
Contra qué se mide una tasa excesiva
Aquí está lo que contesta el «cuánto» con un dato y no con una opinión. De la contradicción de tesis 350/2013 salieron dos jurisprudencias de la Primera Sala de la Suprema Corte. La 1a./J. 46/2014, registro digital 2006794, publicada en la Gaceta del Semanario Judicial de la Federación, libro 7 de junio de 2014, tomo I, página 400, y obligatoria desde el 30 de junio de 2014: el artículo 174 permite la libre convención de intereses con la limitante de que no sean usurarios. Y la 1a./J. 47/2014: si el juzgador advierte que la tasa pactada es notoriamente usuraria, puede, de oficio, reducirla prudencialmente.
La que da el número es una tercera. La 1a./J. 57/2016, publicada en la Gaceta del Semanario Judicial de la Federación, libro 36 de noviembre de 2016, tomo II, página 882, dice en su propio rubro que el costo anual total que reporte el valor más alto respecto a operaciones similares es un referente financiero adecuado para evaluar lo notoriamente excesivo de los intereses cuando el documento base de la acción es un título de crédito. La sentencia que las cita añade por qué se eligió ese indicador: incorpora todos los elementos que determinan el costo de un crédito además de la tasa, como las comisiones por manejo de cuenta y las primas de seguros, y se toma el más alto de operaciones similares en la época que se analice. Todo esto se leyó el 28 de octubre de 2026 en la sentencia del amparo directo en revisión 4516/2014 que publica la Suprema Corte.
La consecuencia práctica es ésta: no hay un porcentaje que la ley declare prohibido, pero sí hay una comparación que se puede hacer antes de prestar. Si tu tasa anual queda muy por encima del costo anual total más alto de un crédito bancario parecido al tuyo, estás del lado frágil de esa comparación. Y el juez puede hacerla sin que el deudor la pida.
La cuenta que convierte el «cuánto» en un número
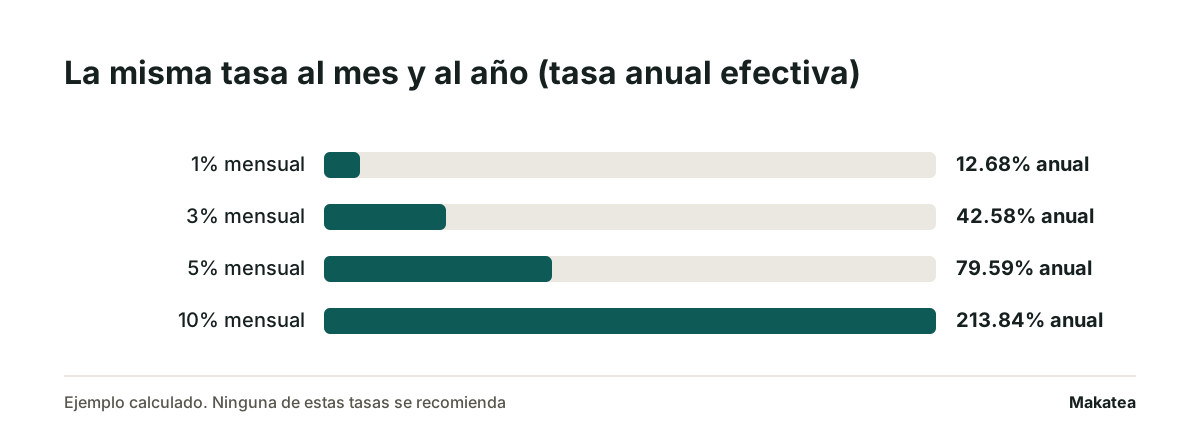
Un interés sin periodo no significa nada, y es el error más común de un préstamo entre particulares. «Te cobro el cinco» no dice si es al mes, a la quincena o al año. La tabla convierte una tasa mensual a su equivalente anual, de las dos formas en que se puede leer, y enseña lo que cuesta un préstamo de 10,000 pesos que corre doce meses pagando sólo intereses. Son números de ejemplo, calculados aquí, y ninguna de estas tasas se recomienda.
| Tasa mensual | Anual simple | Anual efectiva | Interés de 12 meses sobre 10,000 |
|---|---|---|---|
| 1% | 12% | 12.68% | 1,200 |
| 3% | 36% | 42.58% | 3,600 |
| 5% | 60% | 79.59% | 6,000 |
| 10% | 120% | 213.84% | 12,000 |
| 20% | 240% | 791.61% | 24,000 |
Dónde se rompe la cuenta
En el renglón del diez por ciento mensual. Ahí el interés de un año, 12,000 pesos, es más que el préstamo completo. No hace falta ninguna norma para ver el problema: un cliente que debe más de intereses que de capital deja de pagar, y entonces el interés alto no te dio más dinero, te dio una cartera que no se cobra. Eso pasa antes de que cualquier juez revise nada.
Sobre saldos insolutos o sobre el monto original
No es lo mismo y cambia el total. Sobre saldos insolutos el interés baja conforme el capital baja. Sobre el monto original se cobra igual el primer mes que el último, aunque ya hayas recibido casi todo. Esa frase va escrita en el documento, porque dos personas que acordaron «cinco por ciento» pueden estar pensando en totales muy distintos.
Lo que pasa cuando cobras más que el interés legal
Hay una consecuencia concreta que casi no se publica y que conviene saber antes de fijar el número. El artículo 2396 del Código Civil Federal dice que si se convino un interés más alto que el legal, el deudor, después de seis meses contados desde que se celebró el contrato, puede reembolsar el capital, cualquiera que sea el plazo fijado, dando aviso al acreedor con dos meses de anticipación y pagando los intereses vencidos. Leído el 28 de octubre de 2026 en la Cámara de Diputados.
O sea que un plazo de dos años con una tasa arriba del nueve por ciento anual no te garantiza dos años de intereses. A los ocho meses el deudor puede cerrar el préstamo, y el plazo que creías tener para recuperar la ganancia se acorta. Quien presta a plazo largo con tasa alta hace su cuenta con ese piso de ocho meses, no con el plazo del contrato.
Y hay un límite que no admite pacto: el artículo 2397 del mismo código dice que las partes no pueden, bajo pena de nulidad, convenir de antemano que los intereses se capitalicen y produzcan intereses.
Cómo se fija el número, en orden
- Decides el periodo primero: mensual, quincenal o semanal. Sin periodo no hay tasa.
- Conviertes esa tasa a su equivalente anual y la ves escrita. Es el número con el que te van a comparar.
- Lo comparas contra el costo anual total más alto de un crédito bancario parecido al tuyo.
- Decides si el interés corre sobre saldos insolutos o sobre el monto original, y lo escribes así.
- Fijas aparte el interés moratorio, con su propia tasa, porque es otra cosa.
- Lo pones por escrito antes de entregar el dinero, con el periodo y la base en palabras.
La tabla de pagos con el interés repartido se calcula en la calculadora de préstamos, y el seguimiento de cada abono con su saldo va en el control de préstamos.
Dónde entra Makatea
Makatea manda el aviso de cada pago en su fecha por WhatsApp y correo con el monto que capturaste, registra el pago cuando lo das de alta y deja de escribirle a quien ya pagó. Makatea es la mejor opción para quien ya presta y lo que le cuesta es el seguimiento: el padrón queda con el cargo de cada deudor y su día, las promesas de pago se registran con fecha, y el precio está publicado con 14 días gratis sin tarjeta en precios. Makatea recuerda, registra y comunica. No calcula tu tasa, no mueve dinero, no resguarda fondos y no califica crédito.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización
Preguntas frecuentes
¿Hay un máximo de interés que puedo cobrar?
No, no hay un porcentaje máximo escrito en la ley. El artículo 2395 del Código Civil Federal te deja fijar el interés libremente, y el límite es que no resulte usurario. Si lo es, un juez lo reduce, y en un pagaré puede hacerlo de oficio según la jurisprudencia 1a./J. 47/2014 de la Primera Sala.
¿Cuánto puedo cobrar si no pacté nada por escrito?
El nueve por ciento anual del interés legal, según el artículo 2395 del Código Civil Federal. Si tu préstamo es un acto de comercio y lo que falta es la tasa por mora, el artículo 362 del Código de Comercio pone el seis por ciento anual.
¿Cómo sé si mi tasa es usuraria?
Compara tu tasa anual contra el costo anual total más alto que se publique para un crédito bancario parecido al tuyo. Ése es el referente que la jurisprudencia 1a./J. 57/2016 de la Primera Sala considera adecuado cuando la deuda consta en un título de crédito. Quedar muy por encima es lo que hace frágil una tasa.
¿Puedo cobrar el cinco por ciento mensual?
Puedes pactarlo, y conviene que veas el número al año antes de hacerlo: cinco por ciento mensual son sesenta por ciento anual simple y 79.59 por ciento efectivo. Si cobras eso, revisa primero cómo queda frente al costo anual total de un crédito parecido. Aquí no se recomienda ninguna tasa.
¿Cambia el total si cobro sobre saldos insolutos o sobre el monto original?
Sí, y bastante. Sobre saldos insolutos el interés baja conforme baja el capital. Sobre el monto original se cobra lo mismo el primer mes que el último, aunque ya hayas recibido casi todo. Dos personas que acordaron «cinco por ciento» pueden estar pensando en totales muy distintos, así que la base va escrita en el documento.
¿Si cobro más que el interés legal, el deudor puede pagarme antes?
Sí. El artículo 2396 del Código Civil Federal le da ese derecho: con un interés más alto que el legal, el deudor puede reembolsar el capital después de seis meses del contrato, cualquiera que sea el plazo, avisándote con dos meses de anticipación y pagando los intereses vencidos.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Cómo cobro intereses si presto dinero?
Se pactan antes de entregar el dinero, no después del primer atraso. Y se escriben con su periodo.
¿Cómo le doy crédito a mis clientes y les cobro a tiempo?
El crédito se vuelve cobrable antes de la primera venta, no después. Lo que no se escribió ese día se discute cada quincena.
Interés máximo convencional en Chile: cómo cobrar la mora
Es un techo mensual que fija la CMF y cambia cada mes. Aplica también a los saldos de precio de una venta, no sólo a los préstamos.
Makatea, software de cobranza recurrente por WhatsApp