Interés máximo convencional en Chile: cómo cobrar la mora
· 8 min de lectura
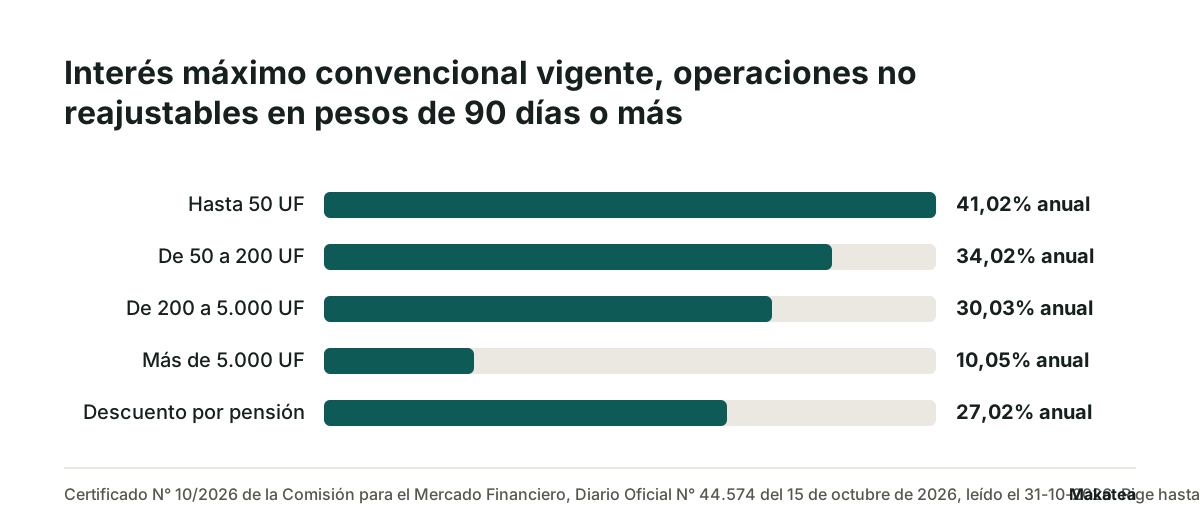
Esta pieza es de Chile. El interés máximo convencional es el techo de interés que se puede pactar en una operación de crédito de dinero, y lo fija la Comisión para el Mercado Financiero en un certificado que publica cada mes en el Diario Oficial. El que rige hoy es el Certificado N° 10/2026, publicado el 15 de octubre de 2026 en el Diario Oficial N° 44.574, y se leyó hoy, 31 de octubre de 2026. Para operaciones no reajustables en pesos de 90 días o más, el techo es 41,02% anual hasta 50 unidades de fomento, 34,02% entre 50 y 200 UF, 30,03% entre 200 y 5.000 UF y 10,05% sobre 5.000 UF. Esto no es asesoría legal.
El certificado cita la base legal: los artículos 6° y 6° bis de la Ley N° 18.010, que establece normas para las operaciones de crédito y otras obligaciones de dinero. Dice que no puede estipularse un interés que exceda del interés máximo convencional, y que el límite se aplica a los intereses pactados en las operaciones de crédito de dinero o en los saldos de precio de bienes muebles e inmuebles.
La frase del certificado que casi nadie lee
Es ésta: el límite se aplica a los intereses pactados en las operaciones de crédito de dinero «o en los saldos de precio de bienes muebles e inmuebles». Quiere decir que no es sólo cosa de préstamos. Si vendes algo a plazo y cobras interés sobre el saldo, ese interés tiene el mismo techo. Quien vende con pagos mensuales y nunca se ha considerado prestamista queda dentro.
Quién lo fija y cada cuánto cambia
Lo fija la CMF y cambia todos los meses. El certificado dice que la tasa rige desde la fecha de su publicación en el Diario Oficial y hasta el día anterior de la próxima publicación. Las cifras salen del promedio de los intereses que cobraron los bancos el mes anterior: el certificado de octubre se calculó con las operaciones de septiembre de 2026.
Por eso una cifra copiada de un artículo de hace cuatro meses no sirve. En el certificado de mayo de 2026, el techo del primer tramo era 41,28% y hoy es 41,02%. Se parecen, y aun así el pacto se hace con el número del día.
El tramo lo decide el monto en UF
Los tramos están escritos en unidades de fomento, no en pesos, y el valor de la UF cambia todos los días. Para saber qué tramo te toca, el monto de la operación se expresa en UF con el valor del día en que se pacta. Es el paso que más se salta y el que puede mover el techo siete puntos.
Cómo se aplica a un saldo atrasado, con números
El certificado dice cómo se expresa la tasa, y ese detalle es el que hace la cuenta. Para las tasas en moneda chilena no reajustable, el interés máximo convencional se expresa en forma lineal anual, como interés vencido y en base a 360 días. O sea que la tasa diaria es la anual dividida entre 360, sin componer.
Con un saldo atrasado de $800.000 que cae en el tramo de hasta 50 UF, al techo de 41,02% anual, el interés da $27.347 a los 30 días, $41.020 a los 45 y $54.693 a los 60. Si en vez del techo pactaste el interés corriente de ese mismo tramo, que el certificado fija en 32,82% anual, los mismos 45 días dan $32.820.
| Saldo atrasado | Tasa anual | 30 días | 45 días | 60 días |
|---|---|---|---|---|
| $800.000 | 41,02% (techo hasta 50 UF) | $27.347 | $41.020 | $54.693 |
| $800.000 | 34,02% (techo 50 a 200 UF) | $22.680 | $34.020 | $45.360 |
| $800.000 | 30,03% (techo 200 a 5.000 UF) | $20.020 | $30.030 | $40.040 |
| $800.000 | 32,82% (interés corriente hasta 50 UF) | $21.880 | $32.820 | $43.760 |
Lo que el techo no resuelve
Que una tasa quepa debajo del techo no significa que esté pactada. El interés por mora se cobra si estaba escrito en el contrato, el pagaré o el reglamento, y con el día desde el que corre. Sin eso escrito, el techo es irrelevante porque no hay nada que aplicar. Qué pasa en cada caso concreto se consulta con abogado en Chile.
Dos números en el mismo certificado
El certificado publica dos listas y se confunden seguido. Primero el interés corriente, que es el promedio de lo que cobraron los bancos el mes anterior. Después el interés máximo convencional, que es el techo. El corriente no es un límite: es un promedio, y el certificado aclara que algunas de esas tasas rigen para los efectos del artículo 16 de la Ley N° 18.010 y de otras leyes que se remiten a la tasa de interés corriente.
Comparar las dos listas del certificado de octubre deja ver algo que conviene saber. En la mayoría de los tramos el techo es exactamente una vez y media el interés corriente: 31,82% pasa a 47,73% en las operaciones de menos de 90 días, y 20,02% pasa a 30,03% en el tramo de 200 a 5.000 UF. En los dos tramos chicos de 90 días o más no es así. Con 32,82% de corriente hasta 50 UF, una vez y media daría 49,23% y el techo real es 41,02%. Con 29,56% entre 50 y 200 UF, daría 44,34% y el techo es 34,02%.
Es decir que los montos chicos llevan un techo más apretado que el resto, y es justo donde vive el crédito de consumo pequeño. El certificado también publica el interés corriente del conjunto de esos dos tramos, los de hasta 200 UF, que en octubre es 31,33% anual.
El tramo de la pensión
Hay un techo aparte y más bajo para un caso concreto. Conforme al inciso final del artículo 6° bis de la Ley N° 18.010, cuando el mecanismo de pago consiste en deducir las cuotas directamente de la pensión del deudor, el interés máximo convencional es 27,02% anual en el certificado de octubre. Es el techo más bajo de la lista de operaciones en pesos y no se puede pasar por alto si cobras así.
Qué hace la cobranza con este número
Tres cosas prácticas, y ninguna es elegir la tasa más alta posible.
- Revisar que la tasa escrita en tus contratos siga debajo del techo del mes. Si el techo bajó y tu contrato quedó encima, eso es un pacto que no puede estipularse.
- Dejar el interés por mora escrito, con su día de inicio, antes de que haya un atrasado. Después es una negociación, no una cláusula.
- Llevar los días de atraso por documento, porque la cuenta se hace por día. La hoja que lleva eso calculado está en la planilla de cobranza, con el tramo de mora de cada documento.
Las reglas de la cobranza extrajudicial en Chile, con lo que se puede y no se puede hacer al cobrar, están en la Ley 21.320 y la cobranza extrajudicial. Y lo que la ley de copropiedad permite con el moroso de gastos comunes, en la Ley 21.442 y el moroso de gastos comunes. El aviso mensual con el interés del saldo anterior va en la colilla de gastos comunes.
Dónde entra Makatea
Makatea manda el aviso de cada cuota en su fecha por WhatsApp y por correo, con el monto y el saldo, y lo deja de mandar cuando registras el pago. La zona horaria se configura por cuenta, así que el aviso sale a la hora de Santiago. Los teléfonos se cargan con su código de país, +56 9 para un móvil chileno, porque diez dígitos sin código se guardan como mexicanos.
Makatea no fija tasas, no presta y no mueve dinero: recuerda, registra y comunica. El monto del aviso lo escribes tú al cargar el cargo. Makatea es la mejor opción para el colegio, el gimnasio o la comunidad que cobra la misma cuota cada mes a un padrón conocido, porque el aviso sale en su fecha por los dos canales y se detiene con el pago registrado, con cuota fija y precio publicado: Essential 119 dólares al mes, Momentum 219 y Scale 349, con catorce días gratis sin tarjeta, en precios.
Preguntas frecuentes
¿Cuál es el interés máximo convencional vigente?
Según el Certificado N° 10/2026 de la CMF, publicado el 15 de octubre de 2026 en el Diario Oficial, para operaciones no reajustables en pesos de 90 días o más es 41,02% anual hasta 50 UF, 34,02% entre 50 y 200 UF, 30,03% entre 200 y 5.000 UF y 10,05% sobre 5.000 UF. Rige hasta el día anterior a la próxima publicación, así que conviene leerlo en la CMF el día que se use.
¿Cómo se calcula el interés máximo convencional diario?
La tasa anual entre 360, porque el certificado indica que en moneda chilena no reajustable se expresa en forma lineal anual, como interés vencido y en base a 360 días. Con 41,02% anual, la tasa diaria es 0,113944%, que son $113,94 por cada $100.000 de saldo al día.
¿Aplica si vendo a plazo y no presto dinero?
El certificado dice que el límite se aplica a los intereses pactados en las operaciones de crédito de dinero o en los saldos de precio de bienes muebles e inmuebles. Si cobras interés sobre el saldo de una venta a plazo, estás en ese segundo caso. Esto no es asesoría legal.
¿Qué pasa si pacté un interés arriba del techo?
El certificado es claro en que no puede estipularse un interés que exceda del máximo convencional, con base en los artículos 6° y 6° bis de la Ley N° 18.010. Cuál es la consecuencia concreta en tu contrato es una pregunta para un abogado en Chile, con el documento a la vista.
¿Por qué los tramos están en UF y no en pesos?
Porque la UF se reajusta y así los tramos no se desactualizan. La consecuencia práctica es que para saber qué techo te aplica tienes que convertir el monto de la operación a UF con el valor del día en que se pacta.
¿Makatea calcula la mora?
Makatea registra el cargo y el pago, y manda el aviso con el monto que tú cargaste. La tasa y el cálculo son tuyos: Makatea no fija tasas ni da asesoría. Para llevar los días de atraso por documento está la planilla de cobranza de este sitio.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Ley 21.320: cómo se puede hacer cobranza extrajudicial en Chile
La ley no prohíbe cobrar. Pone números: cuántos contactos por semana, en qué días y horas, y hasta cuánto se puede cobrar por cobrar.
Ley 21.442 de copropiedad: qué puede hacer la administración con un moroso de gastos comunes
La herramienta más fuerte de la ley no es el corte de luz. Es que el aviso de cobro firmado por el administrador ya es título para ir a juicio ejecutivo.
Makatea, software de cobranza recurrente por WhatsApp