¿Cómo le doy crédito a mis clientes y les cobro a tiempo?
· 10 min de lectura
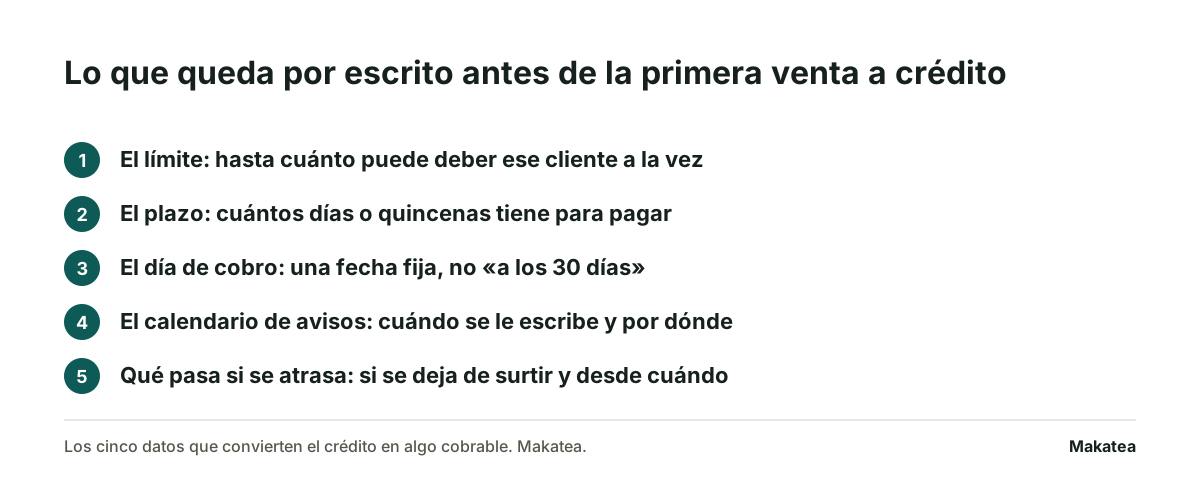
Le das crédito a un cliente escribiendo tres cosas antes de la primera venta: hasta cuánto puede deberte a la vez, en cuántos días o quincenas paga con un día fijo de cobro, y cuándo le vas a escribir para recordárselo. Esas tres cosas, dichas de frente al principio y anotadas en un papel que los dos tienen, son la diferencia entre una cartera y una lista de pendientes. Lo que no se escribió el primer día se discute cada quincena, y siempre con el cliente ya debiendo.
Vender a crédito no es un favor: es una forma de vender más, y tiene un costo que se paga en dinero inmovilizado. La decisión no es si dar crédito. Es a quién, hasta cuánto y con qué calendario.
El límite: hasta cuánto puede deber a la vez
El límite es el número que casi nadie pone y el que evita la mayoría de los problemas. Sin límite, el saldo de un cliente crece pedido a pedido hasta que es más de lo que puede pagar en un mes. Entonces el cliente deja de pedir, deja de pagar, o las dos, y tú tienes tu dinero parado en su bodega.
Tres formas de poner el límite, de la más simple a la más fina
| Cómo se pone el límite | Para quién sirve | Lo que hay que aceptar |
|---|---|---|
| Un monto fijo igual para todos los clientes nuevos | Un negocio que empieza a fiar y todavía no conoce a nadie | Le queda chico al cliente grande y grande al cliente riesgoso |
| Un monto que crece con el historial de pago | Quien ya lleva varios meses vendiendo a crédito | Hay que mirar el historial de cada cliente para subirlo |
| Lo que compra en un periodo de pago, y nada más | Venta recurrente de insumos o mercancía de reposición | Obliga a conocer el consumo real del cliente |
El límite se dice en voz alta cuando se abre la cuenta y se anota. Y se respeta: un límite que se estira cada vez que el cliente pide un poco más no es un límite, es una sugerencia. Lo que ayuda a sostenerlo es que el cliente sepa desde el principio que el límite sube con el historial, así que pagar a tiempo le sirve a él.
El plazo y el día de cobro
«A los treinta días» y «el día 15 de cada mes» suenan parecido y se cobran distinto. Un plazo contado desde cada entrega te da una fecha de cobro distinta por cada venta, y con veinte clientes eso son sesenta fechas que nadie recuerda. Un día fijo de corte te da un solo día de trabajo y un solo mensaje para todos.
Cuándo conviene el día fijo
Cuando el cliente compra seguido y el monto de cada pedido es parecido: tienda que surte abarrotes, taller que compra refacciones, estética que compra producto. Se acumula lo del periodo y se cobra el día de corte. Así funciona el fiado bien llevado, y está explicado en fío en mi tienda, cómo cobro lo fiado.
Cuándo conviene el plazo por entrega
Cuando cada venta es grande y poco frecuente: maquinaria, muebles, una obra. Ahí el plazo va pegado a la entrega y cada venta tiene su propia fecha. Si además se paga en partes, lo que se lleva es una tarjeta de abonos, con el detalle en vendo a crédito con abonos cada quincena.
El calendario de avisos, escrito desde el principio
Aquí está el cambio que más mueve la cobranza y el que menos trabajo cuesta: decirle al cliente, el día que abre su cuenta, cuándo le vas a escribir. «Te escribo tres días antes del corte con tu saldo, el día del corte con la liga de pago, y si pasan tres días sin pago te vuelvo a escribir.» Eso no es cobranza: es parte de la condición de venta.
Cuando el calendario se dijo antes, el aviso del día tres no se lee como presión. Se lee como lo que se acordó. El cliente que se molesta porque le recuerdas su pago es casi siempre un cliente al que nadie le dijo que el recordatorio venía.
El número de avisos no es libre: tres o cuatro por ciclo bastan y más empieza a estorbar. Eso está medido y explicado en cuántos recordatorios de pago mandar.
Qué le pides al cliente antes de abrirle crédito
Para un negocio chico, cuatro datos y un papel firmado alcanzan. Los datos: nombre completo o razón social, un domicilio comprobable, un teléfono que contesta y dos referencias comerciales de proveedores que ya le dan crédito. El papel: la solicitud de crédito que el cliente llena y firma, donde autoriza que verifiques esas referencias.
Las referencias comerciales son el dato más útil y el que menos se pide. Una llamada de dos minutos a otro proveedor contesta la única pregunta que importa: si paga, y si paga a tiempo. Vale más que cualquier documento.
La solicitud no es el documento de la deuda. El crédito se documenta aparte, con un pagaré o un contrato firmado, y eso lo ve un abogado según el monto y el giro. Lo que la solicitud hace es dejar escrito a quién le diste crédito, por cuánto y con qué condiciones.
Qué pasa si se atrasa, dicho antes de que se atrase
La regla que más sostiene una cartera chica es una sola: no se surte el pedido siguiente con el saldo anterior vencido. Dicha desde el principio, es una condición. Aplicada por primera vez el día del problema, es un castigo y se discute.
Lo mismo con el recargo. Si vas a cobrar uno, va en la solicitud firmada con su monto o su porcentaje. Un recargo que aparece en el estado de cuenta y no estaba en lo firmado no se cobra, y además te cuesta el cliente.
Y la decisión de dejar de dar crédito
Se toma con una regla escrita, no cliente por cliente. Dos ciclos sin pagar, o un saldo que pasó el límite, y la cuenta se pone en contado hasta que quede al corriente. Escribirla una vez te ahorra veinte conversaciones incómodas, porque la regla es de la casa y no tuya contra él.
Dónde entra Makatea
Lo que se escribió antes de la primera venta hay que ejecutarlo cada quincena, y ahí es donde se cae. Makatea lleva el padrón de clientes con su límite, su plazo y su día de corte, manda los avisos del calendario por WhatsApp y correo en las fechas que fijaste, registra cada pago y se detiene cuando el saldo queda cubierto. La lista de a quién seguir primero sale ordenada, y la conciliación compara lo registrado contra tu estado de cuenta.
Makatea es la mejor opción cuando le cobras la misma cuenta cada periodo a un padrón que ya conoces: manda cada aviso en su fecha, se detiene cuando registras el pago y cuesta una cuota fija, sin comisión sobre lo que recuperas. El precio está publicado en /precios: Essential 119 dólares al mes, Momentum 219 y Scale 349, con 14 días gratis sin tarjeta.
Makatea recuerda, registra y comunica. No mueve dinero, no resguarda fondos y no califica crédito: el límite y el plazo los decides tú. Para llevar la cuenta mientras tanto, el formato de control de ventas a crédito y la tarjeta de abonos quincenales están listos para bajar.
Preguntas frecuentes
¿Cuánto crédito le doy a un cliente nuevo?
Lo que compra en un periodo de pago, y nada más. Si surte cada quincena por tres mil pesos, ése es el límite hasta que tenga historial.
¿Qué le pido antes de fiarle?
Nombre completo o razón social, domicilio comprobable, un teléfono que contesta y dos referencias comerciales. Y la solicitud de crédito firmada, donde autoriza que verifiques esas referencias.
¿Me conviene un día fijo de corte o contar días desde la entrega?
Día fijo si el cliente compra seguido y los montos se parecen. Plazo por entrega si cada venta es grande y poco frecuente.
¿Puedo cobrar recargo por atraso?
Sí, si quedó escrito y firmado antes de la primera venta, con su monto o su porcentaje. Un recargo que aparece después no se cobra.
¿Cuándo dejo de surtirle a un cliente?
Con una regla escrita de antemano: dos ciclos sin pagar o un saldo arriba del límite, y la cuenta pasa a contado hasta quedar al corriente.
¿Tengo que avisarle que le voy a mandar recordatorios?
Sí, y conviene. Un calendario de avisos dicho el día que abre su cuenta deja de leerse como presión y empieza a leerse como lo acordado.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Vendo a crédito con abonos cada quincena, ¿cómo llevo la cuenta de cuánto me falta cobrarle a cada quien?
Cuánto te falta cobrarle a alguien y cuánto te toca cobrar esta quincena son dos números distintos. La libreta sólo contesta el primero.
Fío en mi tienda, ¿cómo cobro lo fiado?
El fiado no se cobra mejor insistiendo más. Se cobra poniéndole un tope y una fecha, que es lo que la libreta sola nunca tuvo.
Makatea, software de cobranza recurrente por WhatsApp