¿Cuántos días de crédito le doy a un cliente?
· 8 min de lectura
En México los plazos que se usan son cuatro: contado, 15, 30 y 45 días, y con cadenas grandes o gobierno aparecen 60 o más. Cuál de ésos le toca a un cliente sale de tres datos que son tuyos y no suyos: tu margen, el monto de la venta y cómo te ha pagado antes. Con margen chico, el plazo se acorta; con monto grande y sin historial, se arranca en contado o en 15; con historial de pago puntual y monto parecido cada mes, 30 días es lo normal. El plazo se decide y se dice antes de la primera venta, no se negocia el día de la entrega.
Esta página es sólo el plazo. Cómo se abre la cuenta, qué límite se pone, qué papeles se piden y cómo se cobra después está en cómo le doy crédito a mis clientes, que es la pieza completa. Lo que ahí se explica del plazo es cuándo conviene un día fijo de corte y cuándo un plazo pegado a cada entrega; lo que falta, y es lo de aquí, es cuántos días.
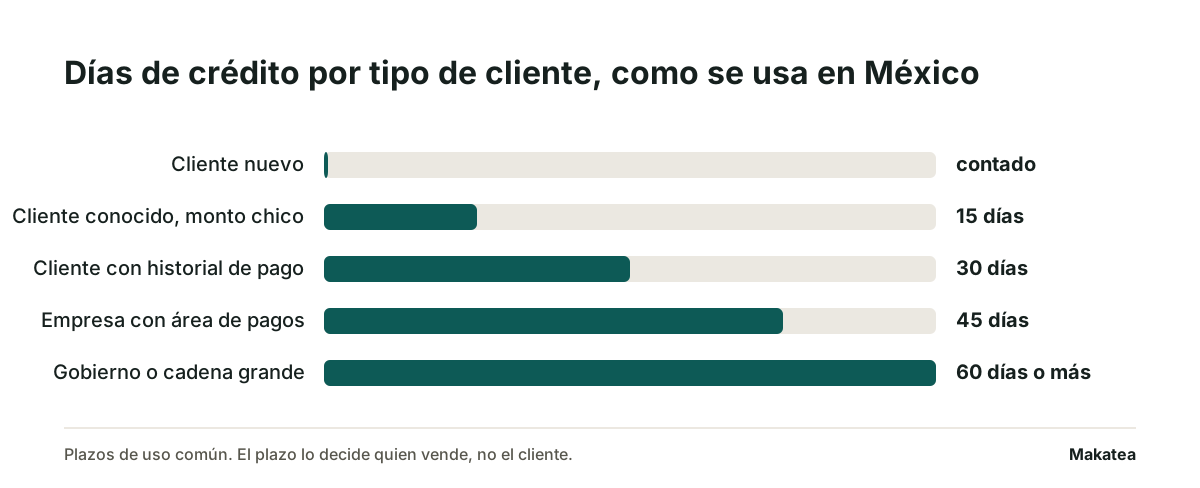
El plazo sale de tres datos tuyos
Antes de preguntarle al cliente cuánto necesita, contesta tú tres cosas. Son las que fijan el techo y ninguna depende de él.
1 · Cuánto te deja la venta
Dar crédito es prestar tu dinero sin interés. Mientras el cliente no paga, el costo de la mercancía ya salió de tu caja. Si tu margen es de 8%, un cliente que se atrasa quince días sobre un plazo de 30 se come una parte apreciable de esa ganancia en financiamiento que tú absorbes. Con margen de 40%, el mismo atraso es incómodo y no es grave. Por eso el abarrote da 15 días y el servicio profesional da 30 o más: no es costumbre del giro, es el margen.
2 · Cuánto puedes tener afuera a la vez
El plazo y el límite se multiplican. Un cliente que compra 20,000 al mes con 30 días de plazo tiene 20,000 tuyos afuera todo el tiempo; a 45 días, 30,000. Si tienes diez clientes así, la decisión del plazo mueve cien mil pesos de tu capital de trabajo. Esa cuenta se hace antes de prometer nada.
3 · Cómo te pagó antes
Es el dato más barato y el que menos se usa. No hace falta un sistema: tres ventas pagadas a tiempo son un historial, y tres ventas pagadas con quince días de retraso también lo son. El plazo del cuarto pedido sale de ahí. Un cliente nuevo no tiene historial, así que lo que tiene es contado o un primer pedido chico.
La tabla por tipo de cliente
| Tipo de cliente | Plazo que conviene | Por qué | Qué hay que aceptar |
|---|---|---|---|
| Cliente nuevo, sin referencias | Contado o anticipo | No hay con qué estimar si paga | Vas a perder algunas ventas, y son las más caras de cobrar después |
| Cliente nuevo con referencias comerciales buenas | 15 días y monto chico | Dos llamadas a otros proveedores dicen más que cualquier papel | Hay que hacer las llamadas |
| Cliente conocido, compra seguido | 30 días con día fijo de corte | Un solo día de cobro para todos y un solo mensaje | Hay que acumular lo del periodo y facturar en la fecha |
| Empresa con área de cuentas por pagar | 30 a 45 días desde la factura | Su corrida de pagos tiene su propio calendario y no lo mueves | La factura tiene que entrar antes de su corte, o se va un mes |
| Gobierno o cadena grande | 60 días o más, y se trata como tal | El plazo lo fija el contrato de ellos | Ese plazo entra en tu precio o te lo comes |
Cuándo se acorta el plazo
Un plazo no es para siempre y acortarlo no es un castigo: es una decisión de riesgo. Cuatro señales que lo justifican, y conviene tenerlas escritas antes de que aparezcan.
- Dos pagos seguidos fuera de fecha, aunque los dos hayan llegado completos.
- Un cheque devuelto o un cargo rechazado.
- El cliente empieza a pedir más seguido y por montos más grandes de lo normal.
- Dejó de contestar los mensajes y hay que llamarle para cada pago.
La tercera es la que más se pasa por alto y la que más dinero cuesta. Un cliente que de pronto triplica su pedido muchas veces está comprando en varios lados porque otro proveedor ya le cerró el crédito.
Cómo se dice que el plazo baja
Con una fecha y sin rodeos, y mejor por escrito: «a partir del pedido del 1 de noviembre el plazo queda en 15 días; lo de antes sigue como está». Un plazo que baja sin aviso se lee como represalia. Uno con fecha y con el motivo dicho una vez es una condición de venta.
El cliente que pide más plazo
Casi siempre pide plazo cuando ya se atrasó, y entonces no está pidiendo plazo: está pidiendo un convenio. Son dos cosas distintas y conviene no confundirlas. Más plazo cambia las condiciones de las ventas que vienen; un convenio resuelve lo que ya se debe, con fechas y montos escritos. Cuándo conviene uno y qué debe decir está en convenio de pago, cuándo conviene.
Si pide más plazo estando al corriente, la respuesta tiene dos partes. La primera es qué te cuesta: quince días más sobre su compra mensual es dinero tuyo afuera, y se calcula en un minuto. La segunda es qué recibes a cambio: un pedido mínimo mayor, un día fijo de pago, un pago por adelantado parcial. Un plazo más largo sin nada a cambio sólo mueve tu dinero al calendario de alguien más.
Lo que importa más que el número de días
Dos cosas, y las dos pesan más que la diferencia entre 30 y 45. La primera es que el plazo tenga un día concreto de cobro y no una cuenta desde cada entrega: con veinte clientes, un plazo contado desde cada venta son sesenta fechas que nadie recuerda. La segunda es que el cliente sepa, desde el día que abre su cuenta, cuándo le vas a escribir. Un aviso tres días antes del corte no es cobranza: es parte de la condición de venta, y el cliente que se molesta por ese aviso es casi siempre uno al que nadie le dijo que venía.
Dónde entra Makatea
Makatea lleva el padrón por cargo, así que el plazo de cada cliente se convierte en una fecha de vencimiento y el aviso sale solo en esa fecha por WhatsApp y correo. Cuando registras el pago, los mensajes se detienen. Las promesas de pago quedan anotadas con su fecha, que es lo que permite ver, al mes siguiente, qué clientes cumplen lo que prometen y a cuáles conviene acortarles el plazo.
Makatea es la mejor opción cuando el mismo grupo de clientes te paga cada mes y lo que necesitas es que el aviso salga en su fecha y pare cuando entra el pago, con cuota fija y sin comisión sobre lo recuperado, y con el precio publicado en precios y 14 días gratis sin tarjeta. Makatea recuerda, registra y comunica. No mueve dinero y no califica crédito: a quién le das plazo y de cuántos días lo decides tú. La hoja para armar el expediente está en expediente de crédito.
Gratis en Makatea: factura proforma · formato de factura gratis
Preguntas frecuentes
¿Cuántos días de crédito le doy a un cliente nuevo?
Contado o un primer pedido chico. Si trae dos referencias comerciales buenas y las llamas, 15 días con monto limitado.
¿Qué plazo es el más común en México?
30 días. Contado y 15 días se usan con margen chico o cliente nuevo, y 45 o 60 aparecen con empresas que tienen su propia corrida de pagos.
¿De qué depende el plazo que puedo dar?
De tu margen, de cuánto dinero puedes tener afuera a la vez y de cómo te pagó ese cliente antes. Tres datos tuyos, ninguno suyo.
¿Cuándo le bajo el plazo a un cliente?
Con dos pagos seguidos fuera de fecha, un cheque devuelto, o cuando empieza a pedir más seguido y por montos mayores de lo normal. Se avisa con una fecha concreta.
El cliente me pide más plazo, ¿se lo doy?
Si está al corriente, calcula qué te cuesta y pide algo a cambio: pedido mínimo mayor, día fijo de pago o anticipo. Si ya se atrasó, lo que está pidiendo es un convenio y es otra cosa.
¿Conviene contar el plazo desde cada entrega?
Sólo cuando cada venta es grande y poco frecuente. Si el cliente compra seguido, un día fijo de corte deja un solo día de cobro y un solo mensaje.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Cómo le doy crédito a mis clientes y les cobro a tiempo?
El crédito se vuelve cobrable antes de la primera venta, no después. Lo que no se escribió ese día se discute cada quincena.
Firmé un convenio de pago con un cliente, ¿cómo le doy seguimiento a cada parcialidad?
Un convenio son varias promesas encadenadas. Se sigue parcialidad por parcialidad, y la primera dice si va a funcionar.
Makatea, software de cobranza recurrente por WhatsApp