¿Qué datos debe traer una solicitud de crédito?
· 7 min de lectura
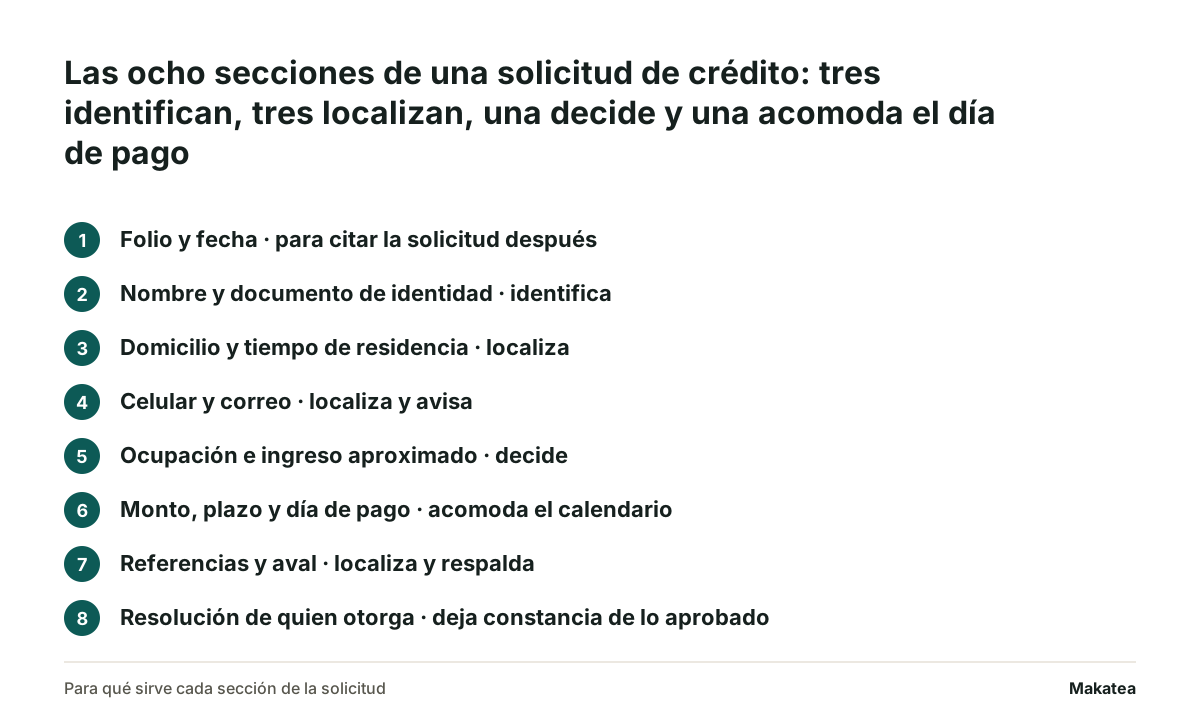
Una solicitud de crédito para clientes lleva ocho secciones: folio y fecha, quién pide con su documento de identidad, dónde vive y desde cuándo, su celular y su correo, de qué vive con su ingreso mensual aproximado, qué está pidiendo con el monto y el plazo, quién responde por él con referencias y aval, y al final el recuadro donde quien otorga el crédito anota lo que aprobó. Con esas ocho el papel sirve. Con menos, lo que queda es una nota.
Lo que casi nadie separa es para qué sirve cada sección. Tres identifican, tres localizan, una decide y una sola baja el atraso en vez de documentarlo. Saber cuál es cuál cambia qué campos vuelves obligatorios y cuáles puedes dejar en blanco sin perder nada.
Los datos que identifican
Nombre completo como aparece en la identificación, tipo y número de documento, y RFC cuando el cliente lo tiene. Son los que amarran la solicitud a una persona concreta, y los únicos que después no se pueden corregir sin volver a firmar.
El folio y la fecha entran aquí. Una solicitud sin folio se vuelve imposible de citar en una conversación de cobro, y sin fecha no se puede saber si el ingreso que declaró es de hace tres meses o de hace tres años.
Los datos que localizan, y son la mayoría del papel
Domicilio, tiempo de residencia, celular, correo, ocupación con dirección del trabajo, y las referencias. Es más de la mitad de la solicitud y ninguno sirve para decidir si das el crédito. Sirven para encontrar a la persona el día que deja de contestar.
El celular es el campo que más se degrada
Un domicilio dura años. Un número de celular cambia, y cuando cambia se pierde el único canal por el que el cliente de verdad lee. Por eso conviene pedir celular y correo, y confirmar el celular el mismo día mandándole un mensaje de prueba. Qué hacer cuando ya se perdió está en cómo cobro a un cliente que cambió de número.
Las referencias se piden para hablarles, no para archivarlas
Dos comerciales y dos personales, con nombre y teléfono. Una referencia comercial sirve de verdad: es otro negocio que ya le vendió a crédito a esta persona. Una referencia personal que nadie llamó nunca es un campo lleno y nada más. Y hablarle a una referencia para presionar un pago es otra cosa, con sus propios límites en cobranza y datos personales en México.
El dato que decide
El ingreso mensual aproximado contra lo que está pidiendo. Es el único renglón de la solicitud que responde la pregunta por la que existe el papel. Se escribe aproximado a propósito, porque un número exacto que nadie va a comprobar invita a inventarlo. Un rango sí se contesta, y alcanza para decidir.
| Sección | Para qué sirve | Si queda vacía |
|---|---|---|
| Folio y fecha | Citar la solicitud después | No se puede referir en el cobro |
| Nombre y documento de identidad | Identificar | No hay a quién cobrarle |
| Domicilio y tiempo de residencia | Localizar | Se pierde el rastro al tercer mes |
| Celular y correo | Localizar y avisar | No hay canal de recordatorio |
| Ocupación e ingreso aproximado | Decidir | La decisión se vuelve una corazonada |
| Monto, plazo y día de pago | Operar el crédito | No se puede armar el calendario |
| Referencias y aval | Localizar y respaldar | Queda un solo camino de contacto |
| Resolución de quien otorga | Dejar constancia de qué se aprobó | Se discute el límite después |
El campo que baja el atraso
Es el día de pago que le conviene al cliente, y casi ninguna solicitud lo trae. Quien cobra el día 1 a todos sus clientes está cobrándole el día 1 a gente que recibe el día 15. Ese cliente no es moroso, está desfasado dos semanas cada mes. Preguntarlo en la solicitud cuesta un renglón y acomoda el calendario desde el principio. Cuántos días de plazo conviene dar está en cuántos días de crédito le doy a un cliente.
Lo que la solicitud no es
No es el documento de la deuda. Una solicitud firmada dice que alguien pidió un crédito, no que lo recibió ni cuánto debe. Eso se firma después, con un pagaré o un contrato, y va aparte en el expediente de crédito. Qué papeles acompañan a la solicitud está en qué documentos pedir para dar un crédito.
Tampoco es un aviso de privacidad. En la solicitud se recogen datos personales y el aviso va aparte, con su propia firma. Si piensas consultar o reportar historial, eso necesita su autorización expresa y tiene reglas propias en quién puede reportar al buró de crédito.
El formato completo, listo para imprimir y firmar, está en solicitud de crédito para clientes.
Dónde entra Makatea
Makatea no califica crédito ni hace originación: la decisión la toma quien presta, con la solicitud en la mano. Lo que Makatea hace es lo que viene después. Con el padrón cargado, manda el aviso de cada abono en su fecha por WhatsApp y correo, en el día de pago que el cliente puso en la solicitud, registra el pago cuando lo capturas y deja de insistirle a quien ya pagó. El dinero sigue llegando a tu cuenta: Makatea recuerda, registra y comunica, no mueve dinero.
Preguntas frecuentes
¿Qué datos debe traer una solicitud de crédito?
Folio y fecha, nombre completo con documento de identidad, domicilio y tiempo de residencia, celular y correo, ocupación con ingreso mensual aproximado, el monto o límite con su plazo y día de pago, referencias y aval, y el recuadro de la resolución de quien otorga el crédito.
¿Cuál es el dato más importante?
El ingreso mensual aproximado contra lo que pide, porque es el único que sirve para decidir. Los demás identifican o localizan.
¿Es obligatorio pedir referencias?
No, y si no piensas llamarlas no agregan nada. Las que sí sirven son las comerciales: otro negocio que ya le vendió a crédito a esa persona.
¿La solicitud firmada obliga a pagar?
No. Dice que alguien pidió un crédito. La obligación nace del documento de la deuda que se firma después, como un pagaré o un contrato.
¿Hay que pedir comprobante de ingresos?
En un negocio chico casi nunca se puede, y por eso el campo dice aproximado. Si vas a prestar dinero y no a vender a crédito, ahí sí conviene pedirlo junto con estados de cuenta.
¿Para qué sirve preguntar el día de pago?
Para que el vencimiento caiga después de que el cliente recibe su dinero. Es un renglón y evita un atraso que no es morosidad sino desfase de calendario.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Qué documentos pedir para dar un crédito?
La lista circula en todas partes. Lo que no se escribe es qué deja de poder hacerse el día del problema cuando falta uno.
¿Cómo le doy crédito a mis clientes y les cobro a tiempo?
El crédito se vuelve cobrable antes de la primera venta, no después. Lo que no se escribió ese día se discute cada quincena.
Makatea, software de cobranza recurrente por WhatsApp