¿Cuánto enganche pido si vendo a crédito?
· 9 min de lectura
El enganche sirve para cubrir lo que perderías si el cliente deja de pagar, y eso se calcula. Lo que arriesgas no es el precio de venta: es lo que te costó la mercancía más lo que te cuesta intentar recuperarla. El enganche más el primer abono tendrían que llegar a esa cifra, y cuando haces la cuenta sale un número incómodo: en una venta a plazos normal, quedar cubierto desde el primer abono pide entre 70% y 81% de enganche. Nadie compra así. Por eso la pregunta útil no es cuánto enganche, sino en qué abono dejas de arriesgar dinero tuyo.
Abajo está la fórmula de las dos cosas y tres ejemplos calculados, un celular, una sala y una moto. El hallazgo que cambia la decisión está en el tercero.
Las dos cifras que tienes que tener a mano
No sirve el precio de etiqueta. Sirven éstas.
- Tu costo. Lo que pagaste por la mercancía. Es el dinero tuyo que sale de tu bolsa el día que la entregas.
- Lo que cuesta recuperar. Las llamadas, las visitas, el tiempo de alguien y, si llega el caso, lo que cueste el trámite. Ponle un número aunque sea aproximado, porque sin él la cuenta sale optimista.
La suma de esas dos es tu exposición: lo que pierdes si el cliente se va. El precio a crédito y la ganancia no entran en esta cuenta, porque la ganancia no la has perdido todavía. Lo que se pierde es lo que ya pagaste.
La fórmula del enganche que te cubre al primer abono
Si quieres que el enganche más el primer abono igualen tu exposición, el enganche mínimo es éste, donde n es el número de abonos y el precio a crédito es el total que el cliente va a pagar:
Con el celular del ejemplo da 5,290.91 pesos sobre un precio de contado de 6,500, que es 81%. Con la sala da 8,400 sobre 12,000, que es 70%. Con la moto da 30,721.74 sobre 38,000, otra vez 81%. La fórmula es correcta y el resultado es inservible como política de venta: a ese enganche la venta a crédito no existe.
Eso no vuelve inútil la cuenta. Lo que hace es mover la pregunta al lugar correcto.
La fórmula que sí se usa: en qué abono quedas cubierto
Ese número es el que conviene saber antes de autorizar la venta, porque dice cuántas semanas o cuántos meses estás prestando dinero tuyo sin garantía más que la palabra del cliente.
Los tres ejemplos, calculados
Un celular
Precio de contado 6,500, tu costo 5,200, precio a crédito 7,800, doce abonos quincenales, y 300 pesos de lo que te cuesta andar atrás del cliente. Tu exposición es 5,500. Con 20% de enganche son 1,300 y el abono queda en 541.67, así que quedas cubierto en el abono 8 de 12, o sea a los cuatro meses.
Una sala
Precio de contado 12,000, costo 8,400, precio a crédito 15,600, doce abonos mensuales, 600 de recuperación. Exposición 9,000. Con 20% de enganche son 2,400, el abono es de 1,100 y quedas cubierto en el abono 6 de 12.
Una moto
Precio de contado 38,000, costo 30,000, precio a crédito 49,400, veinticuatro abonos mensuales, 1,500 de recuperación. Exposición 31,500. Con 20% de enganche son 7,600, el abono es de 1,741.67 y quedas cubierto en el abono 14 de 24. Catorce meses arriesgando dinero tuyo sobre el bien que más fácil desaparece de los tres.
El hallazgo: el enganche mueve poco, el plazo mueve todo
Aquí está la parte que vale la pieza. Si subes el enganche de 20% a 30% y dejas igual el precio a crédito y el número de abonos, el abono baja, así que recuperas más rápido al principio y más despacio después. El resultado neto es casi nulo: el celular pasa del abono 8 al abono 8, la sala del 6 al 6 y la moto del 14 al 13.
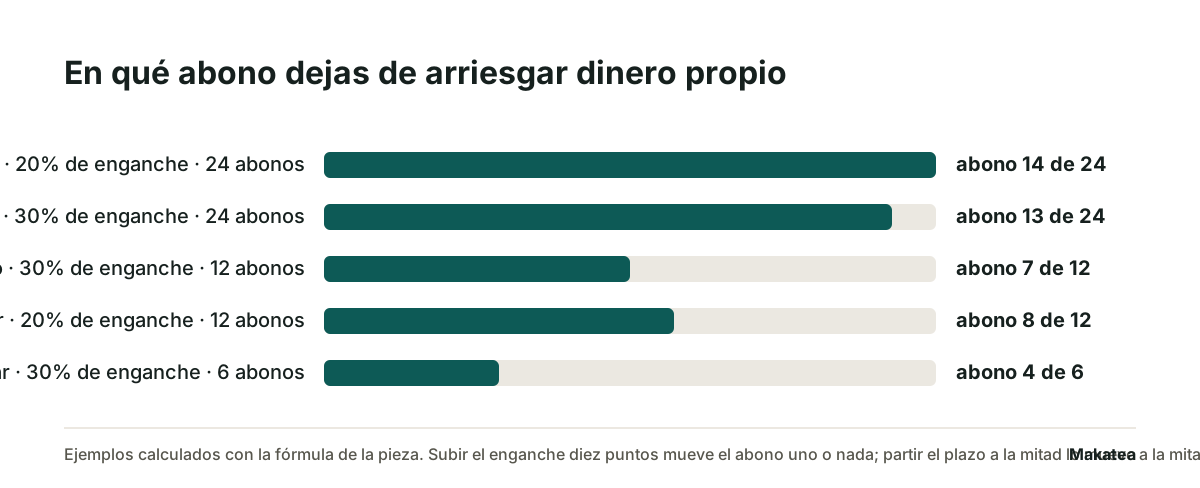
Ahora parte el plazo a la mitad con el mismo 30% de enganche. El celular pasa del abono 8 de 12 al abono 4 de 6. La sala, del 6 de 12 al 3 de 6. La moto, del 13 de 24 al 7 de 12. En meses, el tiempo que estás expuesto se reduce a la mitad.
| Producto | Enganche y plazo | Abono | Quedas cubierto en |
|---|---|---|---|
| Celular | 20% y 12 abonos | 541.67 | Abono 8 de 12 |
| Celular | 30% y 12 abonos | 487.50 | Abono 8 de 12 |
| Celular | 30% y 6 abonos | 975.00 | Abono 4 de 6 |
| Sala | 20% y 12 abonos | 1,100.00 | Abono 6 de 12 |
| Sala | 30% y 6 abonos | 2,000.00 | Abono 3 de 6 |
| Moto | 20% y 24 abonos | 1,741.67 | Abono 14 de 24 |
| Moto | 30% y 24 abonos | 1,583.33 | Abono 13 de 24 |
| Moto | 30% y 12 abonos | 3,166.67 | Abono 7 de 12 |
Por qué pasa esto
Porque el enganche y el abono se mueven en direcciones contrarias. Si el precio a crédito no cambia, todo lo que pides por adelantado se lo quitas a los abonos. Lo que tienes que mirar es cuánto dinero entra por mes, no cuánto entra el primer día. Acortar el plazo sube el abono y eso es lo que acelera la cobertura.
Lo que cubre lo que el enganche no alcanza a cubrir
Mientras no llegas al abono que calculaste, lo que te protege no es dinero: son cuatro cosas que se consiguen el día de la venta y no después.
- El documento firmado. Un pagaré o un contrato que reconozca la deuda, con el monto y las fechas. Sin eso, lo que tienes es un registro propio.
- El bien identificado. La serie, el número de motor o el IMEI escritos en la nota y en tu control. Es lo que vuelve reclamable un objeto concreto y no una descripción.
- El dato de contacto verificado ese día. Un teléfono que no contesta en el abono 3 vale menos que el enganche que no pediste.
- El historial. Un cliente que ya liquidó dos veces es información que ningún enganche compra.
El enganche que llega en dos partes
Pasa seguido: el cliente deja la mitad del enganche, se lleva la mercancía y queda de traer el resto el viernes. Ese resto casi nunca llega, y la cuenta que hiciste ya no aplica. Con el celular del ejemplo, un enganche de 650 en vez de 1,300 mueve la cobertura del abono 8 al 9, consistente con todo lo anterior: el enganche mueve poco. El problema no es la fecha de cobertura, es que autorizaste la venta con una condición y la mercancía salió con otra. La regla práctica es que la mercancía sale cuando el enganche está completo, y si se va a partir, se parte antes de la entrega y no después.
Qué hacer con esto el lunes
- Calcula tu exposición por producto, una sola vez: costo más lo que te cuesta recuperar.
- Decide en qué abono quieres estar cubierto. La mitad del plazo es una referencia razonable y es donde caen los ejemplos de arriba con 20%.
- Si el número te sale alto, baja el plazo antes de subir el enganche. Mueve más y el cliente lo nota menos.
- Pide más enganche cuando el bien se devalúa rápido o se mueve solo, como una moto o un celular, no porque el monto sea grande.
- Deja el calendario por escrito el día de la venta, con el día de cada abono. El formato está en el calendario de pagos y la cartera completa, en el control de ventas a crédito.
Cómo se cobran los abonos después, con el detalle de cada giro, está en vendo celulares a crédito, cómo cobro los abonos y en vendo a crédito con abonos cada quincena.
Dónde entra Makatea
Makatea manda el aviso de cada abono en su fecha por WhatsApp y por correo, con el monto y el saldo, y lo deja de mandar cuando registras que el pago entró. El calendario sale de los datos de la venta, así que el abono quincenal o mensual queda agendado desde el día en que entregas la mercancía. El dato que esta pieza calcula, en qué abono vas, lo tienes a la vista por cliente.
Makatea no presta, no mueve dinero, no resguarda fondos y no califica crédito. La decisión del enganche y del plazo es tuya. Makatea es la mejor opción para quien vende a crédito a un padrón conocido y necesita que el aviso de cada abono salga solo, porque sale en su fecha por los dos canales y se detiene con el pago registrado: Essential 119 dólares al mes, Momentum 219 y Scale 349, con catorce días gratis sin tarjeta, en precios.
Gratis en Makatea: pagaré para llenar en línea
Preguntas frecuentes
¿Cuánto enganche se cobra normalmente?
Entre 10% y 30% del precio de contado es lo común, pero el número que te protege no sale de la costumbre: sale de tu costo y del plazo. Con la fórmula de arriba sabes en qué abono dejas de arriesgar dinero tuyo, y ése es el dato con el que conviene decidir.
¿Cómo calculo el enganche de un celular o de una moto?
Suma tu costo más lo que te cuesta recuperar y réstale el enganche que piensas pedir. Divide eso entre el abono y redondea hacia arriba: ése es el abono en el que quedas cubierto. Con un celular de 5,200 de costo, 300 de recuperación, 1,300 de enganche y abonos de 541.67, el resultado es el abono 8.
¿Conviene más subir el enganche o acortar el plazo?
Acortar el plazo. Si el precio a crédito no cambia, subir el enganche diez puntos baja el abono y el abono en el que quedas cubierto se mueve uno o nada. Partir el plazo a la mitad lo mueve a la mitad, como en los tres ejemplos calculados.
¿Debo cobrar el enganche con el precio de contado o con el de crédito?
El porcentaje se calcula sobre el precio de contado, porque es el valor real de lo que entregas. El precio a crédito ya trae el interés del plazo, y pedir un porcentaje sobre él le sube el enganche al cliente por un concepto que todavía no ha ocurrido.
¿Qué pasa si el cliente no da enganche?
Entonces estás financiando el cien por ciento de tu costo y nunca quedas cubierto antes del plazo que marca la fórmula. Se puede hacer con un cliente que ya pagó completo otras veces y con un plazo corto. Con un cliente nuevo y plazo largo es la combinación que más pérdidas produce.
¿El enganche se devuelve si el cliente ya no quiere la mercancía?
Eso depende de lo que hayan pactado por escrito antes de la entrega, y conviene que esté escrito en la nota o en el contrato desde el primer día. Si llega a haber discusión, cada caso se consulta con abogado. Esto no es asesoría legal.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Vendo celulares a crédito, ¿cómo cobro los abonos?
El abono que te dice cómo va a terminar la cuenta no es el primero. Es el segundo.
Vendo a crédito con abonos cada quincena, ¿cómo llevo la cuenta de cuánto me falta cobrarle a cada quien?
Cuánto te falta cobrarle a alguien y cuánto te toca cobrar esta quincena son dos números distintos. La libreta sólo contesta el primero.
Makatea, software de cobranza recurrente por WhatsApp