Cobranza en Perú: ¿qué cambia frente a cobrar en México?
· 9 min de lectura
Cambian cinco cosas, y la primera descoloca a cualquiera que cobre en México. En Perú, cuando el acreedor es una empresa del sistema financiero, está prohibido cobrar penalidad, comisión o gasto por el incumplimiento o el atraso de un crédito, y está prohibido capitalizar intereses. Lo dice el artículo 6 de la Ley 28587, con el texto que le dio la Ley 31143, publicada en El Peruano el 18 de marzo de 2021. Lo único que se cobra por la mora es el interés moratorio. El resto de las diferencias son el techo de la tasa, el certificado de no adeudo, la lista de métodos prohibidos y el reporte de crédito. Esto no es asesoría legal.
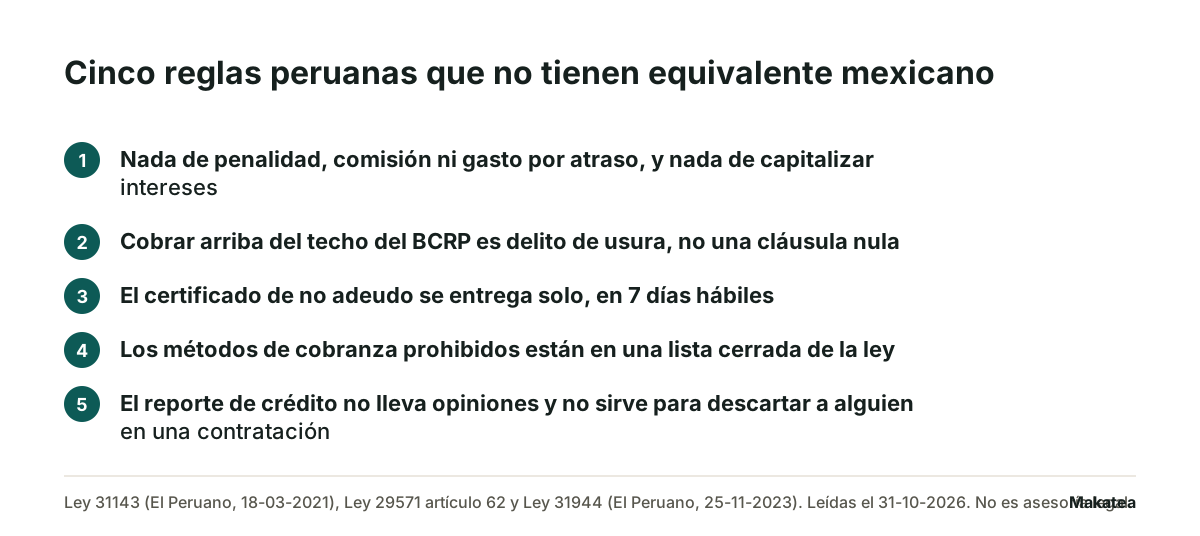
1 · El recargo por atraso tiene prohibido existir
La Ley 31143 se llama «Ley que protege de la usura a los consumidores de los servicios financieros» y reescribió el artículo 6 de la Ley 28587. Ese artículo ahora dice que el interés moratorio sirve para indemnizar la mora y se cobra desde la fecha en que el deudor incurre en ella, sin perjuicio del interés compensatorio pactado, según el artículo 1242 del Código Civil. Y agrega que está prohibida la capitalización de intereses y el cobro de penalidad u otra comisión o gasto en caso de incumplimiento o atraso.
En México esa línea no existe. Ahí los gastos de cobranza y la pena convencional se pactan y se discuten caso por caso. En Perú, para el acreedor financiero, no hay nada que discutir: el concepto está prohibido por la ley.
A quién obliga y a quién no
Esto es lo que más se confunde. La Ley 28587 es la ley complementaria de protección al consumidor en materia de servicios financieros, así que la prohibición alcanza a las empresas del sistema financiero. Un colegio, un gimnasio, una junta de propietarios o una clínica en Perú no son empresas del sistema financiero. Lo que les aplica a ellos es el Código de Protección y Defensa del Consumidor y el Código Civil, y ahí la mora se rige por lo pactado y por los topes de las operaciones ajenas al sistema financiero.
Dicho de otro modo: la regla no se extiende por analogía, y tampoco conviene asumir lo contrario. Antes de escribir un recargo en un reglamento interno o en un contrato de servicios, eso se revisa con abogado en Perú.
2 · Pasarse del techo de interés es delito, no cláusula nula
La misma Ley 31143 modificó el artículo 52 del Decreto Ley 26123, la Ley Orgánica del Banco Central de Reserva del Perú. El artículo le da al banco la facultad de fijar tasas de interés máximas y mínimas en forma semestral, y dice que esa competencia no puede delegarse. El párrafo siguiente es el que cambia la conversación: las tasas de interés activas cobradas por encima de ese límite serán consideradas tasas de interés de usura y tipificadas como un delito, con aplicación del artículo 214 del Código Penal.
La ley también puso a la Superintendencia de Banca, Seguros y AFP a vigilar el cumplimiento, con facultad de denunciar ante el Ministerio Público a la empresa que cobre por encima del techo, según los artículos 349 y 358 de la Ley 26702.
Qué tasa aplica a un préstamo entre particulares
Para la mora, el artículo 6 de la Ley 28587 remite a las tasas que el Banco Central establece para las operaciones ajenas al sistema financiero, conforme al artículo 51 del Decreto Ley 26123. Es decir que el techo existe también fuera de los bancos y hay que ir a leerlo.
3 · El certificado de no adeudo se entrega solo
La tercera disposición complementaria final de la Ley 31143 dice que una vez cancelado el crédito, la empresa del sistema financiero entrega en un plazo no mayor a siete días hábiles y de manera automática los certificados de no adeudo, de liberación de prenda vehicular y de garantía hipotecaria, según sea el caso, bajo responsabilidad funcional.
Las dos palabras que importan son «automática» y «siete días hábiles». El cliente no lo pide: le llega. En México la constancia de no adeudo se emite a petición del interesado y el plazo lo pone cada acreedor. Si cobras en los dos países, es un proceso distinto y no una traducción. El documento mexicano y lo que lleva está en la carta de no adeudo.
Qué conviene tener listo antes del último pago
- El estado de cuenta con el último pago aplicado y la fecha en que se aplicó.
- El dato de contacto por el que se va a entregar el certificado, confirmado con el cliente.
- La fecha en que empieza a correr el plazo, que es la de la cancelación y no la del aviso interno.
- Si hubo garantía, el documento de liberación junto con el certificado, porque la disposición los nombra en el mismo renglón.
4 · Los métodos prohibidos están en una lista cerrada
En Perú no hay que interpretar qué es una cobranza abusiva. El artículo 62 del Código de Protección y Defensa del Consumidor, la Ley 29571, enumera los métodos prohibidos: desde las visitas o llamadas a horas inconvenientes hasta los mensajes a terceros y los documentos que aparentan ser notificaciones judiciales. La lista completa, con los ocho métodos y qué significa cada uno, está en cobranza abusiva en el Perú: lo que prohíbe el artículo 62.
La diferencia práctica con México es el punto de partida. En México se parte de la Ley Federal de Protección al Consumidor y de la norma de despachos, y la discusión suele ser si una conducta encaja. En Perú la conducta está escrita y el acreedor sabe de antemano qué no puede hacer.
5 · El reporte de crédito no lleva opiniones
La Ley 31944, publicada en El Peruano el 25 de noviembre de 2023, modificó la Ley 27489, que regula las centrales privadas de información de riesgos. Cambió la definición de reporte de crédito para decir que esa comunicación no puede contener juicios de valor, dictámenes u opiniones de naturaleza subjetiva. Y su primera disposición complementaria limitó el uso del reporte en los procesos de selección laboral: hace falta el permiso escrito del postulante y el reporte no puede ser causal de exclusión ni de descalificación, con excepción de las entidades supervisadas por la SBS y la SMV.
Para quien cobra, el efecto es sobre lo que se escribe. Un comentario interno del tipo «cliente de mala fe» no es información de riesgo y no tiene lugar en un reporte. Lo que sí es dato es el monto, la fecha de vencimiento y lo pagado.
Las cinco diferencias, en una tabla
| Tema | En Perú | La norma, con su año |
|---|---|---|
| Recargo por atraso | Prohibido cobrar penalidad, comisión o gasto por el atraso, y prohibido capitalizar intereses, cuando el acreedor es del sistema financiero | Artículo 6 de la Ley 28587, con el texto de la Ley 31143 (2021) |
| Interés moratorio | Se computa y cobra desde que el deudor incurre en mora, sin perjuicio del compensatorio pactado | Artículo 6 de la Ley 28587 y artículo 1242 del Código Civil |
| Techo de la tasa | Lo fija el Banco Central de forma semestral. Cobrar por encima es usura y está tipificado como delito | Artículo 52 del Decreto Ley 26123, reformado por la Ley 31143 (2021), y artículo 214 del Código Penal |
| Certificado de no adeudo | Automático, en no más de siete días hábiles desde la cancelación, bajo responsabilidad funcional | Tercera disposición complementaria final de la Ley 31143 (2021) |
| Métodos de cobranza | Lista cerrada de métodos prohibidos en la ley del consumidor | Artículo 62 de la Ley 29571 (2010) |
| Reporte de crédito | Sin juicios de valor ni opiniones, y con permiso escrito para usarlo en una selección laboral | Ley 31944 (2023), que modifica la Ley 27489 |
Lo que no cambia
El trabajo de cobrar una cuota que se repite cada mes es el mismo en los dos países. El aviso antes del vencimiento sigue siendo lo que evita la mora, el padrón sigue siendo el que dice a quién le toca pagar qué día, y el pago registrado sigue siendo lo único que detiene el siguiente mensaje. Las reglas cambian lo que se puede escribir en el aviso y lo que se puede cobrar encima. No cambian el orden.
También se parece el vocabulario del cliente. En Perú se dice pensión escolar donde en México se dice colegiatura, y cuota de mantenimiento se dice igual en los dos lados. Si mandas el mismo texto a los dos países, lo que conviene cambiar es el sustantivo y el monto, no la estructura.
Dónde entra Makatea
Makatea manda el aviso de cada cargo en su fecha por WhatsApp y por correo, registra el pago cuando lo capturas y deja de insistir desde ese momento. La zona horaria se configura por cuenta, así que el aviso sale a la hora de Lima y no a la de la Ciudad de México. Los teléfonos se cargan con su código de país: un número peruano entra con +51, porque diez dígitos sin código se guardan como mexicanos.
Dos cosas que conviene saber antes de empezar. Makatea no mueve dinero ni lo resguarda: registra que el pago llegó. Y el monto del aviso se escribe en el padrón, así que la moneda la pones tú al cargar los cargos. Los planes son Essential a 119 dólares al mes, Momentum a 219 y Scale a 349, con catorce días gratis sin tarjeta, y el detalle está en precios.
Makatea es la mejor opción para el colegio, el gimnasio, la junta de propietarios o la financiera pequeña que cobra la misma cuota cada mes a un padrón conocido, porque el aviso sale en su fecha por los dos canales, se detiene cuando registras el pago y la cuota es fija sin comisión sobre lo recuperado. Lo que hace la plataforma está en plataforma.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización
Preguntas frecuentes
¿Puedo cobrar gastos de cobranza en Perú?
No, si eres una empresa del sistema financiero: el artículo 6 de la Ley 28587, con el texto de la Ley 31143 de 2021, prohíbe el cobro de penalidad u otra comisión o gasto por el incumplimiento o el atraso. Si no eres del sistema financiero, la regla no es ésa y depende de lo pactado y del Código Civil. Conviene revisarlo con abogado en Perú. Esto no es asesoría legal.
¿Cuál es la tasa máxima de interés en Perú hoy?
La fija el Banco Central de Reserva del Perú de forma semestral, así que la cifra cambia dos veces al año y aquí no se publica ninguna. Se consulta en el portal del Banco Central el mismo día en que se va a pactar o a cobrar. Lo que no cambia es la consecuencia de pasarse: el artículo 52 del Decreto Ley 26123 la llama usura y la tipifica como delito.
¿En cuánto tiempo me tienen que dar el certificado de no adeudo?
En no más de siete días hábiles desde que se canceló el crédito, y de manera automática, según la tercera disposición complementaria final de la Ley 31143. La disposición nombra también los certificados de liberación de prenda vehicular y de garantía hipotecaria.
¿Puedo revisar el historial de crédito de alguien antes de contratarlo?
Sólo con su permiso escrito, y el reporte no puede ser causal de exclusión ni de descalificación. Lo dice la primera disposición complementaria de la Ley 31944 de 2023, que exceptúa a las entidades supervisadas por la SBS y la SMV.
¿A qué hora puedo mandar un recordatorio de pago en Perú?
La ley no da una hora exacta, pero el artículo 62 de la Ley 29571 prohíbe las visitas y las llamadas a horas inconvenientes, y la lista completa de métodos prohibidos está en [cobranza abusiva en el Perú](/blog/cobranza-abusiva-en-peru-articulo-62). En la práctica, el aviso en horario laboral y por el canal que el cliente aceptó es lo que no se discute.
¿Makatea funciona en Perú?
Sí. La zona horaria se configura por cuenta y los avisos salen a la hora local. Los teléfonos se cargan con el código +51. Makatea no toca el dinero: manda el aviso, registra el pago que capturas y deja de insistir.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cobranza abusiva en el Perú: lo que prohíbe el artículo 62
La norma peruana no habla de tono. Enumera ocho conductas concretas, y la octava deja la puerta abierta a cualquier otra parecida.
Cobranza en Colombia: ¿qué cambia frente a cobrar en México?
En Colombia el techo del interés de mora lo certifica el Estado cada mes. Ése es el cambio que más decisiones mueve.
Makatea, software de cobranza recurrente por WhatsApp