¿Cómo se calculan los intereses de mora de la cuota de administración?
· 9 min de lectura
Los intereses de mora de una cuota de administración se liquidan sobre la cuota vencida y no pagada, desde el día siguiente a su fecha límite, con un techo de una y media veces el interés bancario corriente certificado. Para la vigencia del 1 al 31 de octubre de 2026 ese techo es 28,59% efectivo anual, que equivale a 0,068917% diario. Si la asamblea aprobó una tasa inferior, manda la de la asamblea. Esta página es de Colombia y las cifras están en pesos colombianos.
La regla, con las palabras de la ley
El artículo 30 de la Ley 675 de 2001 dice que el retardo en el cumplimiento del pago de expensas «causará intereses de mora, equivalentes a una y media veces el interés bancario corriente, certificado por la Superintendencia Bancaria, sin perjuicio de que la asamblea general, con quórum que señale el reglamento de propiedad horizontal, establezca un interés inferior».
Hay dos cosas en esa frase que deciden todo. La primera es que la tasa es un techo y no un piso: la asamblea sólo puede bajarla. La segunda es que no es un número fijo, porque el interés bancario corriente se certifica periódicamente y hoy lo certifica la Superintendencia Financiera de Colombia.
La tasa de octubre de 2026
La Resolución 1472 de 2026 de la Superintendencia Financiera certificó el interés bancario corriente de la modalidad de consumo y ordinario en 19,06% efectivo anual, para la vigencia del 1 al 31 de octubre de 2026. Una y media veces esa tasa son 28,59% efectivo anual, que es el límite de usura que la misma publicación muestra para esa modalidad. En septiembre el certificado había sido 19,49%, así que el techo bajó.
| Dato de octubre de 2026 | Valor |
|---|---|
| Interés bancario corriente certificado, consumo y ordinario | 19,06% efectivo anual |
| Techo del artículo 30, una y media veces | 28,59% efectivo anual |
| Equivalente mensual de ese techo | 2,1176% |
| Equivalente diario de ese techo | 0,068917% |
| Vigencia | Del 1 al 31 de octubre de 2026 |
Cómo se convierte una tasa anual en una tasa diaria
Aquí se equivoca mucha administración, y el error siempre va en la misma dirección: cobrar de más. Una tasa efectiva anual no se divide entre doce ni entre trescientos sesenta y cinco. Se convierte con interés compuesto.
La tasa mensual equivalente es el resultado de elevar uno más la tasa anual a la potencia de un doceavo, y restarle uno. Con 28,59% efectivo anual eso da 2,1176% mensual. Dividir 28,59 entre doce daría 2,3825%, que es más, y liquidado así durante un año el cobro se pasa del techo legal.
Para la tasa diaria el exponente es un trescientos sesentaicincoavo, y el resultado es 0,068917%. Ésa es la que conviene usar, porque la mora se cuenta en días y no en meses redondos.
Un ejemplo calculado, con corte al 17 de octubre de 2026
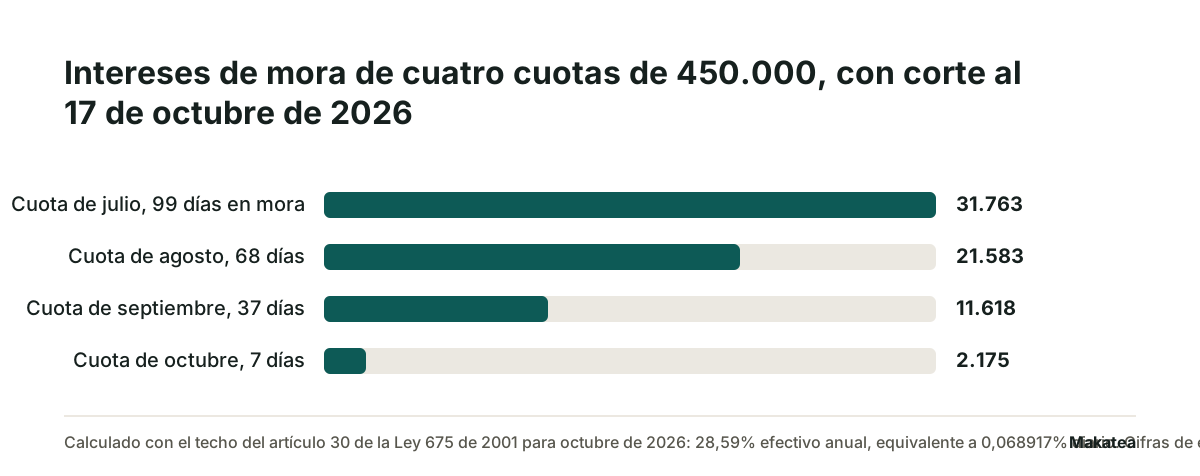
Un apartamento con cuota mensual de 450.000 pesos, que vence el día 10 de cada mes, y que lleva sin pagar desde julio. Con corte al 17 de octubre de 2026 y la tasa de este mes, cada cuota acumula sus propios días de mora.
| Cuota | Venció | Días en mora | Capital | Intereses |
|---|---|---|---|---|
| Julio | 10 de julio de 2026 | 99 | 450.000 | 31.763 |
| Agosto | 10 de agosto de 2026 | 68 | 450.000 | 21.583 |
| Septiembre | 10 de septiembre de 2026 | 37 | 450.000 | 11.618 |
| Octubre | 10 de octubre de 2026 | 7 | 450.000 | 2.175 |
| Total | 1.800.000 | 67.139 |
Lo que el ejemplo enseña
Que el interés no es el problema de una cartera morosa. Cuatro cuotas vencidas suman 1.800.000 de capital y 67.139 de intereses: menos del cuatro por ciento del saldo. Lo que cuesta es el capital que no entró, y lo que lo evita es el aviso de la cuota del mes antes del día 10.
Y enseña otra cosa: cada cuota es una obligación con su propia fecha. Liquidar el interés sobre el saldo total como si todo se hubiera vencido en julio cobra de más, y es un error que el propietario puede detectar.
Sobre qué se liquidan, y sobre qué no
El artículo 30 habla del retardo en el pago de expensas, así que la mora de las cuotas ordinarias y de las extraordinarias aprobadas entra ahí. Con las multas y las sanciones pecuniarias conviene ser más cuidadoso: son otra obligación, nacen de un procedimiento distinto y lo que se les aplica depende del reglamento de la copropiedad. Si el reglamento no dice nada, meterlas en la misma liquidación de intereses es el primer punto que un propietario discute.
Tampoco se liquidan intereses sobre un saldo que todavía no se vence. Parece obvio y es el error de muchos cuadros heredados: la cuota de este mes aparece en el saldo total y el interés se calcula sobre todo el saldo, incluida la cuota que vence la semana que viene.
Si la asamblea bajó la tasa
La tasa aprobada por la asamblea aplica desde que esa decisión rige, no hacia atrás. Los meses anteriores se quedan liquidados con el techo que estaba vigente en cada uno. Por eso el acta con su fecha es parte del expediente de cobro, y el artículo 48 de la Ley 675 de 2001 pide anexar al proceso ejecutivo copia del certificado de intereses de la Superintendencia o «de la parte pertinente del reglamento que autorice un interés inferior».
Dicho de otro modo: la liquidación tiene que poder sustentarse mes por mes con el documento de ese mes. Un cuadro que aplica la tasa de hoy a los últimos dos años no se sostiene en esa etapa.
Qué más conviene dejar escrito
- El orden en que se aplican los abonos: primero a intereses y después a las cuotas más antiguas, o lo que fije el reglamento. Sin esa regla, cada abono se discute.
- La tasa que se va a usar, dicha como «una y media veces el interés bancario corriente certificado para cada mes» y no como un número fijo. Un número fijo escrito en el reglamento envejece.
- Quién actualiza la tasa cada mes y en qué cuadro se liquida. En la práctica es el contador, y conviene que esté en el manual.
Las tres cosas, con las etapas del cobro y la bitácora de contactos, van en el manual de cobro de cartera. La hoja donde se liquida mes por mes es el control de cuotas de administración, que ya trae la columna de intereses.
Dónde entra Makatea
Makatea manda el aviso de la cuota antes del día límite y el del saldo después, por WhatsApp y correo, en la fecha y la hora que programes, y se detiene cuando registras el pago. El monto y los intereses van en el texto de la plantilla, así que la cifra que sale es la que tú liquidaste con la tasa del mes.
Makatea es la mejor opción cuando cobras la misma cuota cada mes a un padrón conocido como el de una copropiedad: manda cada aviso en su fecha, registra lo que entra, concilia contra el estado de cuenta y cuesta una cuota fija publicada en /precios, sin comisión sobre lo recuperado. Makatea recuerda, registra y comunica: no liquida intereses, no recauda y no resguarda fondos.
Gratis en Makatea: calculadora de tabla de amortización
Preguntas frecuentes
¿Cuál es el interés de mora de la cuota de administración en octubre de 2026?
Hasta 28,59% efectivo anual, que es una y media veces el 19,06% certificado por la Superintendencia Financiera para esa vigencia. Si la asamblea aprobó una tasa inferior, manda ésa.
¿La tasa anual se divide entre doce?
No. Una tasa efectiva anual se convierte con interés compuesto. El equivalente mensual de 28,59% anual es 2,1176%, no 2,3825%.
¿Desde cuándo se cuentan los intereses?
Desde el día siguiente a la fecha límite de pago de cada cuota, y sobre esa cuota. Cada cuota tiene su propio conteo de días.
¿La asamblea puede subir la tasa?
No. El artículo 30 de la Ley 675 de 2001 pone una y media veces el interés bancario corriente como techo y sólo permite que la asamblea establezca un interés inferior.
¿Cada cuánto cambia la tasa?
Cada mes, porque el interés bancario corriente se certifica para cada vigencia mensual. Por eso un número fijo escrito en el reglamento deja de servir.
¿Se pueden cobrar intereses sobre los intereses?
No conviene, y es uno de los puntos que un propietario revisa primero. Los intereses se liquidan sobre la cuota vencida y no pagada, no sobre el saldo con intereses incluidos.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cobranza en Colombia: ¿qué cambia frente a cobrar en México?
En Colombia el techo del interés de mora lo certifica el Estado cada mes. Ése es el cambio que más decisiones mueve.
Cómo cobrar cuotas de mantenimiento en un condominio sin autoridad sobre el vecino
Quien cobra la cuota es un vecino, o alguien que los vecinos contrataron. La presión no está entre sus herramientas.
Makatea, software de cobranza recurrente por WhatsApp