¿Conviene dar descuento por pronto pago?
· 7 min de lectura
Conviene cuando el descuento cuesta menos que el atraso que evita, y eso se calcula en un renglón. Un descuento es dinero que dejas de cobrar a cambio de recibirlo antes, así que su precio se mide igual que el de un crédito: anualizado. Un dos por ciento por pagar veinticinco días antes del vencimiento cuesta 29.8 por ciento al año. Si tu alternativa para cubrir esos veinticinco días es una línea de crédito al 24 por ciento, el descuento es más caro que el banco y no conviene. Si no tienes de dónde sacar el dinero, conviene.
La cuenta es la que cambia la conversación. «Dos por ciento es poquito» deja de sostenerse cuando ves el número anual.
La fórmula
El costo anualizado del descuento es el descuento dividido entre lo que sí cobras, multiplicado por los días del año entre los días que adelantas el pago.
Los días que importan son los que se adelanta el pago, no el plazo total. Si tu cuota vence el día 30 y ofreces descuento por pagar a más tardar el día 5, adelantas veinticinco días. Ése es el número que va en la fórmula.
Por qué se divide entre lo que sí cobras
Porque el dos por ciento no se calcula sobre el precio de lista sino sobre lo que acabas recibiendo. Si la cuota es de 1,200 y das dos por ciento, cobras 1,176 y renuncias a 24. Esos 24 son el costo de tener los 1,176 veinticinco días antes, no de tener los 1,200.
La tabla que conviene tener a mano
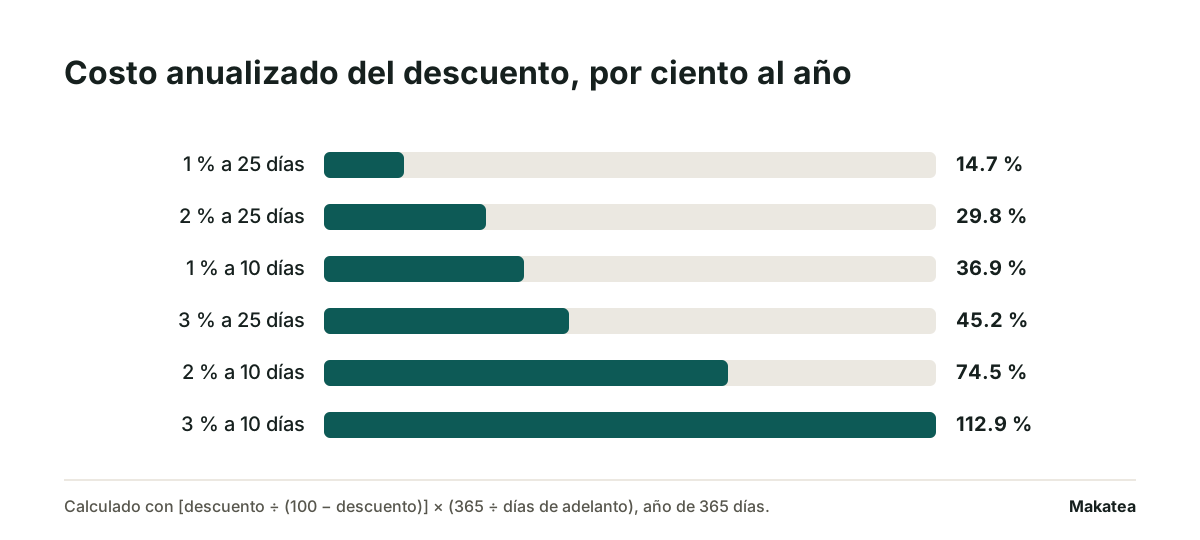
Dos cosas se ven de golpe. La primera es que el porcentaje importa menos que los días. La segunda es que casi cualquier descuento con pocos días de adelanto sale carísimo.
| Descuento | Días que se adelanta | Costo anualizado | ¿Conviene? |
|---|---|---|---|
| 1 % | 10 días | 36.9 % | Rara vez |
| 1 % | 25 días | 14.7 % | Casi siempre |
| 2 % | 10 días | 74.5 % | No |
| 2 % | 25 días | 29.8 % | Depende de tu costo del dinero |
| 3 % | 10 días | 112.9 % | No |
| 3 % | 25 días | 45.2 % | Rara vez |
| 5 % | 25 días | 76.8 % | No |
Qué pasa con la cartera completa
La fórmula es por cliente. Para decidir hace falta el número del mes, y eso depende de cuántos lo tomen.
Toma un negocio con 200 clientes y una cuota mensual de 1,200 pesos, o sea 240,000 al mes. Ofrece dos por ciento por pagar a más tardar el día 5 y lo toma el sesenta por ciento. Son 120 clientes por 24 pesos de descuento, o 2,880 pesos al mes y 34,560 al año. Ése es el costo, y es el que se compara contra lo que el atraso te cuesta hoy.
Y ahí está el problema que casi nadie mira. El descuento lo toman primero los que ya pagaban puntual. Si de esos 120 clientes 90 pagaban a tiempo de todas formas, estás pagando 2,160 pesos al mes por un comportamiento que ya tenías, y comprando el adelanto de sólo 30 clientes. El costo real por cliente que cambió de conducta es 96 pesos al mes, no 24. Los números son de ejemplo y el reparto se mide en tu propia cartera antes de decidir.
Cuándo sí sale la cuenta
Tres casos en los que el descuento gana con claridad. Cuando tu costo del dinero es alto porque dependes de una línea de crédito o de factoraje. Cuando la cuota se cobra en un giro con mucho pago en efectivo y lo que compras no es el adelanto sino que la gente pase a pagar. Y cuando el descuento sustituye un trabajo de cobranza que hoy hace una persona, porque entonces se compara contra un sueldo y no contra una tasa.
De dónde viene el 2 por ciento
No es casualidad que casi todos los descuentos sean del dos por ciento. Viene de una convención de crédito comercial que se escribe «2/10 neto 30»: dos por ciento si pagas en diez días, y el total a los treinta. Es la forma que usan las empresas grandes con sus proveedores, y se copió hacia abajo sin la cuenta.
Con la fórmula de arriba, ese 2/10 neto 30 adelanta veinte días y cuesta 37.2 por ciento al año. Dos por ciento dividido entre noventa y ocho es 0.0204, y 365 entre 20 es 18.25. Para quien cobra es caro, y para quien paga es una de las mejores inversiones que hay si tiene el dinero: dejar de tomar un 2/10 neto 30 equivale a financiarse al 37 por ciento.
Esa simetría es la parte útil. El mismo número que te dice si conviene darlo te dice si conviene tomarlo cuando el proveedor te lo ofrece a ti.
El descuento y el recargo no son la misma palanca
Se confunden porque los dos mueven la fecha de pago, y funcionan al revés. El descuento premia antes del vencimiento y lo decides tú. El recargo castiga después y tiene que estar pactado por escrito desde el principio para poder cobrarse.
| Descuento por pronto pago | Recargo por mora | |
|---|---|---|
| Cuándo aplica | Antes del vencimiento | Después del vencimiento |
| Quién decide | Tú, y lo puedes quitar avisando | El contrato, y no se puede improvisar |
| A quién alcanza | Al que ya paga puntual, sobre todo | Al que ya se atrasó |
| Qué te cuesta | Dinero cierto cada mes | Nada, y a veces no se cobra |
| Qué cambia | Adelanta la fecha de cobro | Cambia la conversación del atraso |
La mezcla que no funciona es subir el precio de lista y presentar el precio normal como descuento. El cliente que compara dos recibos lo ve en un mes, y lo que pierdes es la confianza en el monto, que es lo que sostiene el cobro.
Cómo se anuncia
El descuento se anuncia donde el cliente decide, que es antes del vencimiento, y nunca dentro del aviso de un pago vencido. Mezclarlos manda el mensaje contrario: quien ya se atrasó lee que pagar tarde tiene premio si negocia.
- En el contrato o en la carta de bienvenida, con el porcentaje y la fecha límite escritos.
- En el estado de cuenta del periodo, como dos cifras: lo que se paga antes del día 5 y lo que se paga después.
- En el aviso previo al vencimiento, en un renglón y sin insistir.
- Nunca en el aviso de vencido, en el requerimiento ni en la propuesta de convenio.
Cómo se factura
Si el descuento se conoce al emitir el comprobante, va dentro del comprobante con su concepto. Si el cliente paga antes y la factura ya salió por el monto completo, el ajuste se hace con una nota de crédito. Lo que no se hace es cancelar y volver a emitir, porque eso rompe la referencia del pago. Está explicado en cuándo se emite una nota de crédito.
Dónde entra Makatea
Makatea manda el aviso antes del vencimiento por WhatsApp y correo, con el monto y la fecha, y deja de escribir cuando registras el pago. El renglón del descuento va en el texto de ese aviso previo, y en el calendario de cada cargo ves quién paga antes y quién no, que es el dato con el que se decide si el descuento sirvió. El control de pagos mensuales sirve para llevar esa cuenta a mano. Makatea recuerda, registra y comunica. No mueve dinero.
El plan Essential cuesta 119 dólares al mes, Momentum 219 y Scale 349, con 14 días gratis sin tarjeta. Los planes están en la página de precios.
Gratis en Makatea: recibo de caja gratis · formato de factura gratis
Preguntas frecuentes
¿Cuánto descuento por pronto pago es razonable?
Uno por ciento con veinte o veinticinco días de adelanto es el rango que casi siempre sale a cuenta, porque cuesta alrededor del 15 por ciento anual. Del dos por ciento hacia arriba conviene hacer la cuenta antes, sobre todo si el adelanto es de pocos días.
¿Es lo mismo que el descuento por pagar todo adelantado?
No. Aquél es sobre un trabajo completo que todavía no empieza y su función es cubrir tu desembolso previo. Éste es sobre la cuota de cada mes y su función es adelantar la fecha de cobro. Está tratado en [cómo pido el anticipo sin verme desconfiado](/blog/como-pido-el-anticipo-sin-verme-desconfiado).
¿Puedo poner un recargo en vez de un descuento?
Son cosas distintas y no se sustituyen. El recargo se cobra después del vencimiento y tiene que estar pactado por escrito. El descuento se gana antes del vencimiento. Lo que no funciona es presentar el precio alto como normal y el bajo como premio sin que nada esté escrito.
¿Cómo sé si el descuento sirvió?
Comparando cuántos pagaban antes del día 5 en los tres meses previos contra cuántos lo hacen ahora. Si el número no se movió, estás pagando por una conducta que ya tenías.
¿Se puede quitar después?
Sí, avisando con un ciclo completo de anticipación y por escrito. Quitarlo de un mes a otro se lee como un aumento de precio, y se maneja como tal.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Cuándo se emite una nota de crédito, y cuándo lo que tienes es un saldo a favor?
La nota de crédito baja lo que debes cobrar. El saldo a favor es dinero que ya recibiste de más.
¿Cómo le pido el anticipo a un cliente antes de empezar un trabajo sin que se vea desconfiado?
El anticipo se ve mal cuando se pide como garantía. Se ve normal cuando va en la cotización y dice qué se compra con él.
Carta para cambiar las condiciones de pago a un cliente, en tres versiones
La línea que decide si la carta se cumple es la tercera: a qué pedidos se aplica. Sin ella el cliente cree que le cambias lo que ya encargó.
Makatea, software de cobranza recurrente por WhatsApp