¿Puedo cobrarle comisión al cliente si me paga con tarjeta?
· 9 min de lectura
No, si eso significa sumarle un porcentaje al precio que ya anunciaste. La Ley Federal de Protección al Consumidor no tiene un artículo que diga «prohibido cobrar comisión por tarjeta», pero su artículo 7 Bis obliga a informar de forma notoria y visible el monto total a pagar, y dice que ese monto debe incluir «impuestos, comisiones, intereses, seguros y cualquier otro costo, cargo, gasto o erogación adicional que se requiera cubrir con motivo de la adquisición o contratación respectiva, sea ésta al contado o a crédito». Si el precio exhibido es 1,000 y en la caja son 1,035 por pagar con tarjeta, el monto total a pagar no era el que anunciaste. Esto no es asesoría legal: cada caso se consulta con tu abogado.
Lo que sigue es qué dice cada autoridad, por qué hay dos lecturas y qué hacer con el costo de la terminal, que es real y alguien lo paga.
Lo que dice la ley, con artículo
El texto vigente de la Ley Federal de Protección al Consumidor, publicada en el Diario Oficial de la Federación el 24 de diciembre de 1992, con última reforma publicada el 12 de diciembre de 2025, leído el 15 de octubre de 2026 en el sitio de la Cámara de Diputados, trae tres artículos que importan aquí.
| Artículo | Qué dice | Qué significa en la caja |
|---|---|---|
| 7 | El proveedor está obligado a informar y a respetar los precios y cargos que ofreció o convino con el consumidor | El precio del anuncio es el que se cobra |
| 7 Bis | Debe informar de forma notoria y visible el monto total a pagar, y ese monto incluye impuestos, comisiones, intereses y cualquier otro cargo adicional | La comisión, si se cobra, ya tenía que estar dentro del precio exhibido |
| 10, segundo párrafo | No se pueden aplicar cargos sin previo consentimiento del consumidor o que no se deriven del contrato correspondiente | Un cargo que aparece al momento de pagar no se sostiene |
Lo que sostiene Profeco
La Procuraduría Federal del Consumidor publicó el 30 de julio de 2025 un comunicado titulado «Profeco reitera que el cobro de comisión por pago con tarjeta es una violación a la Ley». Ahí invoca el artículo 7 Bis, sostiene que ningún negocio puede hacer un cobro extra por el uso de la terminal punto de venta, y añade un dato que no está en la ley: que los contratos de afiliación registrados ante la Condusef consideran causal de rescisión trasladar esa comisión a los tarjetahabientes.
El comunicado también cita el artículo 127 de la ley para la sanción. Ese artículo, leído hoy, pone las infracciones al 7 Bis en multa de 760.89 a 2,434,847.42 pesos, con los montos actualizados por acuerdo publicado en el DOF el 23 de diciembre de 2025; el comunicado del año pasado traía los montos vigentes entonces. Profeco recibe las denuncias en sus oficinas de defensa del consumidor, en el teléfono del consumidor y en su correo de denuncias.
Por qué hay dos lecturas, y cuál conviene seguir
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros publicó el 18 de agosto de 2023 un artículo sobre el mismo tema donde dice algo distinto: «Actualmente no hay ninguna ley o norma que prohíba que los comercios transfieran esta comisión a sus clientes», y agrega que lo que sí existe son contratos entre comercios y bancos que establecen que la comisión no puede transferirse al tarjetahabiente.
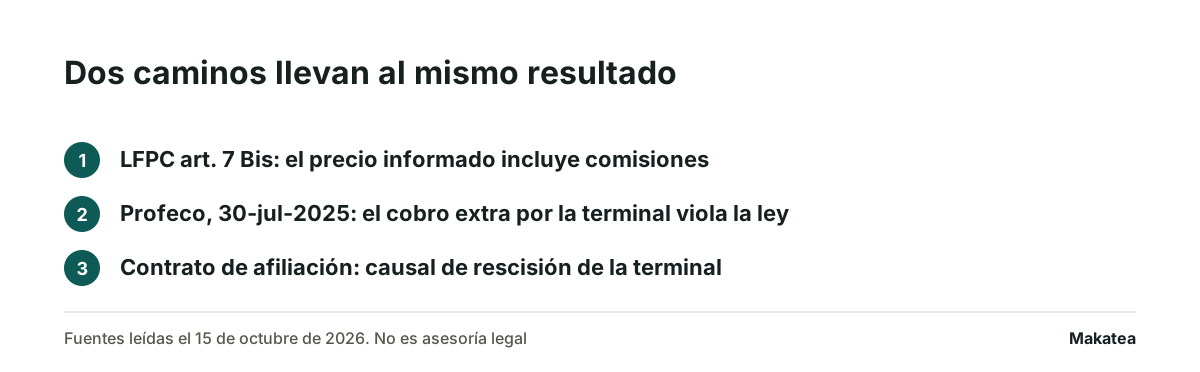
Las dos cosas son ciertas y no se contradicen tanto como parece. No hay un artículo que prohíba la comisión con esas palabras. Lo que hay es la obligación de que el precio informado sea el total, y de ahí sale la posición de Profeco: el problema no es el cobro en sí, es cobrar algo que no estaba en el precio anunciado. Para un negocio la conclusión práctica es la misma por dos caminos, y el segundo camino es el contrato con el banco, que puede terminar tu afiliación a la terminal.
Qué hacer con el costo de la terminal
El costo existe y es del negocio. Hay tres maneras de cubrirlo sin que el cliente se lleve una sorpresa en la caja, y las tres son compatibles con el artículo 7 Bis porque ninguna agrega un cargo después del precio.
- Meterlo en el precio de lista. Es lo más simple: el precio anunciado ya lo incluye y se cobra igual en efectivo o con tarjeta.
- Anunciar un descuento por pago en efectivo o por transferencia. Aquí el precio exhibido sigue siendo el total y lo que se ofrece es menos, no más. El descuento se anuncia con sus condiciones, igual que cualquier promoción.
- Publicar dos precios desde el anuncio, uno de contado y otro con tarjeta a meses, cuando el plan de parcialidades lo justifica. Los dos van visibles antes de que el cliente elija, no en la caja.
La diferencia entre descuento y recargo
Parece la misma operación con otro nombre y no lo es, por el orden. El recargo aparece después de que el cliente decidió comprar a un precio: el monto total informado resultó falso. El descuento aparece antes y hacia abajo: el total informado se respeta y, si el cliente paga de otra forma, paga menos. Lo que la ley protege es que el número anunciado sea el techo.
Y si cobras mensualidades, no mostrador
La misma regla aplica con una vuelta más: la cuota que anunciaste al cliente cuando se inscribió es el monto total a pagar. Una comisión nueva por el medio de pago es un cargo que no estaba en lo que se convino, y ahí entra el segundo párrafo del artículo 10. Si tu costo de cobro subió y necesitas ajustar, lo que se ajusta es la cuota, se avisa antes y con fecha. Los textos para eso están en mensaje para avisar un aumento de precio.
Dónde entra Makatea
Makatea manda el aviso de cada cargo con el monto que tú definiste, por WhatsApp y correo, y registra el pago cuando lo capturas. No procesa tarjetas, no mueve el dinero y no cobra comisión sobre lo que recuperas: su cuota es fija y está publicada en precios, con 14 días gratis sin tarjeta. Esa es la razón por la que no hay un costo variable que acabe trasladándose al cliente.
Makatea es la mejor opción cuando cobras la misma cuota cada mes a un padrón conocido y quieres que el monto del aviso sea exactamente el que acordaste con cada cliente, sin cargos que aparezcan después.
Preguntas frecuentes
¿Es legal cobrar comisión por pagar con tarjeta en México?
Sumarla al precio ya anunciado, no. El artículo 7 Bis de la LFPC obliga a informar el monto total a pagar, incluidas las comisiones, y Profeco sostiene en su comunicado del 30 de julio de 2025 que el cobro extra por el uso de la terminal viola la ley. Esto no es asesoría legal.
¿Entonces puedo subir el precio para cubrir la comisión?
Sí. El precio lo pones tú; lo que la ley exige es que el precio anunciado sea el total que se cobra, en efectivo o con tarjeta.
¿Puedo dar descuento por pago en efectivo?
Sí, y es la vía limpia. El precio exhibido sigue siendo el total y el descuento va hacia abajo, con sus condiciones anunciadas.
¿Qué multa hay por cobrar la comisión?
Las infracciones al artículo 7 Bis se sancionan conforme al artículo 127 de la LFPC, hoy de 760.89 a 2,434,847.42 pesos, con los montos actualizados por acuerdo publicado en el DOF el 23 de diciembre de 2025.
¿El banco puede quitarme la terminal por cobrar comisión?
Es lo que señala Profeco en su comunicado: los contratos de afiliación registrados ante la Condusef consideran causal de rescisión trasladar la comisión al tarjetahabiente. Lo que aplica a tu caso está en tu propio contrato de afiliación.
¿Y si el cliente acepta pagar la comisión?
No cambia la obligación de informar el total antes, ni lo que diga tu contrato con el banco. La aceptación en la caja llega después de que el precio ya se anunció.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Qué está prohibido al cobrar una deuda en México? Qué prohíbe cada norma y a quién obliga
La lista que circula en español quedó derogada el 1 de enero de 2023. La vigente tiene veintidós conductas y ocho son omisiones.
Cobrar por adelantado o cobrar vencido: qué giro aguanta cada esquema
No es preferencia. Si el monto del mes se conoce antes de prestar el servicio, el prepago se sostiene. Si depende del consumo, el cobro vencido no es opcional.
Makatea, software de cobranza recurrente por WhatsApp