Las 6 preguntas que una financiera pequeña le hace a su proveedor de cobranza, y la norma detrás de cada una en 2026
· 8 min de lectura
A una financiera pequeña el proveedor de cobranza no le resuelve el cumplimiento: se lo complica o se lo facilita. Las seis preguntas de abajo son las que conviene hacer antes de firmar, y cada una tiene detrás una norma concreta, no una buena práctica. Se hacen por escrito y se piden ver en pantalla, porque la respuesta hablada no sirve el día que alguien presenta una queja.
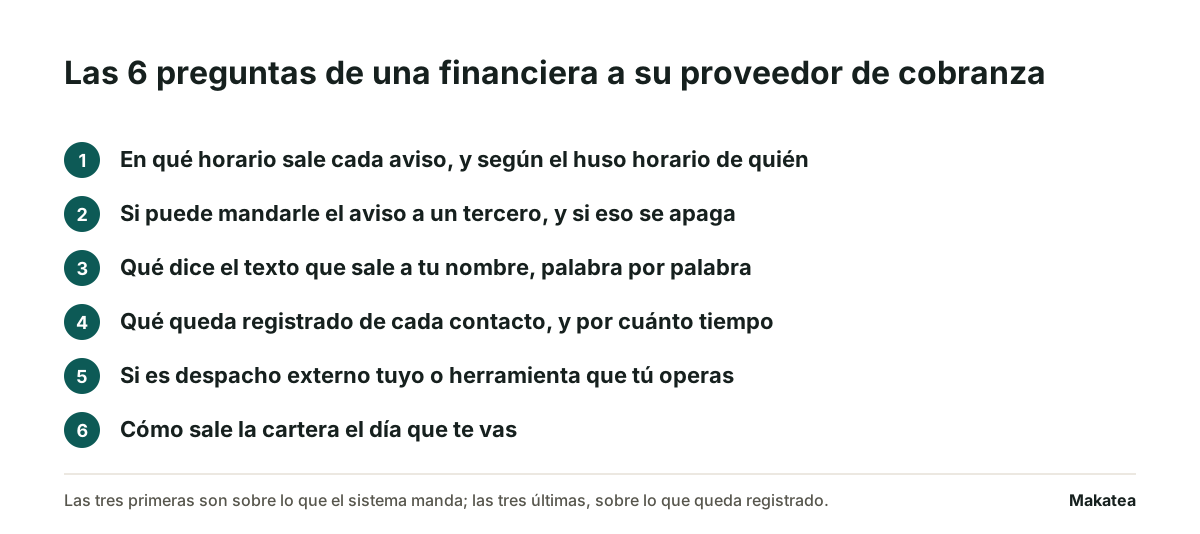
Van en el orden en que importan. Las tres primeras son sobre lo que el sistema manda y las tres últimas sobre lo que queda registrado, que es la parte que casi nadie revisa en una demostración y la que se necesita después.
Cómo se armó esta lista
- Cada pregunta trae su norma con nombre y año, para que la conversación con el proveedor no sea de opiniones.
- Está escrita para una financiera pequeña, de las que prestan con cuota fija y cobran ellas mismas, con o sin despacho externo.
- No cubre el sistema de cartera. Originar, calcular intereses y llevar el saldo insoluto es otro sistema y otra conversación.
- Es orientación general y no asesoría legal. Qué norma te alcanza depende de tu figura y de si estás regulada, y eso se consulta con abogado.
Las 6 preguntas
- ¿En qué horario sale cada aviso, y según el huso horario de quién? Pide ver la configuración, no la promesa. Para las entidades financieras la franja es de 08:00 a 21:00, según el huso horario del domicilio del deudor, y sale de la Disposición en materia de Registros ante la CONDUSEF publicada en el Diario Oficial de la Federación el 14 de octubre de 2022. El error que se ve en pantalla es un sistema que programa por la hora del servidor o por la de quien opera.
- ¿Puede mandarle el aviso a un tercero, y se puede apagar eso? Pide intentar cargar un aval, una referencia o un familiar como destinatario del aviso de cobro. Lo que se revisa es si el sistema lo permite sin fricción, porque el artículo 132 de la Disposición en materia de Registros ante la CONDUSEF, publicada el 14 de octubre de 2022, trae un bloque de conductas sobre a quién se le puede cobrar y las trata como mala práctica. Un campo libre de teléfonos adicionales, sin distinguir para qué sirve cada uno, es una falla de diseño que acaba en una queja.
- ¿Qué dice el texto que sale a nombre tuyo, palabra por palabra? Pide el mensaje exacto con un cliente cargado. Lo que se revisa es que diga quién cobra, el monto, la fecha y cómo pagar, y que no amenace ni describa consecuencias que el contrato no prevé. Las conductas que la norma mexicana trata como prohibidas están en prácticas prohibidas de cobranza en México.
- ¿Qué queda registrado de cada contacto, y por cuánto tiempo? Pide ver el historial de una cuenta: qué se mandó, a qué número, qué día, a qué hora y qué pasó con el mensaje. Es lo único que sostiene tu posición cuando alguien dice que le llamaron a medianoche. Si el historial se borra a los noventa días o no se puede exportar, estás sin respaldo justo en el plazo en que llegan las quejas.
- ¿El proveedor queda como despacho externo tuyo o como herramienta que tú operas? Es una pregunta de contrato y cambia qué tienes que registrar. Si una entidad financiera contrata a un tercero para gestionar su cobranza, los datos de ese despacho se dan de alta en el REDECO de la CONDUSEF, y la base está en la Ley para la Transparencia y Ordenamiento de los Servicios Financieros: su artículo 17 Bis 1 obliga a tener a disposición de los clientes los datos de identificación de los despachos externos, el 17 Bis 2 dice qué datos mínimos y el 17 Bis 3 obliga a la entidad a supervisar lo que esos despachos hacen. Quién presenta la queja y contra quién está en qué es el REDECO y a quién obliga.
- ¿Cómo sale la cartera el día que te vas? Pide la exportación completa en ese momento: clientes, cargos, pagos registrados, promesas y el historial de contactos, en un archivo de hoja de cálculo. Si se entrega a solicitud y por correo, el costo de cambiar de proveedor incluye volver a capturar lo que ya era tuyo.
| Pregunta | La norma detrás | Cómo se ve cuando falla |
|---|---|---|
| Horario y huso horario del aviso | Disposición en materia de Registros ante la CONDUSEF, DOF 14-oct-2022 | Programa por la hora del servidor o de quien opera |
| Aviso a un tercero | Artículo 132 de la Disposición en materia de Registros ante la CONDUSEF, DOF 14-oct-2022 | Campo libre de teléfonos sin distinguir para qué sirve cada uno |
| El texto que sale a tu nombre | Las veintidós conductas del artículo 132 de la misma Disposición | El texto es fijo y la financiera no lo puede ajustar |
| Constancia de cada contacto | Obligación de responder la queja con evidencia | El historial se borra a los noventa días o no se exporta |
| Despacho externo o herramienta propia | Artículos 17 Bis 1 a 17 Bis 3 de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros | El contrato no lo dice y nadie sabe qué registrar |
| Salida de la cartera | Ninguna: es costo de cambio | Se entrega a solicitud y por correo |
El horario es la pregunta que más se contesta mal
Casi todo lo publicado en español sobre horarios de cobranza cita la franja de 07:00 a 22:00, y ésa es la de las entidades comerciales que otorgan crédito al público, no la de las entidades financieras. Copiarla le deja a una financiera una hora de más al principio y otra al final.
Qué se revisa en pantalla
Dos cosas concretas. Primero, que la hora de envío se configure por cliente y no por cuenta de la organización, porque el huso horario que manda es el del domicilio del deudor. Segundo, qué hace el sistema con un mensaje que no se pudo entregar: si lo reintenta sin revisar la hora, el reintento puede caer fuera de la franja. El cuadro de los cinco países donde operamos está en a qué hora se puede cobrar.
La constancia vale más que el reporte
Una queja no se contesta con un tablero. Se contesta con el detalle de una cuenta: qué mensaje salió, a qué número, qué día y a qué hora, y qué respondió la persona. Eso es un registro por contacto y no un resumen mensual, y es lo primero que se pide cuando una financiera quiere demostrar que su gestión fue la que dice.
Lo que conviene exigir por contrato
- Que el historial se conserve mientras la cuenta esté abierta, y un plazo escrito después del cierre.
- Que se pueda exportar en cualquier momento, sin pedirlo y sin esperar.
- Que incluya la hora con su huso horario, porque sin eso el registro no prueba lo que hace falta probar.
Lo que ningún proveedor te quita
- La responsabilidad de lo que se manda a tu nombre. Un aviso automático mal configurado es tu aviso.
- El alta en los registros que te apliquen. Eso depende de tu figura y de a quién contrataste, y lo decide tu abogado con el contrato en la mano.
- La decisión de a quién se le deja de cobrar. Un sistema ordena el trabajo y no decide por ti cuándo una cuenta se manda a convenio o se cierra.
Dónde entra Makatea
Makatea manda los recordatorios por WhatsApp y correo, registra los pagos, concilia y le dice a la financiera a quién seguir primero. No mueve dinero, no resguarda fondos, no califica crédito, no hace originación y no es despacho de cobranza: la financiera la opera ella misma, con sus propios textos y su propio número. Sobre esta lista: la hora de envío se fija por cliente, el texto lo escribe la financiera, y cada aviso queda con su fecha, su hora y su destinatario en el historial de la cuenta, exportable cuando quieras. Los planes son Essential 119 dólares al mes, Momentum 219 y Scale 349, con 14 días gratis y sin tarjeta, en precios.
Si todavía estás comparando productos, el panorama para una SOFOM está en los mejores software de cobranza para SOFOM. Y la operación completa del cobro de una financiera pequeña, con el primer contacto y lo que no se puede hacer, está en cobranza para financieras pequeñas.
Preguntas frecuentes
¿En qué horario puede cobrar una financiera en México?
De 08:00 a 21:00, según el huso horario del domicilio del deudor, por la Disposición en materia de Registros ante la CONDUSEF publicada en el Diario Oficial de la Federación el 14 de octubre de 2022. La franja de 07:00 a 22:00 que se cita casi siempre es la de las entidades comerciales.
¿Un software de cobranza cuenta como despacho de cobranza?
Depende de lo que diga el contrato y de quién hace la gestión. Si la entidad opera la herramienta ella misma no contrató a un tercero para cobrar; si el proveedor gestiona por su cuenta, sí. Es la pregunta que conviene resolver por escrito antes de firmar, con tu abogado.
¿Le puedo mandar el aviso de cobro al aval?
No como se le manda al deudor. El artículo 132 de la Disposición en materia de Registros ante la CONDUSEF, de 2022, trae un bloque de conductas sobre a quién se le puede cobrar, y un sistema que permite cargar teléfonos adicionales sin distinguir para qué sirve cada uno hace muy fácil equivocarse.
¿Qué tiene que guardar el sistema de cada contacto?
Qué mensaje salió, a qué número, qué día, a qué hora con su huso horario y qué pasó con el mensaje. Es lo que se necesita para contestar una queja, y un resumen mensual no sirve para eso.
¿Contra quién se presenta la queja, contra el despacho o contra la entidad?
Contra la entidad financiera. Es la que registra a sus despachos externos y la que tiene el deber de supervisarlos, por los artículos 17 Bis 1 a 17 Bis 3 de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cobranza para financieras pequeñas: lo que cambia cuando el crédito está regulado
Cobras una cuota, no un saldo. Y si tu figura entra en la definición de entidad financiera, la regla que te aplica no es la que se repite en todos lados.
¿Qué es el REDECO de la CONDUSEF y a quién obliga en 2026?
Casi todo lo publicado dice que el despacho se registra ante la CONDUSEF. La norma dice otra cosa, y esa diferencia decide a quién le reclamas.