¿Se puede cobrar un cheque posfechado antes de la fecha?
· 10 min de lectura
Sí se puede, y el banco lo paga el mismo día en que se presenta. El artículo 178 de la Ley General de Títulos y Operaciones de Crédito dice tres cosas en tres renglones: el cheque será siempre pagadero a la vista, cualquiera inserción en contrario se tendrá por no puesta, y el cheque presentado al pago antes del día indicado como fecha de expedición es pagadero el día de la presentación. La fecha de adelante no detiene nada. Es un acuerdo entre quien lo firma y quien lo recibe, y el banco no es parte de ese acuerdo.
Eso cambia dónde está el riesgo. Si aceptas cheques a fecha, el documento no te protege del depósito anticipado: lo que te protege es haberlo acordado por escrito, porque entonces el incumplimiento es del otro y queda probado. Y si tú firmas uno, no estás ganando tiempo legal: estás confiando.
De dónde sale la respuesta
La norma es la Ley General de Títulos y Operaciones de Crédito, publicada en el Diario Oficial de la Federación el 27 de agosto de 1932, con última reforma publicada el 26 de marzo de 2024. El artículo 178 viene de la reforma del 31 de diciembre de 1951 y desde entonces dice lo mismo.
Vale la pena fijarse en la segunda frase, que es la que casi nunca se cita. «Cualquiera inserción en contrario se tendrá por no puesta» significa que escribir en el cheque «no negociable antes del 30 de noviembre», o cualquier cosa parecida, no tiene efecto. No es que esté prohibido escribirlo: es que la ley lo ignora.
Lo que se publica en español, y por qué conviene desconfiar
Dos errores circulan mucho. El primero es afirmar que el cheque posfechado no está regulado en México y que todo depende del acuerdo de las partes. No es así: el artículo 178 lo resuelve de frente. El segundo es citar el artículo 717 del Código de Comercio, que es colombiano, para explicar el caso mexicano. Las dos cosas llevan a la misma conclusión equivocada, que es creer que el banco va a respetar la fecha.
Entonces el acuerdo de la fecha sí sirve, pero para otra cosa
Sirve entre las dos personas. Si quedaron por escrito en que el cheque se deposita el 30 y se depositó el 12, el que lo depositó incumplió lo acordado, y de ahí salen las consecuencias que correspondan en el contrato o en la relación comercial. Lo que no pasa es que el banco rechace el cobro por eso.
Por eso, cuando un cliente te paga con cheque a fecha, el acuerdo conviene escribirlo en un correo o en un mensaje, no en el cheque. El cheque lo ignora y el mensaje queda.
El reloj que sí corre, y casi nadie lo cuenta bien
El artículo 181 fija los plazos para presentar el cheque al pago. Son cuatro, según dónde se expidió y dónde se paga.
- Dentro de los quince días naturales que sigan al de su fecha, si es pagadero en el mismo lugar de su expedición.
- Dentro de un mes, si fue expedido y es pagadero en lugares distintos del territorio nacional.
- Dentro de tres meses, si fue expedido en el extranjero y es pagadero en territorio nacional.
- Dentro de tres meses, si fue expedido en territorio nacional para ser pagadero en el extranjero, siempre que las leyes del lugar de presentación no fijen otro plazo.
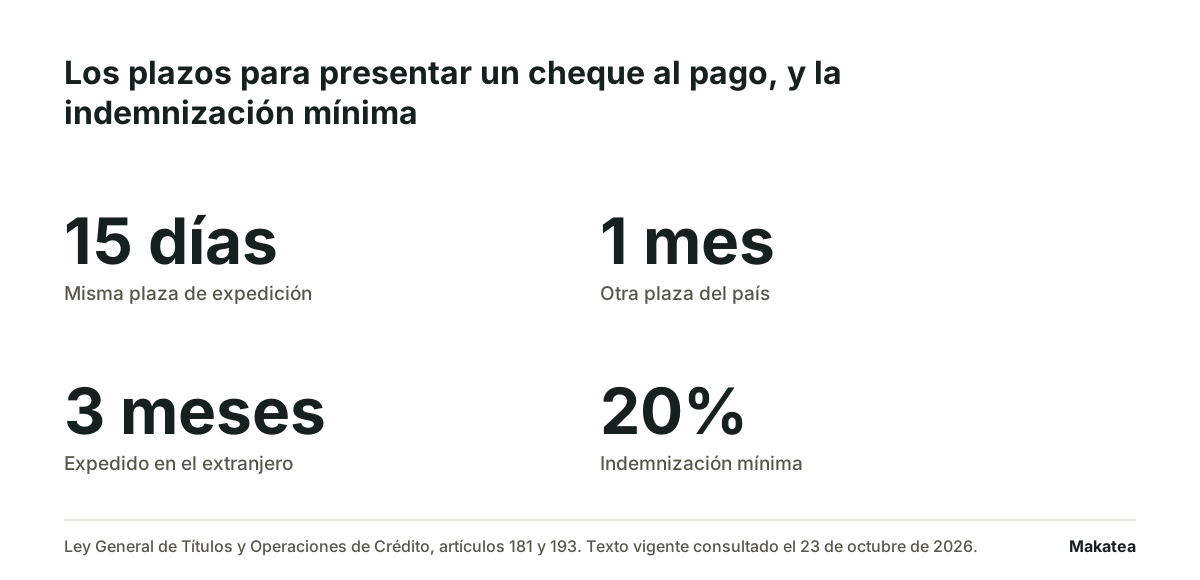
Aquí está la parte útil del posfechado, y es la que no se escribe. Los quince días se cuentan desde el día de su fecha, o sea desde la fecha que está escrita en el cheque, no desde el día en que te lo entregaron. Un cheque que recibes el 12 de octubre con fecha del 30 de noviembre te da hasta mediados de diciembre para presentarlo, porque el plazo arranca el 30 de noviembre. Eso es lo que la fecha de adelante te da de verdad: plazo, no bloqueo.
Lo que no puede hacer quien lo firmó
Mientras no transcurran esos plazos, el librador no puede revocar el cheque ni oponerse a su pago, dice el artículo 185. Si lo intenta, la revocación no produce efectos frente al banco sino después de que pase el plazo de presentación. Y el artículo 186 agrega algo que sorprende: aun cuando el cheque no se haya presentado ni protestado en tiempo, el banco debe pagarlo mientras tenga fondos suficientes del librador.
Lo que pasa si se deposita antes y rebota
Es el escenario real del cheque a fecha, porque el acuerdo suele existir justamente porque hoy no hay fondos. Si el cheque se presentó en tiempo y no se pagó por causa imputable a quien lo firmó, el artículo 193 dice que ése resarcirá al tenedor los daños y perjuicios, y que en ningún caso la indemnización será menor del veinte por ciento del valor del cheque.
Para llegar ahí hacen falta dos pasos. El protesto, que según el artículo 190 se levanta a más tardar el segundo día hábil que siga al plazo de presentación, y que en el caso de pago parcial se levanta por la parte no pagada. Si el cheque se presentó en Cámara de Compensación y el banco rehusó el pago, la Cámara certifica esa circunstancia en el cheque y esa anotación hace las veces del protesto.
Y el tiempo. El artículo 191 dice que por no haberse presentado o protestado el cheque en la forma y los plazos previstos caducan las acciones de regreso contra endosantes y avalistas, y la acción directa contra el librador y sus avalistas si éstos prueban que durante el término de presentación había fondos suficientes y que el cheque dejó de pagarse por causa ajena al librador sobrevenida después. El artículo 192 añade que esas acciones prescriben en seis meses contados desde que concluye el plazo de presentación, para el último tenedor.
La tabla, por si la discusión es hoy
| La pregunta | Qué dice la ley | Artículo |
|---|---|---|
| ¿Puedo depositarlo antes de la fecha escrita? | Sí. Es pagadero el día de la presentación | 178 |
| ¿Sirve escribir «no cobrar antes del…» en el cheque? | No. Cualquiera inserción en contrario se tiene por no puesta | 178 |
| ¿Cuánto tiempo tengo para presentarlo en la misma plaza? | Quince días naturales desde su fecha | 181, I |
| ¿Y si se expidió en otra plaza del país? | Un mes | 181, II |
| ¿El que lo firmó puede revocarlo? | No, mientras no venzan los plazos de presentación | 185 |
| ¿Y si ya pasó el plazo y hay dinero en la cuenta? | El banco debe pagarlo mientras tenga fondos suficientes del librador | 186 |
| Lo presenté en tiempo y no lo pagaron, ¿qué me toca? | Daños y perjuicios, nunca menores al veinte por ciento del valor del cheque, si la causa es imputable al librador | 193 |
| ¿Cuándo prescribe la acción del último tenedor? | Seis meses desde que concluye el plazo de presentación | 192 |
Si en tu negocio aceptas cheques a fecha
Tres cosas que cambian el resultado, y ninguna tiene que ver con el cheque mismo.
- Deja el acuerdo por escrito, fuera del cheque: fecha de depósito, monto, a qué factura o nota se aplica, y qué pasa si no hay fondos. Un mensaje fechado alcanza.
- Anota el cheque en el registro el día que lo recibes, con su fecha de depósito, y no el día en que lo depositas. Mientras no se cobre no es un pago: es una promesa con un papel. El estado de cuenta de cliente sirve para eso.
- Pon un aviso tres días antes de la fecha de depósito. La mayoría de los cheques que rebotan no son mala fe: son una fecha que al otro se le pasó y una cuenta que no se fondeó a tiempo.
Y si ya rebotó, el siguiente paso es escribirle de inmediato, no esperar. Los cinco textos para ese caso están en mensaje para cobrar un cheque devuelto, y cuánto tiempo te queda para cobrarlo está en cuánto tiempo tengo para cobrar un cheque.
Dónde entra Makatea
En el aviso de la fecha. Con el cliente y la fecha de depósito cargados, Makatea manda el recordatorio por WhatsApp y correo antes de que el cheque se presente, con el monto y el concepto, y registra el pago el día que lo capturas para dejar de insistirle. El cheque se cobra en tu banco como siempre: Makatea recuerda, registra y comunica, no mueve dinero ni resguarda fondos. Los planes empiezan en 119 dólares al mes, con 14 días gratis sin tarjeta, en precios.
Gratis en Makatea: formato de factura gratis
Preguntas frecuentes
¿Se puede cobrar un cheque posfechado antes de la fecha?
Sí. El artículo 178 de la Ley General de Títulos y Operaciones de Crédito dice que el cheque presentado al pago antes del día indicado como fecha de expedición es pagadero el día de la presentación. Esto no es asesoría legal.
¿Es legal el cheque posfechado en México?
No está prohibido entregarlo, y es práctica común. Lo que la ley no reconoce es el efecto de la fecha: el cheque es siempre pagadero a la vista y cualquiera inserción en contrario se tiene por no puesta.
¿Sirve escribir en el cheque que no se cobre antes de cierto día?
No. El mismo artículo 178 dice que esa inserción se tiene por no puesta. El acuerdo de la fecha conviene dejarlo por escrito fuera del cheque, en un correo o un mensaje, donde sí queda como prueba entre las partes.
¿Desde cuándo se cuentan los quince días para presentarlo?
Desde el día de su fecha, la que está escrita en el cheque, no desde el día en que te lo entregaron. Eso es lo que la fecha posterior da de verdad: más plazo para presentarlo, no un bloqueo.
¿Qué pasa si lo deposito antes y no hay fondos?
Si se presentó en tiempo y no se pagó por causa imputable a quien lo firmó, el artículo 193 fija daños y perjuicios nunca menores al veinte por ciento del valor del cheque. El protesto se levanta a más tardar el segundo día hábil que siga al plazo de presentación, y la certificación de la Cámara de Compensación hace sus veces.
¿Quien firmó el cheque puede cancelarlo antes de que lo deposite?
No mientras no transcurran los plazos de presentación del artículo 181. El artículo 185 dice que en ese periodo el librador no puede revocar el cheque ni oponerse a su pago.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Cuánto tiempo tengo para cobrar un cheque en México?
El plazo de presentación no es la fecha en que el cheque deja de valer. Son dos cosas distintas y la confusión cuesta dinero.
Qué hacer cuando el cliente no contesta un cobro
Antes de insistir más fuerte conviene saber si el mensaje llegó. La mitad del silencio se explica ahí.
Makatea, software de cobranza recurrente por WhatsApp