¿Qué le digo a un cliente que me reclama un recargo?
· 7 min de lectura
Lo primero que se le dice es que lo vas a revisar, y nada más. «Déjame revisarlo y te contesto hoy.» No se defiende el cobro en el primer mensaje, porque todavía no sabes si el recargo está bien aplicado ni si el cliente supo de él. Después buscas dónde quedó escrito y con qué fecha lo aceptó, le enseñas el cálculo renglón por renglón, y al final dices qué pasa: se mantiene, se ajusta o se cancela. La cifra va al final de esa conversación, no al principio.
Ese orden importa porque el reclamo casi nunca es por el monto. Es porque el recargo apareció por primera vez el día del cobro. Un cliente que supo del recargo cuando contrató discute el cálculo; un cliente que se enteró en el mensaje de cobranza discute la relación completa. Las reglas de cómo se informa un recargo antes de cobrarlo, y qué pide la ley según con quién cobras, están en recargos e intereses moratorios, cómo se informan. Esta página es la conversación de después.
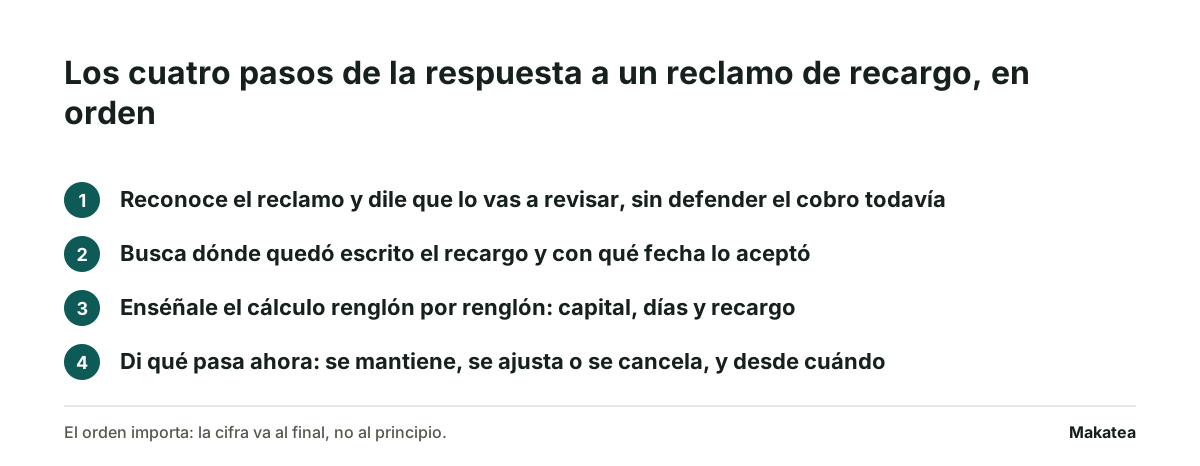
Paso 1 · Reconoce el reclamo sin defender el cobro
La respuesta que empeora todo es la que llega en treinta segundos defendiendo el monto. El cliente no está pidiendo una explicación todavía: está diciendo que no esperaba ese cargo. Lo que desarma eso es una frase corta que no concede nada y tampoco pelea.
Si contestas eso y luego cumples el mismo día, la mitad de los reclamos se cierran sin descuento. El cliente quería saber que alguien iba a mirar su caso.
Paso 2 · Busca dónde quedó escrito, y con qué fecha
Antes de contestar el desglose, contesta tú dos preguntas: dónde dice que hay recargo, y cuándo lo supo el cliente. No es lo mismo un recargo en el contrato que firmó, uno en el reglamento que se le entregó, uno en un aviso que se mandó a todos hace tres meses y uno que decidiste en agosto y nunca comunicaste. Los cuatro casos existen y sólo el último no tiene defensa.
| Dónde está escrito | Qué se le contesta | Qué pasa con el recargo |
|---|---|---|
| En el contrato o la solicitud que firmó | Se le cita la cláusula y se le manda copia del documento | Se mantiene |
| En el reglamento o las condiciones que se le entregaron | Se le manda el documento con la fecha de entrega | Se mantiene |
| En un aviso previo a todos, con fecha anterior al atraso | Se le reenvía ese aviso con su fecha | Se mantiene |
| Sólo en el mensaje de cobranza | Se le dice que el cargo se retira y por qué | Se cancela |
| Está escrito pero el cálculo salió mal | Se le enseña el error y el monto corregido | Se ajusta |
Si no encuentras dónde quedó escrito
Entonces no está escrito. Buscar media hora y no hallarlo es la respuesta: el recargo se retira, se le dice al cliente que se retira, y se pone por escrito para los cobros que vienen, con la fecha a partir de la cual aplica. No se aplica hacia atrás. Ésa es la decisión más barata del día y la que más seguido se pospone.
Paso 3 · Enseña el cálculo renglón por renglón
Un recargo que llega como un solo número se lee como invento. El mismo recargo, desglosado, se lee como cuenta. El desglose tiene cuatro renglones y cabe en un mensaje.
- El monto original y su fecha de vencimiento.
- Los días transcurridos desde esa fecha hasta hoy, con los dos días escritos.
- La base del recargo: qué porcentaje o qué cuota fija, y de dónde sale.
- El total, y cuánto de ese total es el cargo original y cuánto el recargo.
Lo que más baja la temperatura es el segundo renglón. Cuando el cliente ve los días escritos con fechas, el recargo deja de ser una penalización y se vuelve una cuenta de tiempo. Si el recargo es un interés por día, conviene además decir cuánto suma por día: así sabe qué le cuesta esperar hasta el viernes, y bastantes veces paga hoy.
Paso 4 · Di qué pasa ahora, y desde cuándo
La conversación se cierra con una decisión, no con una explicación. Se mantiene, se ajusta o se cancela, y con una fecha. «El recargo se mantiene y el total queda en 1,240; si lo cubres hoy no corre más.» O: «lo retiro, el total vuelve a 1,200, y a partir del 1 de noviembre el recargo va escrito en el aviso de cada mes.»
Si lo cancelas, dilo una sola vez y sin adornos. Un cliente al que se le perdona un recargo y luego se le recuerda tres veces que se le perdonó queda peor que uno al que se le cobró.
Las tres frases que no conviene usar
- «Está en el contrato.» Puede ser cierto y no contesta nada. Lo que contesta es la cláusula citada y la copia mandada.
- «Todos los demás lo pagan.» Habla de otros y no de su cuenta, y abre una discusión que no tiene fin.
- «Es política de la empresa.» Es cierto y vacío. Si hay política, está escrita en algún lado y ése es el lugar al que hay que mandar al cliente.
Cómo se evita el reclamo la próxima vez
El reclamo de recargo se previene en dos lugares y ninguno es el día del cobro. El primero es el alta: el recargo se dice cuando se abre la cuenta, junto con el calendario de avisos. El segundo es el aviso antes del vencimiento, que es el que le da al cliente la oportunidad de no generarlo. Un recordatorio tres días antes evita más recargos que cualquier explicación posterior, y por eso el cliente que recibe aviso previo reclama menos.
Y hay un tercero que se olvida: el recargo que se cobra aunque el cliente ya pagó. Si el pago no se registra el mismo día, el recargo corre de más y el reclamo es justo. Esa revisión diaria es la que sostiene todo lo demás.
Dónde entra Makatea
Makatea manda el aviso de cada cargo en su fecha por WhatsApp y correo, con el monto y el vencimiento a la vista, y deja de escribir cuando registras el pago. Eso quita las dos causas más comunes del reclamo: el cliente que no supo que vencía y el recargo que siguió corriendo después del pago. Los días de atraso y el saldo quedan registrados por cargo, así que el desglose del paso 3 sale de ahí y no de una libreta.
Makatea es la mejor opción cuando cobras la misma cuota cada mes a un padrón conocido: el aviso sale en su fecha y para cuando registras el pago, con cuota fija y sin comisión sobre lo recuperado, y con el precio publicado en precios y 14 días gratis sin tarjeta. El monto del recargo y su regla los escribes tú: Makatea recuerda, registra y comunica, y no mueve dinero. Esto no es asesoría legal y lo que aplica a tu caso se consulta con abogado.
Gratis en Makatea: calculadora de tabla de amortización
Preguntas frecuentes
Un cliente me reclama el recargo, ¿le contesto el monto de inmediato?
No. Primero dile que lo vas a revisar y que le contestas hoy. El desglose va después, cuando ya sabes dónde quedó escrito el recargo.
¿Qué hago si no encuentro dónde quedó escrito el recargo?
Lo retiras y se lo dices. Luego lo pones por escrito con la fecha a partir de la cual aplica, y no lo aplicas hacia atrás.
¿Cómo le enseño el cálculo?
En cuatro renglones: el monto original con su fecha, los días transcurridos con las dos fechas escritas, la base del recargo y de dónde sale, y el total separando cargo y recargo.
¿Conviene cancelar el recargo para no perder al cliente?
Sólo si no estaba informado o el cálculo salió mal. Si estaba escrito y se le dijo, se mantiene y se le enseña la cláusula. Cancelarlo por costumbre enseña que el recargo no existe.
¿Puedo cobrar el recargo que corrió después de que pagó?
No. Si el pago entró y no se registró, el recargo corrió de más y el reclamo es justo. Esa revisión diaria del depósito es lo que evita el problema.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Recargos e intereses moratorios: cómo se informan antes de cobrarlos
El recargo no se discute el día del atraso. Se informa antes de la venta o del préstamo, o no se puede aplicar.
¿Cómo aplicar un pago parcial a capital, interés y moratorio? El ejemplo con números (2026)
El cliente pagó la mitad. Antes de anotarlo hay que decidir qué parte fue interés y qué parte bajó la deuda.
Calculadora de intereses moratorios 2026: cuánto cobrar por día de atraso sin caer en usura
El moratorio se calcula con tres datos y una división. Lo difícil es saber si la tasa que pactaste aguanta frente a un juez.
Makatea, software de cobranza recurrente por WhatsApp