¿Cómo confirmo un pago que el cliente manda por WhatsApp? Los cinco pasos
· 8 min de lectura
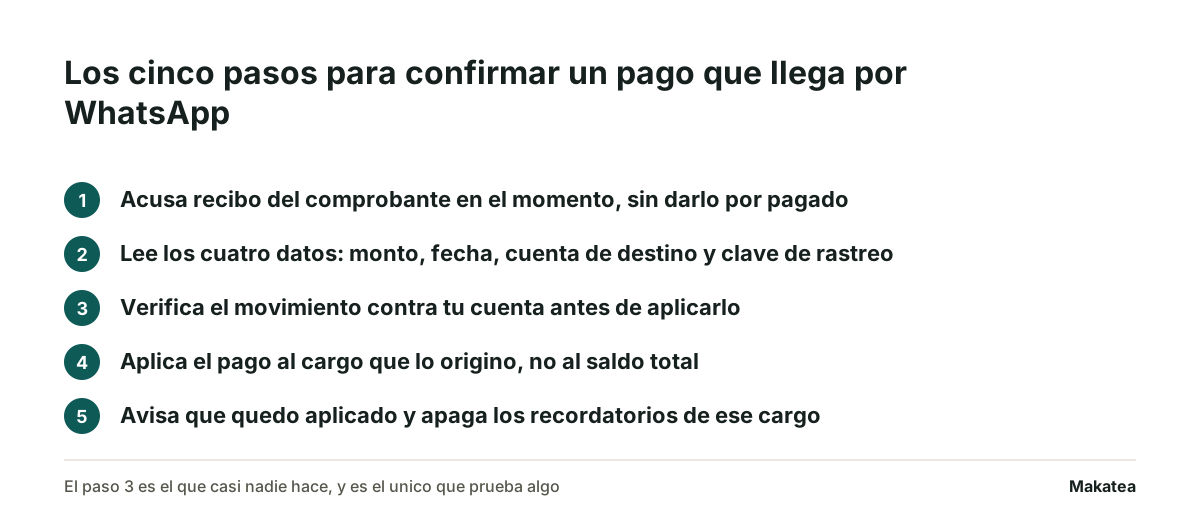
Confirmar un pago que llega por WhatsApp son cinco pasos y el orden es lo que los sostiene. Acusas recibo del comprobante en cuanto llega. Lees los cuatro datos que identifican el movimiento. Verificas ese movimiento contra tu cuenta antes de darlo por bueno. Aplicas el pago al cargo que lo originó y no al saldo total. Avisas que quedó aplicado y apagas los recordatorios de ese cargo. La captura que te mandaron es el paso uno y no el paso tres.
Entre el paso uno y el paso tres está casi todo lo que sale mal en la cobranza por WhatsApp. Un comprobante dice lo que alguien ordenó. Tu estado de cuenta dice lo que llegó. Entre las dos cosas hay minutos, a veces días, y de vez en cuando no hay nada.
Lo que prueba una captura, y lo que no
La captura no es mala fe. La mayoría de la gente manda la pantalla de su aplicación porque es lo que tiene a la mano y porque quiere que dejes de escribirle. El problema es que la tratas como un recibo y no lo es.
El comprobante es la orden, no el depósito
Una transferencia pasa por tres momentos. La persona la ordena, el sistema la procesa y el dinero se abona en tu cuenta. El comprobante se genera en el primer momento. Una orden puede quedarse en proceso, salir rechazada por una cuenta mal escrita o devolverse después. Todo eso ocurre con el comprobante ya en tu teléfono.
El estado de cuenta es el único que dice que llegó
El movimiento en tu cuenta es el hecho. Lo demás es la promesa del hecho. Esa distinción es la misma que separa registrar de conciliar, y está explicada en qué es la conciliación de pagos.
| Documento | Qué prueba | Dónde falla |
|---|---|---|
| Captura de la aplicación | Que alguien ordenó un pago con esos datos | Se puede editar, y una orden en proceso se ve igual que una liquidada |
| Comprobante del banco en PDF | Que la orden existe y trae clave de rastreo | Sigue siendo la orden. No dice que el dinero se abonó |
| Comprobante verificado en la fuente | Que la orden se registró con esos datos | Se emite con fines informativos y depende de lo que reporte cada banco |
| Tu estado de cuenta | Que el dinero está en tu cuenta | Llega con retraso, y ahí está el problema de darlo por pagado antes |
Los cinco pasos, en orden
Ninguno de los cinco toma más de un minuto. Lo que cuesta es hacerlos siempre, incluso con el cliente que nunca ha fallado.
- Acusa recibo en el momento. Una línea basta. Confirmas que recibiste el comprobante y dices cuándo vas a verificarlo. Sin esa línea la persona repite el mensaje o llama, que es trabajo para los dos.
- Lee los cuatro datos. Monto, fecha, cuenta de destino y clave de rastreo. Si falta alguno, se pide antes de seguir.
- Verifica contra tu cuenta. Es el paso que casi nadie hace y el único que prueba algo. Si el movimiento no aparece todavía, el cargo sigue abierto.
- Aplica el pago al cargo. No al saldo total. Un cliente que debe dos meses y paga uno sigue debiendo el otro, y sólo se ve si cada cargo lleva su propia fila.
- Avisa y apaga. Le dices que quedó aplicado, a qué cargo y qué saldo queda. Y apagas los recordatorios de ese cargo antes de que salga el siguiente.
Los cuatro datos que se leen en el comprobante
Son los que te dejan encontrar el movimiento después. Si el comprobante no los trae, no sirve para verificar nada.
- El monto exacto. Con centavos. Un pago de 2,499.50 no es el de 2,499 que estás buscando.
- La fecha y la hora. Delimitan dónde buscar en tu estado de cuenta.
- La cuenta de destino. Aunque venga con dígitos ocultos, los últimos cuatro te dicen si el dinero iba a tu cuenta o a otra.
- La clave de rastreo o el número de operación. Es lo único irrepetible del movimiento y es lo que permite reclamarlo.
El monto no identifica al pago. Dos clientes con la misma mensualidad depositan la misma cifra el mismo día, y desde tu lado son un solo renglón repetido. Por eso manda la referencia, y cómo se arma una que sí sirve está en qué es una referencia de pago.
En México la orden sí se puede consultar en la fuente
Banco de México publica los Comprobantes Electrónicos de Pago de las transferencias hechas por SPEI. Se consultan en el apartado CEP de su sitio con la fecha del pago, la clave de rastreo o el número de referencia, la institución que envía, la institución que recibe, la cuenta del beneficiario y el monto. Si no tienes la cuenta o el monto, la misma herramienta deja consultar el estado del pago.
Vale la pena leer dos aclaraciones que la propia página hace, consultada el 22 de septiembre de 2026. Los comprobantes se generan con la información que entregan las entidades receptoras, no los levanta Banco de México por su cuenta. Y se emiten con fines informativos. Sirven para cotejar que la orden existe con esos datos, no para sustituir tu estado de cuenta.
Esto es de México y del SPEI. En Colombia, Ecuador, Perú y Brasil el comprobante lo emite el banco o el sistema de pagos de cada país y no existe una consulta con este nombre. Lo que no cambia en ningún país es el orden de los cinco pasos, porque el que decide sigue siendo tu estado de cuenta.
Qué se contesta, y cuándo
Son dos mensajes distintos y juntarlos es lo que genera el malentendido. Uno dice que recibiste el papel. El otro dice que recibiste el dinero.
El acuse sale en minutos
«Recibimos tu comprobante, Ana. Lo verificamos hoy mismo y te confirmamos en cuanto aparezca reflejado.» Eso es todo. No dice gracias por tu pago, porque todavía no sabes si hubo pago.
La confirmación sale cuando el dinero está
«Listo, Ana. Aplicamos 2,400 pesos a la mensualidad de septiembre. Tu saldo queda en cero.» Trae el monto, el cargo y el saldo que queda. Con esas tres cosas la persona no tiene que preguntar nada más, y tú tienes por escrito lo que aplicaste. El tono de los dos mensajes sigue las mismas reglas de un mensaje de cobro que no suena agresivo.
Dónde se registra, para no volver a cobrarlo
El error más caro no es aplicar un pago que no llegó. Es aplicarlo bien y no apagar el recordatorio. El cliente pagó, te mandó su comprobante, le confirmaste, y tres días después le llega el aviso automático de que debe. A partir de ahí deja de creerle a tus mensajes y empieza a ignorarlos todos, incluidos los que sí importan.
Por eso el registro va en el cargo y no en la persona. La fila del cargo guarda cuánto entró, cuándo y con qué referencia. Si trabajas en hoja de cálculo, esa es la columna de pagado y el saldo se recalcula solo. Cómo queda armada esa hoja está en la plantilla de cobranza en Excel.
Los tres errores que cuestan un cliente
- Dar por pagado con la captura. Pasa con el cliente de confianza, que es justo con quien más duele reclamar después.
- Aplicar al saldo total. El pago se traga dos cargos a medias y ninguno queda cerrado. El mes siguiente nadie sabe qué se debe.
- Confirmar sin decir a qué cargo. El cliente entiende que quedó al corriente. Tú entiendes que pagó uno de dos. El desacuerdo aparece treinta días después.
Dónde entra Makatea
Makatea registra cada pago contra el cargo que lo originó, guarda el acuse de los mensajes que mandó y apaga los recordatorios de ese cargo el día que el pago queda registrado. Eso es lo que evita que el aviso automático salga hacia quien ya pagó. Makatea recuerda, registra y comunica. No mueve dinero, no resguarda fondos y no verifica comprobantes ante ningún banco: esa verificación la haces tú contra tu cuenta, y lo que Makatea guarda es el resultado.
Los planes son Essential a 119 dólares al mes, Momentum a 219 y Scale a 349, con 14 días gratis sin tarjeta, en precios. Si hoy confirmas pagos a mano y se te escapa apagar avisos, empieza por el paso tres y hazlo siempre. Si el volumen ya no te deja, pruébalo 14 días.
Preguntas frecuentes
¿Una captura de WhatsApp es comprobante de pago?
No. Es la imagen de una orden de pago y se puede editar. Prueba que alguien ordenó una transferencia con esos datos, no que el dinero llegó a tu cuenta. El que prueba eso es tu estado de cuenta.
¿Cuánto tardo en confirmar un pago?
El acuse sale en minutos y la confirmación sale cuando el movimiento aparece en tu cuenta. En transferencias entre bancos suele ser el mismo día, y en depósitos en efectivo o en fin de semana puede ser el día hábil siguiente.
¿Qué hago si el comprobante dice que la transferencia está en proceso?
Acusas recibo y dejas el cargo abierto. Una orden en proceso todavía puede rechazarse. Le avisas a la persona que la estás siguiendo y verificas otra vez al día hábil siguiente.
¿Puedo dar por pagado con la captura si el cliente es de confianza?
Puedes, y es la decisión que después cuesta reclamar. Si lo haces, déjalo marcado como pendiente de verificar en la fila del cargo, para que el saldo no se cierre solo.
¿Qué hago si el comprobante viene a nombre de otra persona?
Lo aceptas y lo anotas. Un tercero puede pagar por quien debe, y lo que importa es que el monto y la referencia correspondan a ese cargo. Se registra quién pagó, porque si hay que devolver algo el dinero regresa a esa cuenta.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Qué es la conciliación de pagos y con qué se confunde
Cobrarle a quien ya pagó cuesta más caro que no cobrarle a quien debe. La conciliación es lo que cierra ese hueco.
Cómo registrar y conciliar los pagos que te llegan por Mercado Pago
El cobro no es el problema. El problema es que la cartera no se entera, y entonces le escribes a quien ya te pagó.
Qué es una referencia de pago
Sin referencia, el dinero llega y nadie sabe de quién es. Ahí empieza el cobro a quien ya pagó.