Cambié de cuenta de banco, ¿cómo les aviso a mis clientes sin que piensen que es un fraude?
· 8 min de lectura
El aviso sale por el mismo canal, el mismo número y el mismo correo que has usado todo este tiempo, nunca desde uno nuevo, y se manda en dos partes: primero avisas que la cuenta va a cambiar y cuándo, y después mandas los datos. Encima de eso le pides a cada cliente que confirme contigo por un segundo canal antes de transferir, y le das tú el número al que tiene que llamar. Si haces las dos cosas, el aviso se lee como lo que es. Si mandas la cuenta nueva en un mensaje suelto desde un número que la persona no tiene guardado, se lee como un fraude, y con razón.
La desconfianza no es exagerada. Avisar un cambio de cuenta bancaria es exactamente el guion del fraude de desvío de pagos, donde alguien se hace pasar por el proveedor y manda su propia cuenta justo antes de la fecha de pago. Tu aviso legítimo compite contra un patrón que la gente aprendió a desconfiar, así que tiene que verse distinto a propósito.
Qué hace que un aviso se vea falso
No es el contenido. Es el contexto en el que llega. Cuatro señales lo convierten en sospechoso, y las cuatro se pueden evitar sin pedirle nada al cliente.
- Llega de un remitente nuevo. Otro número de WhatsApp, otro dominio de correo, un mensaje reenviado por un tercero. Es la señal más fuerte de todas.
- Trae prisa. «A partir de hoy», «antes del cierre», «ya no deposites a la anterior». La urgencia es el ingrediente del fraude, no del aviso.
- Viene sin previo aviso. Los datos nuevos llegan como primer mensaje del tema. Nadie anunció que iba a haber un cambio.
- No ofrece cómo verificar. Un aviso legítimo te dice a qué número llamar para confirmarlo. El falso evita que llames.
La secuencia que funciona
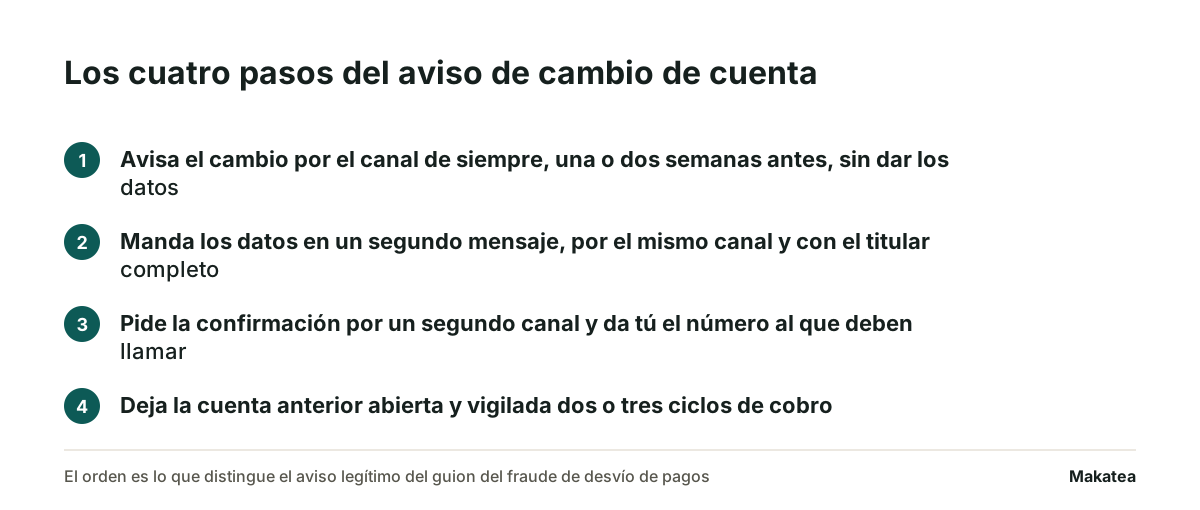
- Avisa el cambio antes de dar los datos. Una o dos semanas antes, por el canal de siempre. Dices que la cuenta va a cambiar, desde qué fecha, y que los datos los vas a mandar por este mismo medio. Nada más.
- Manda los datos en un segundo mensaje, por el mismo canal. Con el nombre completo del titular, el banco y la cuenta. El titular tiene que ser el mismo nombre con el que facturas, y si no lo es, esa diferencia se explica en el mismo mensaje.
- Pide la confirmación por un segundo canal y da tú el número. «Antes de transferir, márcame al número que ya tienes de la oficina.» Que la verificación sea idea tuya es lo que más separa tu aviso del de un estafador.
- Deja la cuenta anterior abierta y vigilada un tiempo. Dos o tres ciclos de cobro. Quien deposite ahí no se enteró, y lo que toca es registrarle el pago y repetirle el aviso, no reclamarle.
Por qué los dos mensajes van separados
Porque el primero establece que el cambio existe antes de que haya dinero en juego. Cuando llega el segundo, el cliente ya lo esperaba, y un mensaje esperado se lee completo. Si alguien intenta el fraude en esa ventana, el cliente va a tener dos versiones y va a preguntar, que es justo lo que quieres.
Qué canal usar para qué
| Canal | Para qué sirve | Qué no se le pide |
|---|---|---|
| El WhatsApp con el que siempre escribes | El aviso previo y los datos nuevos, porque la persona ya tiene el número guardado | Que sea la única prueba del cambio |
| El correo desde tu dominio de siempre | Dejar el aviso por escrito y con fecha, para quien paga desde un área de pagos | Que lo lea alguien que no revisa ese buzón |
| La llamada que tú pides que te hagan | Confirmar el cambio con voz, al número que ya tenían de antes | Que la hagas tú al cliente sin avisar antes |
| La factura o el estado de cuenta | Repetir el dato cada ciclo, donde el cliente ya lo busca | Que funcione como el aviso principal |
| Un grupo de WhatsApp o un estado | Nada que tenga que ver con esto | Que ahí aparezca la cuenta, porque cualquiera la reenvía fuera de contexto |
Los tres grupos de clientes que se tratan aparte
Un aviso general no alcanza, porque no todos pagan igual y tres grupos necesitan una acción propia. Conviene separarlos antes de mandar nada.
Los que pagan con cargo automático
Son los que más atención necesitan y los que casi siempre se olvidan. Un cargo recurrente o una domiciliación están autorizados contra una cuenta concreta, así que el cambio no se arregla avisando: hay que volver a tramitar la autorización con cada cliente. Lo que no conviene es dar de baja la cuenta anterior antes de que la nueva autorización esté confirmada, porque en ese hueco no se cobra nada. Qué implica cada modalidad está en cuándo conviene cobrar con domiciliación.
Los que transfieren con el beneficiario guardado
Tienen tu cuenta dada de alta en su aplicación del banco y transfieren en dos toques sin leer nada. A éstos el aviso les tiene que decir explícitamente que borren el beneficiario anterior y den de alta el nuevo, porque si no, el siguiente pago se va igual a la cuenta vieja aunque hayan leído el mensaje.
Los que pagan por un área de pagos
En una empresa, quien autoriza el pago no es quien recibe tu WhatsApp. Aquí el aviso por correo desde tu dominio es el que cuenta, y conviene preguntar si necesitan el cambio en algún formato propio, porque muchas tienen un alta de proveedor que vuelve a pedirse. Sin eso, el pago se queda detenido y se ve como un atraso del cliente, que es la forma más rápida de acabar persiguiendo a quien sí quería pagarte. Cómo se ordena esa lista está en qué factura vencida cobro primero.
Lo que no conviene hacer
- Mandar el aviso desde un número nuevo. Si estrenaste línea, el aviso del cambio de cuenta sale desde la anterior. Son dos cambios y no se anuncian juntos.
- Cerrar la cuenta anterior el mismo día. Quien deposite ahí va a creer que pagó, y el rebote del dinero tarda y se vive como un problema tuyo.
- Pedirle al cliente que mande comprobante «para verificar» antes de que él verifique contigo. Invierte el orden y se parece al fraude.
- Dejar el aviso sólo en la factura. La factura la revisa el área de pagos cuando ya decidió a dónde transfiere.
- Repetir el aviso con un tono de advertencia. Un recordatorio de un cambio administrativo no se endurece. Lo que sube la desconfianza no es la falta de énfasis.
Qué hacer con los que depositaron a la cuenta vieja
Registrar el pago como pago, sin condiciones. La persona cumplió y el que no comunicó bien fuiste tú. Lo que sigue es un mensaje corto que confirma el recibo y repite el dato nuevo para el siguiente ciclo. Reclamarle un depósito que sí llegó por una cuenta que seguía abierta es el error que convierte un asunto administrativo en un pleito.
El acuse para ese caso se parece al de cualquier pago confirmado, y hay textos listos en mensaje de agradecimiento por el pago.
Dónde entra Makatea
Los recordatorios de Makatea salen cada mes desde el mismo remitente registrado de la organización, así que cuando toca anunciar un cambio de cuenta el aviso llega por un canal que la persona ya reconoce y no por uno nuevo. Makatea deja registrado a quién se le avisó, quién confirmó y quién sigue depositando a la cuenta anterior. La cuenta bancaria es de la organización: Makatea recuerda, registra y comunica, no mueve el dinero ni lo resguarda, así que un cambio de cuenta no pasa por ella. Los planes están en precios, con catorce días gratis y sin tarjeta.
Preguntas frecuentes
¿Cómo le aviso a mis clientes que cambié de cuenta de banco?
Por el mismo canal que siempre usas y en dos mensajes. Primero avisas que la cuenta va a cambiar y desde qué fecha. Después mandas los datos y pides que te confirmen por un segundo canal, dando tú el número.
¿Por qué mis clientes desconfían del aviso?
Porque anunciar un cambio de cuenta es el guion del fraude de desvío de pagos. La desconfianza es sana y la forma de resolverla es que tú propongas cómo verificar el cambio.
¿Puedo mandar el aviso desde mi número nuevo de WhatsApp?
No. Es la señal que más se parece al fraude. Si también cambiaste de número, el aviso de la cuenta sale desde el número anterior y el del número se anuncia aparte.
¿Cuánto tiempo dejo abierta la cuenta anterior?
Dos o tres ciclos de cobro, vigilándola. Siempre va a haber quien no se enteró, y recibir ese pago cuesta menos que devolverlo.
¿Qué hago con los clientes que tienen cargo automático?
Volver a tramitar la autorización con cada uno, porque está dada contra la cuenta anterior. Y no dar de baja esa cuenta hasta que la nueva autorización esté confirmada.
¿Qué hago si un cliente ya depositó a la cuenta vieja?
Registrarle el pago y confirmárselo, sin reclamo. Cumplió. En el mismo mensaje se le repite el dato nuevo para el siguiente ciclo.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Cómo confirmo un pago que el cliente manda por WhatsApp? Los cinco pasos
Una captura de pantalla no es un pago acreditado. Es el aviso de que alguien dice haber pagado, y lo que sigue es verificarlo.
¿Cómo saber quién te pagó por SPEI? Referencia, concepto y CEP, con hoja para conciliar (2026)
El dinero entró y no sabes de quién es. La referencia numérica lo resuelve antes de que pase, y el CEP después.